คุณเริ่มงานใหม่ ใบแจ้งเงินเดือนแสดงจำนวนเงินสมทบกองทุนบำเหน็จบำนาญ จากนั้นคุณเข้าสู่ระบบกองทุนและพบว่ายอดเงินคงเหลือไม่ตรงกับที่คุณคาดหวัง หรือคุณเปลี่ยนงานและพบว่าตอนนี้คุณมีบัญชีบำเหน็จบำนาญสองหรือสามบัญชี นี่เป็นปัญหาที่พบได้ทั่วไป เนื่องจากระบบบำเหน็จบำนาญของออสเตรเลียเกี่ยวข้องกับหลายปัจจัย ได้แก่ เงินสมทบจากนายจ้าง การเลือกกองทุน ผลตอบแทนจากการลงทุน ค่าธรรมเนียม ประกันภัย กฎระเบียบด้านภาษี และข้อจำกัดในการถอนเงิน
วิธีที่ง่ายที่สุดในการทำความเข้าใจเรื่องเงินบำนาญคือ ให้คิดว่ามันเป็นบัญชีเงินเกษียณที่ได้รับเงินสะสมในระหว่างที่คุณทำงานและนำไปลงทุนในนามของคุณ พนักงานส่วนใหญ่จะได้รับเงินสมทบจากนายจ้างโดยสมัครใจ และคุณอาจจะเพิ่มเงินของคุณเองเข้าไปด้วย กองทุนจะนำเงินส่วนที่เหลือไปลงทุน หักค่าธรรมเนียมและเบี้ยประกันภัยต่างๆ และรายงานข้อมูลบัญชีให้คุณทราบ เงินนั้นเป็นของคุณ แต่ในกรณีส่วนใหญ่ คุณไม่สามารถถอนเงินได้อย่างอิสระจนกว่าคุณจะเข้าเงื่อนไขทางกฎหมายในการถอนเงิน
คู่มือนี้อ้างอิงกฎและแนวทางอย่างเป็นทางการที่ตรวจสอบเมื่อวันที่ 24 กันยายน 2026 กฎเกี่ยวกับเงินบำนาญอาจมีการเปลี่ยนแปลง ดังนั้นโปรดใช้เว็บไซต์ของสำนักงานสรรพากรแห่งออสเตรเลีย (ATO) และ MoneySmart ที่เชื่อมโยงไว้เพื่อยืนยันเกณฑ์ปัจจุบันก่อนตัดสินใจบริจาคหรือถอนเงิน
ขั้นตอนที่ 1: ตรวจสอบว่านายจ้างของคุณควรจ่ายเงินสมทบกองทุนสำรองเลี้ยงชีพหรือไม่
สำหรับพนักงานส่วนใหญ่ คำถามเชิงปฏิบัติข้อแรกไม่ใช่ “ฉันควรเลือกกองทุนไหนดี?” แต่เป็น “ฉันได้รับเงินบำนาญที่ฉันมีสิทธิ์ได้รับจริงหรือไม่?” ภายใต้ระบบการรับประกันเงินบำนาญในปัจจุบัน นายจ้างโดยทั่วไปต้องจ่ายเงินสมทบเข้ากองทุนบำนาญให้กับพนักงานที่มีสิทธิ์ได้รับ
เว็บไซต์ MoneySmart ระบุว่า หากคุณอายุ 18 ปีขึ้นไป นายจ้างของคุณต้องจ่ายเงินสมทบประกันสังคม (Superannuation) หากคุณอายุต่ำกว่า 18 ปี กฎทั่วไปคือคุณต้องทำงานมากกว่า 30 ชั่วโมงต่อสัปดาห์ สำนักงานสรรพากรแห่งออสเตรเลีย (ATO) อธิบายเพิ่มเติมว่า สิทธิ์ในการรับเงินสมทบประกันสังคม (Super Guarantee) โดยทั่วไปแล้วจะใช้กับพนักงานประจำ พนักงานพาร์ทไทม์ และพนักงานชั่วคราว และอาจใช้กับผู้พำนักชั่วคราวด้วย ผู้รับเหมาบางรายอาจมีสิทธิ์ได้รับเงินสมทบประกันสังคมในบางกรณี ดังนั้นสถานะผู้รับเหมาเพียงอย่างเดียวจึงไม่ใช่คำตอบเสมอไป
นับตั้งแต่ปีงบประมาณ 2026–27 อัตราเงินสมทบประกันสังคม (Super Guarantee) อยู่ที่12%ตั้งแต่วันที่ 1 กรกฎาคม 2026 กฎ Payday Super ใหม่ ยังได้เปลี่ยนแปลงช่วงเวลาการจ่ายเงินด้วย โดยนายจ้างต้องจ่ายเงินสมทบประกันสังคมพร้อมกับเงินเดือนหรือค่าจ้าง แทนที่จะใช้รอบการจ่ายขั้นต่ำรายไตรมาสแบบเดิม กรมสรรพากรระบุว่าโดยทั่วไปแล้วเงินสมทบจะต้องเข้ากองทุนประกันสังคมของพนักงานภายในเจ็ดวันทำการนับจากวันจ่ายเงินเดือน โดยอาจมีการขยายเวลาได้ในบางกรณี ดูคำแนะนำเกี่ยวกับ Payday Super จากกรมสรรพากรและคำอธิบายเกี่ยวกับ Payday Super จาก MoneySmart
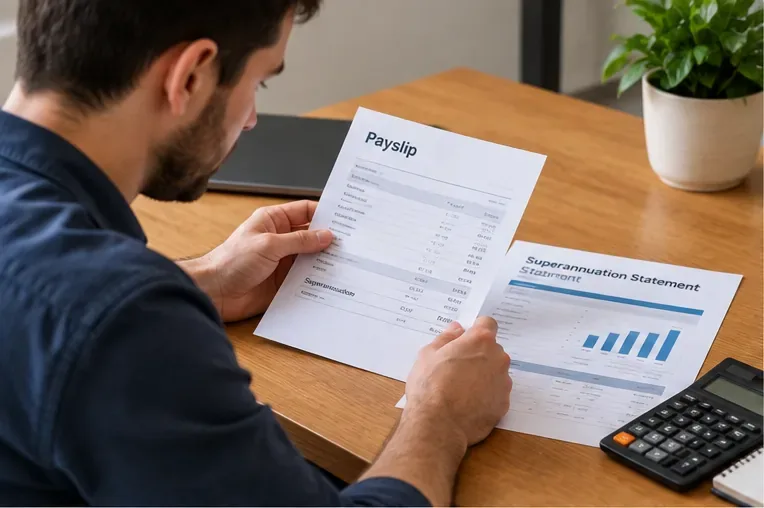 เริ่มต้นด้วยการเปรียบเทียบเงินสมทบกองทุนบำเหน็จบำนาญที่แสดงในสลิปเงินเดือนของคุณ กับเงินสมทบที่ปรากฏจริงในบัญชีกองทุนบำเหน็จบำนาญของคุณ
อย่านำเงินเดือนรวมทั้งหมดมาคูณด้วย 12% โดยตรง
อัตรา 12% ไม่ได้หมายความว่า 12% ของทุกดอลลาร์ที่แสดงเป็นเงินเดือนรวมเสมอไป ภายใต้ Payday Super อัตรานี้จะใช้กับรายได้ที่เข้าเกณฑ์ซึ่งเป็นแนวคิดตามกฎหมายที่รวมถึงรายได้จากการทำงานปกติและการจ่ายเงินอื่นๆ บางประเภท ข้อตกลง สัญญา และส่วนประกอบการจ่ายเงินเฉพาะบางอย่างก็อาจส่งผลต่อสิ่งที่นำมาคำนวณด้วย หากการคำนวณของคุณแตกต่างจากของนายจ้าง ให้ใช้ข้อมูล Super Guarantee ปัจจุบันของ ATO แทนที่จะคิดว่าสลิปเงินเดือนนั้นผิดโดยอัตโนมัติ
วิธีตรวจสอบเบื้องต้นที่มีประโยชน์คือการเปรียบเทียบข้อมูลสามรายการในช่วงเวลาการจ่ายเงินเดียวกัน ได้แก่ สลิปเงินเดือน เงินที่โอนเข้าบัญชีธนาคาร และเงินสมทบที่กองทุนบำเหน็จบำนาญได้รับ สลิปเงินเดือนแสดงสิ่งที่นายจ้างบันทึกไว้ ส่วนรายการจากกองทุนจะยืนยันว่าเงินได้เข้าบัญชีจริงแล้ว
ขั้นตอนที่ 2: ตรวจสอบว่าเงินบำนาญของคุณถูกจ่ายไปที่ใด
พนักงานส่วนใหญ่สามารถเลือกกองทุนบำเหน็จบำนาญที่นายจ้างจะสมทบเงินได้ โดยปกติแล้ว เมื่อคุณเริ่มงาน คุณสามารถแจ้งรายละเอียดกองทุนที่คุณเลือกให้กับนายจ้างได้ หากคุณมีกองทุนอยู่แล้วและไม่ได้เลือกกองทุนใหม่ นายจ้างอาจต้องขอข้อมูลกองทุนบำเหน็จบำนาญแบบผูกติดกับบัญชี (Stapped Super Fund ) จากกรมสรรพากร (ATO ) กองทุนแบบผูกติดกับบัญชีคือบัญชีบำเหน็จบำนาญที่มีอยู่แล้วซึ่งเชื่อมโยงกับคุณ เพื่อให้สามารถติดตามคุณไปได้ระหว่างการเปลี่ยนงาน และลดจำนวนบัญชีที่ซ้ำซ้อนโดยไม่จำเป็น
หากคุณไม่ได้เลือกกองทุน และ ATO ไม่ได้ระบุถึงกองทุนที่ผูกไว้ (stapled fund) นายจ้างของคุณอาจจ่ายเงินเข้ากองทุนเริ่มต้นที่เข้าเกณฑ์ (adjusted default fund) ATO อธิบายกระบวนการนี้ไว้ในคำแนะนำเกี่ยวกับกองทุนซูเปอร์แอนนูเอชั่นที่ผูกไว้ (stapled super fund guidance )
หลังจากเงินเข้ากองทุนแล้วจะเกิดอะไรขึ้น?
กองทุนบำเหน็จบำนาญของคุณจะนำเงินไปลงทุน กองทุนสะสมส่วนใหญ่มีตัวเลือกการลงทุน เช่น การเติบโต การผสมผสาน การอนุรักษ์นิยม เงินสด หรือพอร์ตการลงทุนเฉพาะทาง หากคุณไม่ได้เลือกการลงทุนใดๆ กองทุนของคุณจะนำเงินไปลงทุนใน MySuper โดยทั่วไป MySuper ถูกออกแบบมาให้เป็นผลิตภัณฑ์เริ่มต้นที่ค่อนข้างง่ายและต้นทุนต่ำสำหรับสมาชิกหลายๆ คน
ผลตอบแทนจากการลงทุนอาจเป็นบวกหรือลบได้ ดังนั้นยอดเงินคงเหลือของคุณจะไม่เพิ่มขึ้นเป็นเส้นตรง ผลลัพธ์สุดท้ายจะสะท้อนถึงเงินที่ฝากเข้าบัญชี ผลกำไรหรือขาดทุนจากการลงทุน ค่าธรรมเนียม เบี้ยประกัน และภาษี
ขั้นตอนที่ 3: เปรียบเทียบเงินทุนโดยใช้ปัจจัยที่มีผลต่อยอดเงินคงเหลือของคุณจริง ๆ
การมุ่งเน้นไปที่ผลตอบแทนที่โฆษณาไว้เพียงอย่างเดียวอาจทำให้เห็นภาพไม่ชัดเจน MoneySmart แนะนำให้เปรียบเทียบตัวเลือกการลงทุนที่คล้ายคลึงกันในระยะยาว และพิจารณาหลายๆ ด้านร่วมกัน ได้แก่ ตัวเลือกการลงทุน ผลการลงทุน ค่าธรรมเนียม ประกันภัย และบริการ ผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต
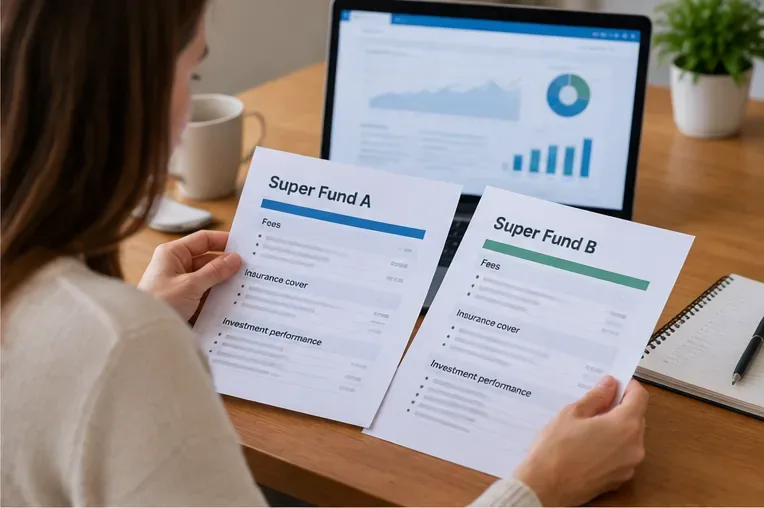 เปรียบเทียบตัวเลือกการลงทุนที่คล้ายคลึงกัน และตรวจสอบค่าธรรมเนียม ประกันภัย ผลตอบแทนระยะยาว และบริการต่างๆ แทนที่จะพึ่งพาตัวเลขหลักเพียงตัวเดียว
| สิ่งที่จะเปรียบเทียบ | ทำไมมันถึงสำคัญ | สิ่งที่ควรสังเกต |
|---|
| ค่าธรรมเนียม | ค่าธรรมเนียมจะถูกหักจากยอดเงินคงเหลือของคุณ | ค่าใช้จ่ายด้านการบริหาร การลงทุน การทำธุรกรรม การสลับเปลี่ยน และการให้คำปรึกษา |
| ผลการลงทุน | ผลตอบแทนส่งผลต่อการเติบโตในระยะยาว | เปรียบเทียบตัวเลือกที่คล้ายคลึงกันในช่วงระยะเวลาที่ยาวนานเท่ากัน ไม่ใช่แค่ปีใดปีหนึ่งที่โดดเด่นเป็นพิเศษ |
| ส่วนผสมการลงทุน | ความเสี่ยงและผลตอบแทนที่คาดหวังนั้นแตกต่างกันไป | หุ้น อสังหาริมทรัพย์ พันธบัตร เงินสด และตัวเลือกการลงทุนที่หลากหลาย |
| ประกันภัย | เบี้ยประกันจะลดยอดเงินคงเหลือของคุณ แต่ก็อาจให้ความคุ้มครองที่มีค่าได้ | ประกันชีวิต ประกันทุพพลภาพถาวรสิ้นเชิง และประกันคุ้มครองรายได้ |
| บริการ | สมาชิกบางกลุ่มให้ความสำคัญกับคำแนะนำและเครื่องมือดิจิทัล | ค่าใช้จ่ายในการสนับสนุนสมาชิก การเข้าถึงออนไลน์ เครื่องมือวางแผน และคำแนะนำ |
คุณสามารถตรวจสอบคู่มืออย่างเป็นทางการของ MoneySmart เกี่ยวกับการเลือกกองทุนซูเปอร์แอนนูเอชั่นได้ นอกจากนี้ คุณยังสามารถเปรียบเทียบผลิตภัณฑ์ MySuper ได้โดยใช้เครื่องมือเปรียบเทียบ YourSuper ของ ATO
ขั้นตอนที่ 4: ค้นหาบัญชีเก่าก่อนที่จะเปิดบัญชีใหม่
หลายคนมักมีบัญชีเงินสะสมเพื่อการเกษียณหลายบัญชีหลังจากเปลี่ยนงาน บัญชีเพิ่มเติมแต่ละบัญชีอาจหมายถึงค่าธรรมเนียมเพิ่มเติม และในบางกรณีอาจมีเบี้ยประกันซ้ำซ้อน คุณสามารถตรวจสอบบัญชีเงินสะสมเพื่อการเกษียณที่แจ้งไว้ รวมถึงบัญชีที่สูญหายและบัญชีที่ ATO ถือครองไว้ ผ่านบริการออนไลน์ของ ATO ที่เชื่อมโยงกับ myGov ได้
 การมีบัญชีเงินสะสมหลายบัญชีเก่าอาจหมายถึงค่าธรรมเนียมหรือค่าประกันที่ซ้ำซ้อน ดังนั้นควรตรวจสอบรายละเอียดของแต่ละบัญชีให้ครบถ้วนก่อนตัดสินใจว่าจะรวมบัญชีหรือไม่
การรวมบัญชีอาจทำให้การจัดการเงินบำนาญง่ายขึ้นและอาจลดค่าใช้จ่ายที่ซ้ำซ้อนได้ แต่การรวมบัญชีก็ไม่ใช่คำตอบที่ถูกต้องเสมอไป ก่อนที่จะโอนบัญชีเก่า ควรตรวจสอบว่าคุณจะสูญเสียความคุ้มครองประกันภัย ตัวเลือกการลงทุนที่มีประโยชน์ หรือสิทธิประโยชน์พิเศษหรือไม่ โดยเฉพาะอย่างยิ่งกองทุนบำนาญแบบกำหนดผลประโยชน์จะทำงานแตกต่างจากบัญชีสะสมทั่วไป และอาจมีสิทธิประโยชน์ที่ยากหรือเป็นไปไม่ได้ที่จะได้รับคืนหลังจากออกจากกองทุนแล้ว
MoneySmart แนะนำให้ตรวจสอบประกันและมูลค่าของแต่ละกองทุนก่อนที่จะรวมกองทุนเข้าด้วยกัน นอกจากนี้ ATO ยังมีฟังก์ชันการเปิดบัญชีและการโอนเงินผ่าน myGov ด้วย โปรดดู คู่มืออย่างเป็นทางการเกี่ยวกับการค้นหาเงินกองทุนสำรองเลี้ยงชีพ ที่สูญหาย
วิธีการคำนวณภาษีภายในกองทุนสำรองเลี้ยงชีพ
เงินสะสมเพื่อการเกษียณ (Superannuation) ได้รับการยกเว้นภาษีในบางส่วน แต่ไม่ได้หมายความว่า "ปลอดภาษี" โดยสิ้นเชิง เงินสมทบที่ได้รับการยกเว้นภาษี ได้แก่ เงินสมทบภาคบังคับจากนายจ้าง เงินสมทบจากการหักเงินเดือน และเงินสมทบส่วนบุคคลที่คุณขอหักลดหย่อนภาษี โดยทั่วไปแล้ว เงินสมทบเหล่านี้จะถูกหักภาษีในกองทุนในอัตรา 15%
โดยทั่วไปแล้ว เงินสมทบส่วนบุคคลหลังหักภาษีจะเป็นเงินสมทบที่ไม่ได้รับสิทธิประโยชน์ทางภาษี และจะไม่ถูกเก็บภาษีอีกครั้งเมื่อเข้ากองทุน เงินสมทบทั้งสองประเภทนี้อยู่ภายใต้ข้อจำกัดด้านจำนวนเงินสมทบ และการเกินขีดจำกัดเหล่านั้นอาจส่งผลให้เกิดผลกระทบทางภาษีเพิ่มเติม ข้อจำกัดเหล่านี้อาจมีการเปลี่ยนแปลง และสิทธิ์ในการใช้กฎพิเศษ เช่น การนำเงินสมทบที่ได้รับสิทธิประโยชน์ทางภาษีไปใช้ในปีถัดไป ขึ้นอยู่กับสถานการณ์ของคุณ ก่อนที่จะทำการสมทบเงินจำนวนมาก โปรดตรวจสอบข้อจำกัดด้านจำนวนเงินสมทบและคำแนะนำด้านภาษีปัจจุบัน ของ ATO
ผู้ที่มีรายได้สูงอาจต้องเสียภาษีตามมาตรา 293 ด้วย ปัจจุบันกรมสรรพากร (ATO) จะเรียกเก็บภาษีเพิ่มเติมนี้เมื่อรายได้ตามมาตรา 293 บวกกับเงินสมทบที่ได้รับสิทธิพิเศษที่เกี่ยวข้องเกินกว่าเกณฑ์ที่กฎหมายกำหนด นี่เป็นเหตุผลหนึ่งที่ควรตรวจสอบเงินสมทบส่วนบุคคลจำนวนมากที่หักจากเงินเดือนหรือสามารถนำไปลดหย่อนภาษีได้ตามกฎระเบียบของ ATO ในปัจจุบัน แทนที่จะถือว่าเป็นการลดหย่อนภาษีโดยอัตโนมัติ
คุณสามารถเพิ่มเงินเข้ากองทุนสำรองเลี้ยงชีพได้หรือไม่?
ใช่แล้ว วิธีการทั่วไปได้แก่ การหักเงินเดือนเข้ากองทุนบำเหน็จบำนาญผ่านนายจ้าง และการบริจาคส่วนตัวโดยตรงเข้ากองทุนของคุณ หากคุณบริจาคส่วนตัวและตั้งใจจะขอหักลดหย่อนภาษี โดยทั่วไปแล้วคุณจะต้องแจ้งความประสงค์อย่างถูกต้องต่อกองทุนบำเหน็จบำนาญของคุณและได้รับการยืนยันก่อนจึงจะสามารถขอหักลดหย่อนได้ สำนักงานสรรพากรแห่งออสเตรเลีย (ATO) อธิบายกระบวนการนี้ไว้ในคำแนะนำเกี่ยวกับการบริจาคส่วนตัวเข้ากองทุนบำเหน็จบำนาญ
การสมทบเงินเพิ่มเติมอาจมีประโยชน์ แต่จะทำให้เงินของคุณถูกล็อกไว้ในระบบบำนาญมากขึ้น และอาจส่งผลกระทบต่อข้อจำกัดในการสมทบเงิน ภาษี สวัสดิการจากรัฐบาล และความต้องการเงินสดในระยะสั้นของคุณ นี่คือจุดที่คำแนะนำทั่วไปมีข้อจำกัด: กลยุทธ์การสมทบเงินที่ดีที่สุดขึ้นอยู่กับรายได้ อายุ หนี้สิน สถานะทางภาษี และแผนการเกษียณอายุของคุณ
คุณสามารถถอนเงินกองทุนสำรองเลี้ยงชีพได้เมื่อไหร่?
เงินสะสมเพื่อการเกษียณ (Superannuation) นั้นถูกเก็บไว้สำหรับการเกษียณ ดังนั้นโดยทั่วไปแล้วคุณไม่สามารถถอนออกมาใช้ได้ตามใจชอบ เว็บไซต์ MoneySmart ระบุว่าคนส่วนใหญ่สามารถเข้าถึงเงินสะสมเพื่อการเกษียณได้ตั้งแต่อายุ 60 ปี หากเกษียณหรือออกจากงาน และตั้งแต่อายุ 65 ปี ไม่ว่าพวกเขาจะยังทำงานอยู่หรือไม่ก็ตาม กระแสรายได้ในช่วงเปลี่ยนผ่านสู่การเกษียณอาจอนุญาตให้เข้าถึงเงินได้ในวงจำกัดหลังจากถึงอายุที่กำหนดสำหรับการเก็บเงินสะสมเพื่อการเกษียณ ในขณะที่ยังคงทำงานอยู่
 การถอนเงินจากกองทุนสำรองเลี้ยงชีพเป็นการตัดสินใจที่แยกต่างหากจากการสร้างกองทุน: ตรวจสอบอายุ สถานะการทำงาน สถานะทางภาษี และความต้องการรายได้หลังเกษียณของคุณก่อนที่จะถอนเงิน
นอกจากนี้ยังมีกฎเกณฑ์การเข้าถึงเงินก่อนกำหนดที่จำกัด ซึ่งอาจรวมถึงกรณีเฉพาะ เช่น ความยากลำบากทางการเงินอย่างรุนแรง เหตุผลด้านมนุษยธรรม โรคร้ายแรงระยะสุดท้าย ความทุพพลภาพถาวร และโครงการออมทรัพย์เพื่อซื้อบ้านหลังแรกสำหรับเงินสมทบโดยสมัครใจที่เข้าเกณฑ์ สิทธิ์เหล่านี้ไม่ใช่สิทธิ์การถอนเงินทั่วไป โปรดระมัดระวังบุคคลใดก็ตามที่ส่งเสริมวิธีการ "ปลดล็อก" เงินกองทุนสำรองเลี้ยงชีพนอกเหนือจากกฎเกณฑ์อย่างเป็นทางการ
สำหรับเงื่อนไขปัจจุบัน โปรดดูคู่มือของ MoneySmart เกี่ยวกับการรับเงินบำนาญของคุณหากคุณกำลังพิจารณาโครงการ First Home Super Saver โปรดใช้คำแนะนำอย่างเป็นทางการของ ATO เกี่ยวกับFHSS
อะไรเปลี่ยนแปลงไปในปี 2026?
การเปลี่ยนแปลงครั้งใหญ่ที่สุดในชีวิตประจำวันของพนักงานคือระบบการจ่ายเงินสมทบประกันสังคม (Payday Super) ซึ่งเริ่มใช้เมื่อวันที่ 1 กรกฎาคม 2569 ก่อนหน้านี้ นายจ้างโดยทั่วไปต้องจ่ายเงินสมทบประกันสังคมอย่างน้อยทุกไตรมาส แม้ว่าหลายบริษัทจะจ่ายบ่อยกว่านั้นก็ตาม ภายใต้ระบบใหม่นี้ การจ่ายเงินสมทบประกันสังคมจะเชื่อมโยงกับการจ่ายเงินเดือนแต่ละครั้งอย่างใกล้ชิดมากขึ้น
โดยหลักการแล้ว วิธีนี้ทำให้การตรวจสอบบัญชีง่ายขึ้น: แทนที่จะรอจนถึงสิ้นไตรมาสเพื่อดูว่าเงินสมทบเข้ามาหรือไม่ คุณสามารถเปรียบเทียบข้อมูลเงินเดือนกับธุรกรรมของกองทุนได้ในรอบเวลาที่บ่อยขึ้น ไม่ได้หมายความว่าเงินจะต้องปรากฏขึ้นทันทีในวันจ่ายเงินเดือน กฎระเบียบอย่างเป็นทางการอนุญาตให้มีเวลาเพื่อให้เงินสมทบเข้ากองทุนได้
การเปลี่ยนแปลงที่สำคัญอีกประการหนึ่งในปี 2026 คือเรื่องเงินสมทบเข้ากองทุนบำเหน็จบำนาญสำหรับเงินค่าจ้างลาคลอดที่ได้รับเงินสนับสนุนจากรัฐบาล สำนักงานสรรพากรแห่งออสเตรเลีย (ATO) ระบุว่า เงินสมทบเข้ากองทุนบำเหน็จบำนาญสำหรับเงินค่าจ้างลาคลอดที่ได้รับเงินสนับสนุนจากรัฐบาลจะเริ่มตั้งแต่วันที่ 1 กรกฎาคม 2026 และจะถูกจ่ายเข้ากองทุนตามกฎของโครงการที่เกี่ยวข้อง หากกรณีนี้มีผลกับคุณ โปรดตรวจสอบข้อมูลจาก Services Australia และ ATO สำหรับปีที่ได้รับเงิน แทนที่จะคิดว่ามันจะปรากฏเป็นเงินสมทบจากนายจ้างในสลิปเงินเดือนแต่ละฉบับ
วิธีตรวจสอบว่ากองทุนสำรองเลี้ยงชีพของคุณทำงานได้อย่างถูกต้องหรือไม่
ผลลัพธ์ที่ดีไม่ได้หมายความถึงแค่ยอดเงินคงเหลือจำนวนมาก การทดสอบที่มีประโยชน์คือระบบทำงานได้ตามที่คาดหวังไว้สำหรับสถานการณ์ของคุณหรือไม่ ควรตรวจสอบตามรายการนี้อย่างน้อยเป็นระยะๆ และทุกครั้งที่คุณเปลี่ยนงาน:
- ตรวจสอบให้แน่ใจว่ากองทุนที่นายจ้างของคุณจ่ายเงินสมทบนั้นเป็นกองทุนที่คุณคาดหวังไว้
- เปรียบเทียบเงินสมทบกองทุนบำเหน็จบำนาญที่แสดงในสลิปเงินเดือนกับเงินสมทบที่กองทุนได้รับ
- โปรดตรวจสอบให้แน่ใจว่าข้อมูลส่วนบุคคลและหมายเลขประจำตัวผู้เสียภาษีของคุณเป็นข้อมูลล่าสุดที่แจ้งไว้กับกองทุน
- ตรวจสอบค่าธรรมเนียม ตัวเลือกการลงทุน ผลตอบแทนระยะยาว และประกันภัย
- ตรวจสอบ myGov/ATO สำหรับบัญชีเงินบำนาญเก่า บัญชีที่สูญหาย หรือบัญชีซ้ำซ้อน
- ก่อนที่จะรวมพอร์ตการลงทุน โปรดตรวจสอบให้แน่ใจว่าคุณจะไม่สูญเสียประกันภัยหรือผลประโยชน์จากกองทุนที่มีค่า
- ก่อนที่จะบริจาคเงินจำนวนมากโดยสมัครใจ โปรดตรวจสอบวงเงินบริจาคสูงสุดและกฎระเบียบด้านภาษีของ ATO ในปัจจุบัน
- ก่อนถอนเงิน โปรดตรวจสอบให้แน่ใจว่าคุณมีคุณสมบัติตรงตามเงื่อนไขการถอนเงินที่ถูกต้อง
- โปรดตรวจสอบให้แน่ใจว่าข้อมูลผู้รับผลประโยชน์และข้อมูลติดต่อเป็นปัจจุบันอยู่เสมอ
คุณควรตรวจสอบเพิ่มเติมเมื่อใด?
หากเงินสมทบจากนายจ้างของคุณไม่ปรากฏภายในกรอบเวลาที่คาดไว้ในบัญชีเงินสมทบกองทุนบำเหน็จบำนาญ (Payday Super) โปรดตรวจสอบวันที่จ่ายเงิน รายละเอียดกองทุนที่แจ้งไว้กับฝ่ายเงินเดือน และตรวจสอบว่ากองทุนได้บันทึกรายการธุรกรรมแล้วหรือไม่ หากปัญหายังไม่ได้รับการแก้ไข ให้ใช้กระบวนการปัจจุบันของ ATO สำหรับเงินสมทบกองทุนบำเหน็จบำนาญที่ไม่ได้รับหรือไม่ถูกต้อง แทนที่จะพึ่งพาคำอธิบายภายในจากฝ่ายเงินเดือนเพียงอย่างเดียว
หากคุณกำลังตัดสินใจเลือกระหว่างกองทุนต่างๆ การบริจาคเงินจำนวนมาก การบริหารจัดการกองทุนบำเหน็จบำนาญด้วยตนเอง การตัดสินใจว่าจะยกเลิกประกันภัยหรือไม่ หรือการวางแผนการถอนเงินเพื่อการเกษียณ ผลที่ตามมาอาจมีความสำคัญและเป็นเรื่องส่วนตัวอย่างมาก คำแนะนำอย่างเป็นทางการจาก ATO และ MoneySmart เป็นจุดเริ่มต้นที่เชื่อถือได้ แต่การตัดสินใจที่ซับซ้อนอาจจำเป็นต้องขอคำแนะนำจากผู้เชี่ยวชาญด้านการเงินหรือภาษีที่มีใบอนุญาต
วิธีที่ง่ายที่สุดในการดูแลเรื่องเงินบำนาญของคุณคือการตรวจสอบก่อนที่จะเกิดปัญหา: รู้จักกองทุนของคุณ ตรวจสอบเงินสมทบ เข้าใจค่าธรรมเนียมและค่าประกันที่คุณจ่าย และรู้เงื่อนไขในการถอนเงิน นิสัยทั้งสี่นี้จะทำให้การจัดการระบบง่ายขึ้นมากตลอดช่วงชีวิตการทำงาน









