คุณใช้บัตรแตะเพื่อซื้อกาแฟราคา 6 ดอลลาร์ จองเที่ยวบินออนไลน์ หรือชำระบิลด้วยบัตรเครดิต และจะมีค่าธรรมเนียมเป็นเปอร์เซ็นต์ปรากฏขึ้นในขั้นตอนสุดท้าย ในออสเตรเลีย ประสบการณ์ที่คุ้นเคยนี้กำลังจะเปลี่ยนไป ตั้งแต่วันที่ 1 ตุลาคม 2569 เครือข่ายบัตรรายใหญ่จะเริ่มใช้กฎ "ห้ามคิดค่าธรรมเนียมเพิ่มเติม" ซึ่งจะห้ามไม่ให้ธุรกิจต่างๆ เรียกเก็บค่าธรรมเนียมแยกต่างหากเพียงเพราะลูกค้าชำระเงินด้วยบัตรเครดิต บัตรเดบิต หรือบัตรเติมเงินที่อยู่ภายใต้กฎดังกล่าว
รายละเอียดที่สำคัญคือ นี่เป็นการปฏิรูปที่ได้รับการยืนยันแล้ว ไม่ใช่เพียงแค่ข้อเสนอในอดีต ธนาคารกลางออสเตรเลีย (RBA) ได้ทำการทบทวนต้นทุนและค่าธรรมเนียมเพิ่มเติมสำหรับการชำระเงินด้วยบัตรเครดิตเสร็จสิ้นในเดือนมีนาคม 2026 และได้เปลี่ยนแปลงมาตรฐานเพื่อให้เครือข่ายบัตรที่กำหนดสามารถกำหนดกฎการไม่คิดค่าธรรมเนียมเพิ่มเติมได้ตั้งแต่วันที่ 1 ตุลาคม eftpos, Mastercard และ Visa ต่างก็ตัดสินใจทำเช่นนั้นแล้ว RBA ยังกล่าวอีกว่า American Express, UnionPay และ PayPal ได้ประกาศว่าจะยกเลิกการคิดค่าธรรมเนียมเพิ่มเติมตั้งแต่วันเดียวกัน โดยขึ้นอยู่กับกฎและข้อตกลงของแต่ละองค์กร
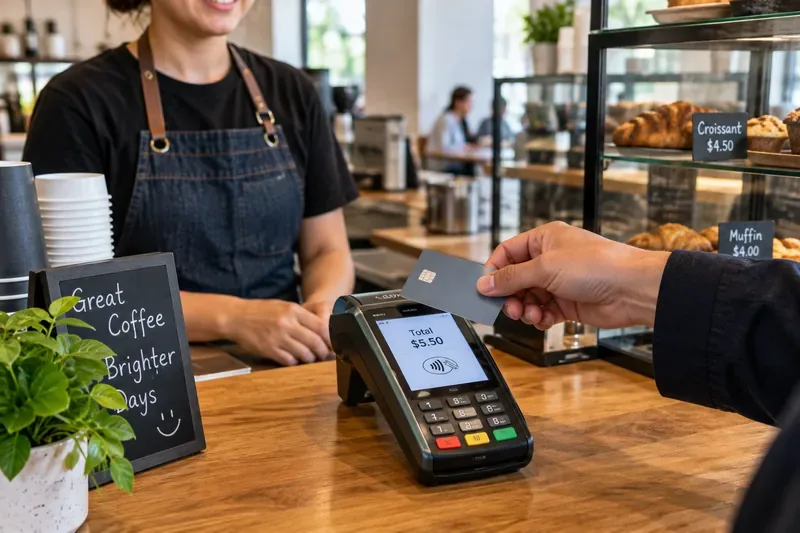 ตั้งแต่วันที่ 1 ตุลาคม 2569 ค่าธรรมเนียมแยกต่างหากที่เรียกเก็บเฉพาะสำหรับการใช้บัตรที่ได้รับความคุ้มครองจะถูกยกเลิกภายใต้กฎใหม่ที่ไม่มีการคิดค่าธรรมเนียมเพิ่มเติม
อะไรจะเปลี่ยนแปลงไปบ้างในวันที่ 1 ตุลาคม 2569?
จนถึงวันที่ 30 กันยายน 2026 ธุรกิจในออสเตรเลียโดยทั่วไปสามารถคิดค่าธรรมเนียมเพิ่มเติมสำหรับการชำระเงินด้วยบัตรได้ แต่ค่าธรรมเนียมนั้นต้องไม่สูงกว่าต้นทุนของธุรกิจในการรับชำระเงินประเภทนั้น นอกจากนี้ยังมีกฎเกี่ยวกับการแสดงราคาด้วย กล่าวคือ หากไม่มีวิธีการชำระเงินอื่นที่ไม่คิดค่าธรรมเนียมเพิ่มเติม ค่าธรรมเนียมเพิ่มเติมขั้นต่ำที่หลีกเลี่ยงไม่ได้จะต้องรวมอยู่ในราคาที่แสดงด้วย
ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป กฎเกณฑ์เกี่ยวกับการชำระเงินด้วยบัตรจะเปลี่ยนแปลงไป Visa, Mastercard, American Express และ eftpos จะเริ่มใช้กฎการไม่คิดค่าธรรมเนียมเพิ่มเติมสำหรับการชำระเงินด้วยบัตรเติมเงิน บัตรเดบิต และบัตรเครดิตบนเครือข่ายของตน ในทางปฏิบัติแล้ว ร้านค้าไม่ควรเพิ่มข้อความเช่น “ค่าธรรมเนียมบัตร 1.5%” เพียงเพราะคุณใช้บัตรเหล่านั้น
ธนาคารกลางออสเตรเลีย (RBA) อธิบายถึงการปฏิรูปนี้ในคำถามที่พบบ่อยเกี่ยวกับการยกเลิกค่าธรรมเนียมเพิ่มเติมอย่างเป็นทางการคณะกรรมการการแข่งขันและคุ้มครองผู้บริโภคแห่งออสเตรเลีย (ACCC) ก็ได้สรุปการเปลี่ยนแปลงนี้ไว้ในหน้าคำแนะนำเกี่ยวกับค่าธรรมเนียมเพิ่มเติมของบัตรเช่นกัน
นี่เป็นการห้ามของรัฐบาลที่เขียนไว้โดยตรงในกฎหมายคุ้มครองผู้บริโภคใช่หรือไม่?
ไม่เชิง และความแตกต่างนี้สำคัญมาก ธนาคารกลางออสเตรเลีย (RBA) ได้ยกเลิกข้อจำกัดทางกฎหมายที่เคยห้ามเครือข่ายบัตรเครดิตที่กำหนดไว้จากการกำหนดกฎห้ามคิดค่าธรรมเนียมเพิ่มเติม เครือข่ายเหล่านั้นจึงนำกฎเหล่านั้นไปใช้ผ่านข้อกำหนดของระบบและสัญญาของร้านค้า
นั่นหมายความว่าการบังคับใช้กฎห้ามเรียกเก็บค่าธรรมเนียมเพิ่มเติมโดยตรงนั้น โดยทั่วไปแล้วจะอยู่ที่เครือข่ายบัตรและผู้ให้บริการชำระเงิน มากกว่าคณะกรรมการการแข่งขันและคุ้มครองผู้บริโภคแห่งออสเตรเลีย (ACCC) อย่างไรก็ตาม ACCC ยังคงบังคับใช้กฎหมายคุ้มครองผู้บริโภคของออสเตรเลีย รวมถึงกฎเกี่ยวกับการกล่าวอ้างราคาที่ทำให้เข้าใจผิดหรือการปลอมแปลงค่าธรรมเนียมบัตรเป็นอย่างอื่น
บทสรุปที่เข้าใจง่ายของธนาคารกลางออสเตรเลีย (RBA) เกี่ยวกับการทบทวน ระบบอธิบายถึงสาเหตุที่ระบบเปลี่ยนแปลงไปว่า การเรียกเก็บค่าธรรมเนียมเพิ่มเติมนั้นยากขึ้นสำหรับผู้บริโภคที่จะหลีกเลี่ยง มีความซับซ้อนมากขึ้น และมักมีการเปิดเผยข้อมูลที่ไม่ชัดเจน
การเปลี่ยนแปลงนี้ครอบคลุมทั้งบัตรเดบิตและบัตรเครดิตหรือไม่?
ใช่แล้ว แม้ว่าการค้นหาหลายครั้งจะกล่าวถึง "การห้ามเรียกเก็บค่าธรรมเนียมเพิ่มเติมสำหรับบัตรเครดิตในเดือนตุลาคม" แต่การปฏิรูปที่ได้รับการยืนยันนั้นครอบคลุมกว้างกว่านั้น โดยครอบคลุมถึงบัตรเดบิต บัตรเติมเงิน และบัตรเครดิตในเครือข่ายที่เกี่ยวข้องด้วย
สำหรับผู้บริโภคจำนวนมาก นี่เป็นการเปลี่ยนแปลงครั้งใหญ่กว่ากฎที่บังคับใช้เฉพาะบัตรเครดิตเสียอีก ปัจจุบัน ผู้ที่ใช้บัตรเดบิตทั่วไปในร้านกาแฟ ร้านอาหาร ร้านค้าปลีก หรือชำระเงินออนไลน์ อาจพบค่าธรรมเนียมเพิ่มเติมเป็นเปอร์เซ็นต์แบบเดียวกับผู้ที่ใช้บัตรเครดิต แต่ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป จะไม่มีการเรียกเก็บค่าธรรมเนียมเพิ่มเติมเฉพาะบัตรเหล่านั้นในเครือข่ายที่กำหนดอีกต่อไป
ธุรกิจยังสามารถเรียกเก็บค่าธรรมเนียมอะไรได้บ้าง?
กฎใหม่นี้ไม่ได้ยกเลิกค่าธรรมเนียมเพิ่มเติมทั้งหมด แต่มีเป้าหมายที่ค่าธรรมเนียมที่เรียกเก็บเนื่องจากการชำระเงินด้วยบัตร ธุรกิจยังคงสามารถเรียกเก็บค่าธรรมเนียมอื่นๆ ที่ถูกต้องตามกฎหมายได้ หากได้รับอนุญาต โดยที่ค่าธรรมเนียมเหล่านั้นไม่ใช่การเปลี่ยนชื่อค่าธรรมเนียมการใช้บัตร และต้องเป็นไปตามกฎหมายคุ้มครองผู้บริโภคเรื่องการกำหนดราคา
- อาจมีค่าธรรมเนียมเพิ่มเติมในช่วงสุดสัปดาห์
- อาจมีการเรียกเก็บค่าธรรมเนียมเพิ่มเติมในวันหยุดนักขัตฤกษ์
- อาจยังคงมีค่าธรรมเนียมการจองหรือค่าบริการตามที่ได้แจ้งไว้ตามกฎหมาย
- อาจมีค่าใช้จ่ายเพิ่มเติมในการจัดส่งและค่าใช้จ่ายอื่นๆ แยกต่างหาก
- ธุรกิจอาจเสนอส่วนลดสำหรับการชำระเงินด้วยวิธีใดวิธีหนึ่งโดยเฉพาะ เช่น เงินสดหรือ PayID หากแสดงราคาอย่างถูกต้อง
คณะกรรมการการแข่งขัน และคุ้มครองผู้บริโภคแห่งออสเตรเลีย (ACCC) เตือนธุรกิจต่างๆ ไม่ให้หลีกเลี่ยงกฎใหม่โดยการเรียกค่าธรรมเนียมการใช้บัตรว่า “ค่าบริการ” หรือใช้คำอื่นใดเมื่อจริงๆ แล้วค่าธรรมเนียมนั้นเกิดขึ้นจากการใช้บัตร ซึ่งอาจถือเป็นการกระทำที่ทำให้เข้าใจผิดได้แนวทางการแสดงราคา ของ ACCC อธิบายถึงวิธีการแสดงค่าธรรมเนียมที่หลีกเลี่ยงไม่ได้และส่วนลดสำหรับวิธีการชำระเงินต่างๆ
ราคาจะสูงขึ้นแทนหรือไม่?
อาจเป็นไปได้ในบางธุรกิจ การปฏิรูปไม่ได้ทำให้การรับชำระเงินด้วยบัตรเป็นไปโดยไม่เสียค่าใช้จ่ายสำหรับผู้ค้า ธุรกิจยังคงต้องจ่ายค่าใช้จ่ายให้กับธนาคาร ผู้รับชำระเงิน ผู้ประมวลผลการชำระเงิน และเครือข่ายบัตร อย่างไรก็ตาม ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป ผู้ค้าที่อยู่ภายใต้การปฏิรูปจะต้องชดเชยค่าใช้จ่ายเหล่านั้นผ่านราคาสินค้าโดยรวมแทนที่จะเรียกเก็บค่าธรรมเนียมเพิ่มเติมสำหรับการรับชำระเงินด้วยบัตร
ธนาคารกลางออสเตรเลีย (RBA) ได้ประกาศเปลี่ยนแปลงค่าธรรมเนียมเพิ่มเติมควบคู่ไปกับการลดเพดานค่าธรรมเนียมการแลกเปลี่ยน (interchange fee) ตั้งแต่วันที่ 1 ตุลาคม 2569 สำหรับบัตรเครดิตผู้บริโภคในประเทศ เพดานค่าธรรมเนียมการแลกเปลี่ยนสูงสุดจะอยู่ที่ 0.30% ของมูลค่าธุรกรรม บัตรเดบิตและบัตรเติมเงินก็จะมีเพดานที่ลดลงหรือมีการปรับปรุงใหม่เช่นกัน จุดประสงค์คือเพื่อลดต้นทุนการรับชำระเงินพื้นฐานในขณะเดียวกันก็ทำให้สิ่งที่ผู้บริโภคเห็นในขั้นตอนการชำระเงินง่ายขึ้น
นั่นไม่ได้หมายความว่าราคาสินค้าบนชั้นวางของแต่ละร้านค้าปลีกจะไม่เปลี่ยนแปลง หรือว่าผู้ค้าทุกรายจะลดราคาลง ธุรกิจต่างๆ ยังคงมีอิสระในการกำหนดราคาด้วยตนเอง โดยอยู่ภายใต้กฎหมายการแข่งขันและกฎหมายคุ้มครองผู้บริโภค การเปลี่ยนแปลงที่ผู้บริโภคเห็นส่วนใหญ่เกี่ยวข้องกับความโปร่งใส กล่าวคือ ค่าธรรมเนียมบัตรจะไม่ปรากฏเป็นค่าธรรมเนียมเพิ่มเติมในขั้นตอนสุดท้ายของการทำธุรกรรมอีกต่อไป
จะเกิดอะไรขึ้นหากคุณพบค่าธรรมเนียมเพิ่มเติมจากบัตรเครดิตหลังวันที่ 1 ตุลาคม?
เริ่มด้วยการตรวจสอบที่ง่ายที่สุด: ยืนยันว่าค่าธรรมเนียมนั้นเป็นค่าธรรมเนียมอะไรกันแน่ ค่าธรรมเนียม "ค่าบริการวันเสาร์" "ค่าธรรมเนียมการจอง" หรือ "ค่าธรรมเนียมการจัดส่ง" นั้นแตกต่างจากค่าธรรมเนียมที่ปรากฏขึ้นเนื่องจากคุณเลือกใช้ Visa, Mastercard, American Express หรือ eftpos เท่านั้น
1. ตรวจสอบวิธีการชำระเงินและข้อความที่ระบุไว้
ตรวจสอบใบเสร็จรับเงิน หน้าจอชำระเงิน ใบแจ้งหนี้ หรือเครื่องรับชำระเงิน หากค่าธรรมเนียมนั้นเชื่อมโยงกับประเภทบัตรอย่างชัดเจน หรือปรากฏขึ้นหลังจากเลือกบัตรที่ครอบคลุมแล้วเท่านั้น อาจไม่สอดคล้องกับกฎการไม่เรียกเก็บค่าธรรมเนียมเพิ่มเติมของเครือข่าย
2. ขอให้ทางร้านอธิบายค่าใช้จ่ายดังกล่าว
ผู้ค้าอาจใช้การตั้งค่าเครื่องรับชำระเงินแบบเก่า ป้ายโฆษณาที่ล้าสมัย หรือผู้ให้บริการชำระเงินที่ยังไม่ได้รับการอัปเดตอย่างถูกต้อง ธนาคารกลางออสเตรเลีย (RBA) ระบุว่า ผู้ให้บริการชำระเงินหลายรายคาดว่าจะปิดใช้งานฟังก์ชันการคิดค่าธรรมเนียมเพิ่มเติมประมาณวันที่ 1 ตุลาคม
3. เก็บหลักฐานไว้หากข้อกล่าวหานั้นดูไม่ถูกต้อง
เก็บใบเสร็จไว้ แคปหน้าจอขั้นตอนการชำระเงิน และจดบันทึกวันที่ ร้านค้า จำนวนเงิน และเครือข่ายบัตร เพื่อให้สามารถแจ้งปัญหาไปยังร้านค้า ผู้ให้บริการชำระเงิน หรือเครือข่ายที่เกี่ยวข้องได้ง่ายขึ้น
4. แยกแยะประเด็นเกี่ยวกับกฎระเบียบของโครงการออกจากประเด็นเกี่ยวกับการกำหนดราคาที่ทำให้เข้าใจผิด
คณะกรรมการการแข่งขันและคุ้มครองผู้บริโภคแห่งออสเตรเลีย (ACCC) ระบุว่า เครือข่ายบัตรหรือผู้ให้บริการชำระเงินมีหน้าที่รับผิดชอบในการบังคับใช้กฎห้ามเรียกเก็บค่าธรรมเนียมเพิ่มเติม หากปัญหาอยู่ที่การแสดงราคาที่ทำให้เข้าใจผิด เช่น ธุรกิจปลอมแปลงค่าธรรมเนียมการใช้บัตรเป็นค่าธรรมเนียมอื่น ACCC และหน่วยงานคุ้มครองผู้บริโภคของรัฐหรือเขตปกครองยังคงมีหน้าที่รับผิดชอบในการบังคับใช้กฎหมายคุ้มครองผู้บริโภค
ธุรกิจต่างๆ ควรเตรียมตัวอย่างไรบ้างก่อนเดือนตุลาคม?
ธุรกิจที่เรียกเก็บค่าธรรมเนียมเพิ่มเติมในปัจจุบันไม่ควรยกเลิกกฎปัจจุบันก่อนกำหนด เว้นแต่พวกเขาจะเลือกที่จะหยุดเรียกเก็บค่าธรรมเนียมเพิ่มเติมโดยสมัครใจ กฎหมายที่มีอยู่ยังคงมีผลบังคับใช้จนถึงวันที่ 30 กันยายน 2569 กล่าวคือ ค่าธรรมเนียมเพิ่มเติมสำหรับการใช้บัตรต้องไม่เกินต้นทุนการรับชำระเงินของร้านค้า และข้อกำหนดเกี่ยวกับการแสดงราคายังคงมีผลบังคับใช้ต่อไป
ก่อนวันที่ 1 ตุลาคม ธุรกิจต่างๆ ควรตรวจสอบเมนู รายการราคา หน้าชำระเงิน ใบแจ้งหนี้ แอปพลิเคชัน และป้าย ณ จุดขาย นอกจากนี้ ควรปรึกษากับผู้ให้บริการชำระเงินเกี่ยวกับค่าตั้งค่าเครื่องรับชำระเงินและการกำหนดค่าการชำระเงินออนไลน์ คณะกรรมการการแข่งขันและคุ้มครองผู้บริโภคแห่งออสเตรเลีย (ACCC) แนะนำเป็นพิเศษให้ลบข้อความแจ้งค่าธรรมเนียมเพิ่มเติมสำหรับบัตร และตรวจสอบให้แน่ใจว่าได้ปิดใช้งานฟังก์ชันค่าธรรมเนียมเพิ่มเติมในกรณีที่จำเป็น
เหตุใดธนาคารกลางออสเตรเลีย (RBA) จึงเปลี่ยนระบบ?
ธนาคารกลางออสเตรเลีย (RBA) สรุปว่า การเรียกเก็บค่าธรรมเนียมเพิ่มเติมสำหรับการใช้บัตรเครดิตนั้น ไม่ได้บรรลุเป้าหมายนโยบายเดิมอย่างมีประสิทธิภาพอีกต่อไป เดิมทีนโยบายนี้ออกแบบมาเพื่อส่งสัญญาณว่าวิธีการชำระเงินบางวิธีมีต้นทุนสูงกว่าวิธีอื่นสำหรับผู้ค้า และกระตุ้นให้ผู้บริโภคเลือกใช้ทางเลือกที่มีต้นทุนต่ำกว่า อย่างไรก็ตาม เมื่อเวลาผ่านไป การใช้เงินสดลดลง ธุรกิจจำนวนมากขึ้นใช้ค่าธรรมเนียมเดียวกันกับบัตรหลายประเภท และผู้บริโภคพบว่าการหลีกเลี่ยงค่าธรรมเนียมบัตรเครดิตนั้นยากขึ้นเรื่อยๆ
การทบทวนนโยบายของธนาคารกลางออสเตรเลีย (RBA) ในช่วงปี 2024–2026 ได้รับเอกสารข้อเสนอแนะมากกว่า 260 ฉบับ และมีการประชุมประมาณ 150 ครั้งกับผู้มีส่วนร่วมในภาคอุตสาหกรรม หน่วยงานภาครัฐ ธุรกิจ และกลุ่มผู้บริโภค มาตรการสุดท้ายประกอบด้วยการยกเลิกค่าธรรมเนียมเพิ่มเติม การลดเพดานค่าธรรมเนียมการแลกเปลี่ยน และการเพิ่มความโปร่งใสของค่าธรรมเนียม ข้อกำหนดการเผยแพร่ค่าธรรมเนียมเพิ่มเติมจะเริ่มในเดือนตุลาคม 2026 และการปฏิรูปเพิ่มเติมจะดำเนินต่อไปจนถึงปี 2027
วิธีตรวจสอบว่าการปฏิรูปได้ผลดีกับคุณหรือไม่
หลังวันที่ 1 ตุลาคม คุณสามารถตรวจสอบด้วยตนเองได้ง่ายๆ โดยเปรียบเทียบราคาที่โฆษณาไว้กับราคาที่คุณจ่ายเมื่อใช้บัตรที่รองรับ หากสินค้าที่มีราคา 20 ดอลลาร์ถูกโฆษณาไว้ที่ 20 ดอลลาร์ และคุณจ่ายด้วย Visa, Mastercard, American Express หรือ eftpos คุณจะไม่เห็นค่าธรรมเนียมเพิ่มเติมใดๆ เพียงเพราะคุณใช้บัตรเหล่านั้น
หากยอดเงินสุดท้ายสูงกว่าที่กำหนด ให้ระบุเหตุผลก่อนที่จะสรุปว่ามีการละเมิดกฎ ค่าธรรมเนียมเพิ่มเติมสำหรับวันหยุดสุดสัปดาห์ที่ระบุไว้อย่างชัดเจนอาจยังคงมีผลบังคับใช้ ค่าธรรมเนียมการจองแยกต่างหากก็อาจมีผลบังคับใช้เช่นกัน ค่าธรรมเนียมที่ระบุหรือทำหน้าที่เป็นค่าธรรมเนียมเพิ่มเติมสำหรับการชำระเงินด้วยบัตรนั้นแตกต่างออกไป
สำหรับรายละเอียดการดำเนินการล่าสุด โปรด ดู คำถามที่พบบ่อยเกี่ยวกับการคิดค่าธรรมเนียมเพิ่มเติมของธนาคารกลางออสเตรเลีย (RBA) ในเดือนตุลาคม 2026 และ คำแนะนำเกี่ยวกับการคิดค่าธรรมเนียมบัตรเพิ่มเติมของคณะกรรมการการแข่งขันและคุ้มครองผู้บริโภคแห่งออสเตรเลีย (ACCC) ข้อมูลในบทความนี้ได้รับการตรวจสอบเมื่อวันที่ 25 กันยายน 2026









