การเปลี่ยนแปลงที่สำคัญที่สุดในแอปพลิเคชันการจัดการการเงินส่วนบุคคลในปี 2026 ไม่ใช่แผนภูมิการใช้จ่ายที่สวยงามขึ้น แต่เป็นการเปลี่ยนจากแดชบอร์ดแบบเดิม ๆ ไปสู่ซอฟต์แวร์ที่สามารถตีความข้อมูลทางการเงินของคุณ ระบุสิ่งที่ควรให้ความสนใจ และในบางกรณี สามารถเตรียมการเปลี่ยนแปลงเพื่อให้คุณอนุมัติได้
การเปลี่ยนแปลงนั้นสามารถตรวจสอบได้แล้ว Copilot Money เปิดตัวเบต้าสาธารณะของ Money Assistant เมื่อวันที่ 16 เมษายน 2026 โดยอธิบายถึงการสรุปข้อมูลเชิงรุก การแนะนำการจัดหมวดหมู่ใหม่ การจับคู่การคืนเงิน และการดำเนินการที่เกี่ยวข้องกับงบประมาณที่ต้องได้รับการอนุมัติจากผู้ใช้ ภายในวันที่ 12 สิงหาคม Copilot กล่าวว่าผู้ช่วยเบต้าสามารถสร้าง อัปเดต และลบหมวดหมู่ งบประมาณ ธุรกรรม ธุรกรรมที่เกิดขึ้นซ้ำ และกฎต่างๆ ได้ ในขณะที่ยังคงให้ผู้ใช้สามารถอนุมัติหรือปฏิเสธคำแนะนำได้ Quicken ยังได้เปิดตัวประสบการณ์ AI Chat ใน Quicken Simplifi ในปี 2026 ซึ่งสามารถใช้ข้อมูล Simplifi ของลูกค้าเพื่อตอบคำถามและช่วยในการดำเนินการต่างๆ โดยมีการตรวจสอบและอนุมัติก่อนที่จะทำการเปลี่ยนแปลง สิ่งเหล่านี้เป็นความก้าวหน้าที่สำคัญ แต่ยังคงเป็นคุณสมบัติที่กำลังพัฒนาอยู่มากกว่าจะเป็นที่ปรึกษาทางการเงินอัตโนมัติ ดูประกาศอย่างเป็นทางการของCopilot Money Assistant การอัปเดตผลิตภัณฑ์ Copilotและเอกสารประกอบ Quicken AI Chat
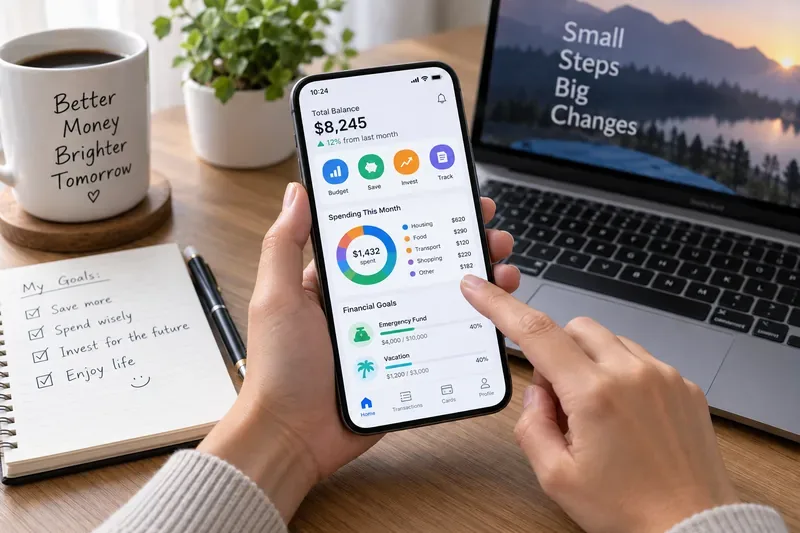 แดชบอร์ดการเงินส่วนบุคคลจะมีประโยชน์ก็ต่อเมื่อมันเปลี่ยนกิจกรรมในบัญชีให้เป็นหมวดหมู่การใช้จ่าย เป้าหมาย และการตัดสินใจที่ชัดเจน ไม่ใช่แค่หน้าจอให้ตรวจสอบอีกหน้าจอหนึ่งเท่านั้น
“การเปลี่ยนแปลงเกม” ควรมีความหมายอย่างไรสำหรับคุณ
แอปพลิเคชันด้านการเงินที่ดีควรได้รับฉายานั้นก็ต่อเมื่อมันช่วยปรับปรุงผลลัพธ์ที่คุณสามารถสังเกตเห็นได้จริง คำถามที่สำคัญไม่ใช่ว่าแอปนั้นมี AI แผนภูมิสีสันสวยงาม หรือเชื่อมต่อกับธนาคารหลายร้อยแห่งหรือไม่ แต่เป็นว่าแอปนั้นช่วยให้คุณตัดสินใจได้ดีขึ้นโดยมีอุปสรรคน้อยลงหรือไม่
สำหรับคนส่วนใหญ่ มีผลลัพธ์เชิงปฏิบัติ 5 ประการที่ควรค่าแก่การวัดผล:
- ความโปร่งใส:คุณสามารถเห็นว่าเงินสดไปอยู่ที่ไหนโดยไม่ต้องตรวจสอบความถูกต้องของแอปธนาคารและบัตรต่างๆ ด้วยตนเอง
- ความถูกต้อง:รายการธุรกรรม บิลค่าใช้จ่ายประจำ การโอนเงิน และรายได้ ถูกจัดหมวดหมู่ไว้อย่างดี ทำให้ภาพรวมรายเดือนน่าเชื่อถือ
- การทำงาน:แอปนี้ช่วยให้คุณเปลี่ยนแปลงงบประมาณ ยกเลิกการสมัครสมาชิกที่ไม่ต้องการ ปรับเป้าหมาย หรือตรวจพบปัญหาได้ก่อนสิ้นเดือน
- ความสม่ำเสมอ:คุณสามารถรักษาระบบให้ทันสมัยอยู่เสมอโดยไม่ต้องเสียเวลาในการบำรุงรักษามากกว่าผลประโยชน์ที่ได้รับ
- การประสานงาน:หากคุณแบ่งปันข้อมูลทางการเงิน ทุกคนที่เข้าถึงข้อมูลสามารถทำงานจากภาพรวมเดียวกันได้โดยไม่ต้องแบ่งปันรหัสผ่าน
หากแอปไม่สามารถปรับปรุงผลลัพธ์อย่างน้อยหนึ่งอย่างหลังจากช่วงทดลองใช้งานที่เหมาะสม การเปลี่ยนไปใช้เครื่องมืออื่นอาจมีประสิทธิภาพมากกว่าการเพิ่มฟีเจอร์หรือการแจ้งเตือนเพิ่มเติม
5 แอปพลิเคชันด้านการเงินส่วนบุคคลที่น่าจับตามองในปี 2026
| แอป |
สิ่งที่โดดเด่นในตอนนี้คืออะไร |
เหมาะสมที่สุด |
ข้อจำกัดหลักในการรับชม |
| Copilot Money |
ระบบจัดหมวดหมู่ด้วย AI บวกกับ Money Assistant เวอร์ชันเบต้า ที่สามารถระบุปัญหาและเตรียมการเปลี่ยนแปลงบัญชี งบประมาณ และธุรกรรมเพื่อขออนุมัติ |
ผู้ที่ต้องการมุมมองทางการเงินของสหรัฐฯ ที่สมบูรณ์แบบและเน้นระบบอัตโนมัติเป็นหลัก |
ระบบผู้ช่วยนี้ยังอยู่ในช่วงทดลองใช้งาน และ Copilot ระบุว่าบริการนี้รองรับเฉพาะบัญชีที่อยู่ในสหรัฐอเมริกาเท่านั้น |
| Quicken Simplifi |
แผนการใช้จ่ายที่เน้นกระแสเงินสด การตรวจจับรายการที่เกิดขึ้นซ้ำ และ AI Chat รุ่นเบต้าที่สามารถวิเคราะห์ข้อมูลของ Simplifi ได้ |
ผู้ที่ต้องการทราบยอดเงินคงเหลือในเดือนนี้อย่างชัดเจน แทนที่จะใช้ระบบซองเงินแบบตายตัว |
ความพร้อมใช้งานและความสามารถของ AI อาจเปลี่ยนแปลงได้ในระหว่างช่วงเบต้า |
| YNAB |
การจัดทำงบประมาณอย่างตั้งใจและวางแผนล่วงหน้า การติดตามเป้าหมาย การแบ่งปันครัวเรือน และการเริ่มต้นใช้งานแบบอัตโนมัติอื่นๆ |
ผู้คนที่เต็มใจที่จะตัดสินใจอย่างแข็งขันว่าเงินแต่ละดอลลาร์ควรนำไปใช้ทำอะไรบ้าง |
อุปกรณ์นี้ต้องการการมีส่วนร่วมทางพฤติกรรมมากกว่าอุปกรณ์ติดตามแบบพาสซีฟ |
| ร็อคเก็ต มันนี่ |
การตรวจจับการสมัครสมาชิก การสนับสนุนการยกเลิก การจัดทำงบประมาณ การแจ้งเตือนบัญชี การติดตามมูลค่าสุทธิ และการเจรจาต่อรองค่าบริการ (ไม่จำเป็น) |
คนที่มีเป้าหมายอันดับแรกคือการลดความยุ่งยากทางการเงินที่เกิดขึ้นซ้ำๆ |
ฟีเจอร์บางอย่างที่มีมูลค่าสูงจำเป็นต้องใช้บริการระดับพรีเมียม และการเจรจาต่อรองค่าบริการที่สำเร็จก็มีค่าธรรมเนียมเช่นกัน |
| Monarch Money |
การจัดทำงบประมาณแบบยืดหยุ่นหรือแบบแบ่งหมวดหมู่ การทำงานร่วมกันในครัวเรือน การติดตามค่าใช้จ่ายประจำ การลงทุน และมูลค่าสุทธิในแดชบอร์ดเดียว |
คู่รักหรือครัวเรือนที่ต้องการมุมมองการบริหารจัดการทางการเงินร่วมกัน |
คุณภาพของบัญชีที่เชื่อมต่อยังคงขึ้นอยู่กับสถาบันและผู้ให้บริการข้อมูลที่เกี่ยวข้อง |
1. Copilot Money: ซอฟต์แวร์การเงินที่กำลังพัฒนาไปสู่รูปแบบการสนทนา
Copilot เป็นหนึ่งในตัวอย่างที่ชัดเจนที่สุดของการเปลี่ยนแปลงในปี 2026 จาก “แสดงให้ฉันเห็นเงินของฉัน” ไปสู่ “ช่วยให้ฉันเข้าใจว่าอะไรที่ต้องให้ความสนใจ” แอปหลักของ Copilot ติดตามการใช้จ่าย งบประมาณ การสมัครสมาชิก การลงทุน เป้าหมายการออม กระแสเงินสด และมูลค่าสุทธิอยู่แล้ว ส่วน Money Assistant เวอร์ชันเบต้าจะเพิ่มเลเยอร์การสนทนาและการทำงานเชิงรุกลงบนข้อมูลเหล่านั้น
รายละเอียดที่สำคัญคือรูปแบบการอนุมัติ Copilot ระบุว่าผู้ช่วยสามารถเสนอหรือดำเนินการแก้ไขที่ได้รับการสนับสนุนได้ก็ต่อเมื่อได้รับอนุมัติจากผู้ใช้เท่านั้น นี่เป็นการออกแบบที่สมเหตุสมผลกว่าสำหรับการจัดการเงินมากกว่าการเปลี่ยนแปลงหมวดหมู่หรืองบประมาณโดยไม่แจ้งให้ทราบล่วงหน้าคำถามที่พบบ่อยอย่างเป็นทางการ ของบริษัท ได้ระบุข้อจำกัดหลายประการไว้อย่างชัดเจน: Copilot ไม่ใช่ธนาคาร เครื่องมือด้านภาษี บริการตรวจสอบเครดิต หรือที่ปรึกษาทางการเงิน และปัจจุบันรองรับเฉพาะบัญชีที่อยู่ในสหรัฐอเมริกาเท่านั้น
วิธีประเมิน:ผู้ช่วยนั้นจะมีประโยชน์ก็ต่อเมื่อมันช่วยลดจำนวนการค้นหา การแก้ไข และการปรับงบประมาณที่คุณต้องทำด้วยตนเอง ในขณะที่ยังคงรักษาความถูกต้องของข้อมูลไว้ได้ แต่ถ้าคุณต้องแก้ไขคำแนะนำของมันบ่อยพอๆ กับการยอมรับคำแนะนำเหล่านั้น แสดงว่าระบบอัตโนมัตินั้นยังไม่ได้รับความไว้วางใจจากคุณ
2. Quicken Simplifi: การวางแผนกระแสเงินสดผสานกับความช่วยเหลือจาก AI
แผนการใช้จ่ายของ Simplifi ยังคงเป็นหนึ่งในจุดเด่นที่ใช้งานได้จริงที่สุด โดยจะจัดระเบียบรายได้ที่คาดว่าจะได้รับ ค่าใช้จ่ายต่างๆ ค่าสมัครสมาชิก การใช้จ่ายที่วางแผนไว้ เป้าหมายการออม และการใช้จ่ายอื่นๆ จากนั้นจะอัปเดตจำนวนเงินที่เหลือสำหรับเดือนนั้นๆ เมื่อมีการทำธุรกรรมเกิดขึ้น เอกสารสนับสนุนของ Quicken สำหรับเดือนพฤษภาคมและมิถุนายน 2026 อธิบายว่านี่คือระบบวางแผนรายเดือนแบบเรียลไทม์ ไม่ใช่รายงานค่าใช้จ่ายแบบย้อนหลัง โปรดดูคู่มือการตั้งค่าแผนการใช้จ่าย อย่าง เป็น ทางการ
ส่วนเพิ่มเติมใหม่ล่าสุดคือ Quicken AI Chat Quicken ระบุว่าสามารถตอบคำถามด้วยภาษาธรรมชาติโดยใช้ข้อมูลจาก Simplifi และช่วยดำเนินการต่างๆ ภายในผลิตภัณฑ์หลังจากตรวจสอบและอนุมัติแล้ว Quicken ยังเตือนอย่างชัดเจนว่าคำตอบจาก AI อาจมีข้อผิดพลาดหรือข้อมูลไม่ครบถ้วน และไม่ควรนำไปใช้เป็นคำแนะนำด้านการลงทุน กฎหมาย หรือภาษี ข้อจำกัดนี้มีความสำคัญ โดยเฉพาะอย่างยิ่งเมื่อน้ำเสียงที่มั่นใจของแชทบอทอาจทำให้คำตอบที่ลังเลฟังดูเหมือนชัดเจน สามารถดูข้อมูลการเปิดเผยล่าสุดได้ใน เอกสารการเปิดเผยข้อมูล Quicken AI
วิธีการประเมิน:ตัวเลข "คงเหลือในเดือนนี้" ของคุณควรมีความน่าเชื่อถือมากขึ้นเมื่อรายการและธุรกรรมที่เกิดขึ้นซ้ำๆ ถูกจับคู่กัน หากแผนต้องได้รับการแก้ไขด้วยตนเองอยู่ตลอดเวลาเนื่องจากรายได้ การโอน หรือบิลต่างๆ ถูกตีความผิดพลาด แสดงว่าแดชบอร์ดนั้นยังไม่ให้ข้อมูลที่เพียงพอต่อการตัดสินใจ
3. YNAB: ยังคงเน้นที่พฤติกรรม แต่ลดความยุ่งยากในการตั้งค่าลง
YNAB แตกต่างจากแอปอื่นๆ ที่ส่วนใหญ่จะติดตามการใช้จ่ายหลังจากที่เกิดขึ้นแล้ว วิธีการหลักของ YNAB คือการขอให้ผู้ใช้จัดสรรเงินที่มีอยู่ให้กับสิ่งที่สำคัญและเป้าหมายต่างๆ ในปี 2026 YNAB ยังได้ลดความยุ่งยากในการตั้งค่าลงด้วย การอัปเดตการสนับสนุนเมื่อวันที่ 23 กรกฎาคมระบุว่า ในระหว่างการเริ่มต้นใช้งานบนมือถือสำหรับแผนแรก YNAB สามารถวิเคราะห์การใช้จ่ายย้อนหลัง 90 วันและสร้างเป้าหมายโดยอัตโนมัติเมื่อมีข้อมูลเพียงพอ นี่ไม่ได้หมายความว่าหลักการวางแผนจะหายไป แต่เป็นการให้จุดเริ่มต้นแก่ผู้ใช้ใหม่ที่พวกเขาสามารถแก้ไขได้ ดูเอกสารเกี่ยวกับการกำหนดเป้าหมายอัตโนมัติ ของ YNAB
YNAB ยังรองรับการแชร์การสมัครสมาชิกผ่าน YNAB Together ซึ่งอนุญาตให้กลุ่มคนได้มากถึงหกคนใช้การสมัครสมาชิกเดียวโดยใช้บัญชีล็อกอินแยกกันได้ หน้าฟีเจอร์ของ YNAB ระบุคุณสมบัติการนำเข้าข้อมูลจากธนาคาร การตั้งเป้าหมาย การวางแผนสินเชื่อ รายงาน และการซิงค์ข้อมูลข้ามอุปกรณ์ จากการตรวจสอบในเดือนกันยายน 2026 YNAB ระบุราคามาตรฐานไว้ที่ 109 ดอลลาร์ต่อปี หรือ 14.99 ดอลลาร์ต่อเดือนก่อนหักภาษีที่เกี่ยวข้อง ในหน้าแสดงราคาอย่างเป็นทางการ
วิธีประเมินผล: YNAB จะได้ผลก็ต่อเมื่อคุณตัดสินใจใช้จ่ายก่อนการซื้อสินค้ามากขึ้น แทนที่จะตรวจสอบเฉพาะตอนสิ้นเดือนเท่านั้น หากคุณต้องการตัวติดตามการใช้จ่ายแบบไม่ต้องลงมือเองมากนัก และไม่ต้องการกำหนดหมวดหมู่เงินอย่างสม่ำเสมอ วิธีการอื่นอาจเหมาะสมกว่า
4. ปัญหาเรื่องเงิน: ค่าใช้จ่ายที่เกิดขึ้นซ้ำๆ กำลังกลายเป็นปัญหาทางการเงินระดับแนวหน้า
Rocket Money น่าสนใจอย่างยิ่งเมื่อปัญหาแรกที่ต้องแก้ไขไม่ใช่การเพิ่มประสิทธิภาพพอร์ตโฟลิโอ แต่เป็นการรั่วไหลทางการเงินที่เกิดขึ้นซ้ำๆ เอกสารผลิตภัณฑ์ปัจจุบันเน้นการตรวจจับการสมัครสมาชิก การติดตามการใช้จ่าย การจัดทำงบประมาณ การแจ้งเตือนยอดเงินคงเหลือต่ำ การออมอัตโนมัติ การติดตามมูลค่าสุทธิ และความช่วยเหลือในการยกเลิก เวอร์ชันฟรีสามารถแสดงการสมัครสมาชิกได้ ส่วนความช่วยเหลือในการยกเลิกและเครื่องมือขั้นสูงบางอย่างเป็นคุณสมบัติระดับพรีเมียม
Rocket Money ยังมีบริการเจรจาต่อรองค่าใช้จ่ายด้วย แต่ในกรณีนี้ การอ่านเงื่อนไขค่าธรรมเนียมมีความสำคัญ หน้าช่วยเหลือของ Rocket Money เมื่อวันที่ 27 กรกฎาคม 2026 ระบุว่า หากการเจรจาต่อรองค่าใช้จ่ายสำเร็จ ค่าธรรมเนียมครั้งเดียวโดยทั่วไปจะอยู่ที่ 35% ถึง 60% ของเงินออมในปีแรก โดยลูกค้าสามารถเลือกเปอร์เซ็นต์ได้ ดูรายละเอียดราคาและค่าธรรมเนียมอย่างเป็นทางการของ Rocket Money ได้ที่ นี่
วิธีประเมิน:วัดจากจำนวนการยกเลิกการสมัครสมาชิก ค่าธรรมเนียมที่หลีกเลี่ยงได้ หรือค่าใช้จ่ายรายเดือนที่ลดลง เทียบกับสิ่งที่คุณจ่ายสำหรับบริการพรีเมียมหรือการเจรจาต่อรอง แอปจัดการการสมัครสมาชิกควรช่วยประหยัดเงินหรือเวลาได้อย่างเห็นได้ชัด มิเช่นนั้น การตรวจสอบการสมัครสมาชิกรายไตรมาสด้วยตนเองอาจเพียงพอแล้ว
5. Monarch Money: การเปิดเผยข้อมูลทางการเงินร่วมกันเป็นคุณสมบัติของผลิตภัณฑ์ ไม่ใช่วิธีแก้ไขปัญหาเฉพาะหน้า
Monarch โดดเด่นเป็นพิเศษเมื่อการจัดการการเงินส่วนบุคคลเกี่ยวข้องกับการจัดการการเงินในครัวเรือน หน้าฟีเจอร์อย่างเป็นทางการของแอปอธิบายถึงมุมมองร่วมกันสำหรับบัญชีแยกและบัญชีร่วม การจัดทำงบประมาณและเป้าหมายร่วมกัน การตรวจสอบธุรกรรม ค่าใช้จ่ายและค่าสมัครสมาชิกที่เกิดขึ้นเป็นประจำ การติดตามมูลค่าสุทธิ การติดตามการลงทุน และการจัดทำงบประมาณทั้งแบบ Flex และแบบแบ่งหมวดหมู่
การผสมผสานดังกล่าวมีความสำคัญ เพราะคู่รักมักต้องการสิ่งต่างๆ ที่แตกต่างกันในเวลาเดียวกัน: คนหนึ่งต้องการภาพรวมกระแสเงินสดในระดับสูง ในขณะที่อีกคนต้องการรายละเอียดตามหมวดหมู่ แนวทางการจัดทำงบประมาณสองแบบของ Monarch ทำให้การแลกเปลี่ยนนั้นมีความยืดหยุ่นมากขึ้นหน้าการทำงานร่วมกันและคุณสมบัติการติดตามจะอธิบายรายละเอียดเกี่ยวกับครัวเรือนในปัจจุบันและความสามารถในการชำระเงินที่เกิดขึ้นซ้ำๆ
วิธีประเมินผล:ประโยชน์ที่ได้รับควรปรากฏให้เห็นในจำนวนการสนทนาที่ลดลงเกี่ยวกับ “บัญชีไหนจ่ายค่าใช้จ่ายนั้น?” และความเข้าใจร่วมกันเกี่ยวกับเป้าหมาย กระแสเงินสด และค่าใช้จ่ายที่จะมาถึง อย่างไรก็ตาม หากบัญชีที่เชื่อมต่อกันมักไม่ได้รับการอัปเดตอย่างสม่ำเสมอ แดชบอร์ดแบบรวมศูนย์อาจสร้างความมั่นใจที่ผิดพลาดมากกว่าความชัดเจน
การปรับปรุงอย่างเงียบๆ แต่สำคัญไม่แพ้ AI: การเชื่อมต่อบัญชีที่ดีขึ้น
ซอฟต์แวร์การจัดการการเงินส่วนบุคคลจะมีประโยชน์มากน้อยเพียงใดนั้นขึ้นอยู่กับข้อมูลที่ไหลเข้าสู่ระบบ ในเดือนกรกฎาคม 2026 Quicken ได้จัดทำเอกสารเกี่ยวกับการเชื่อมต่อ API OAuth ที่ได้รับการปรับปรุงใหม่ ซึ่งผู้ใช้จะยืนยันตัวตนผ่านหน้าลงชื่อเข้าใช้ที่ธนาคารเป็นผู้ดูแล แทนที่จะให้รหัสผ่านธนาคารแก่ Quicken YNAB ก็ได้เพิ่มเครื่องมือที่สามารถรีเซ็ตการเชื่อมต่อกับธนาคารที่มีปัญหา และหากมี ก็สามารถย้ายการเชื่อมต่อไปยังตัวเชื่อมต่อที่เหมาะสมกว่าได้ การเปลี่ยนแปลงเหล่านี้อาจดูไม่หวือหวาเท่าผู้ช่วย AI แต่ส่งผลโดยตรงต่อความถูกต้องของแดชบอร์ดของคุณ
นอกจากนี้ยังมีข้อแม้ทางนโยบายอีกด้วย กรอบสิทธิข้อมูลทางการเงินส่วนบุคคลของสำนักงานคุ้มครองผู้บริโภคทางการเงินแห่งสหรัฐอเมริกา (CFPB) ภายใต้มาตรา 1033 มีจุดประสงค์เพื่อสนับสนุนการเข้าถึงข้อมูลที่ได้รับอนุญาตจากผู้บริโภค แต่ CFPB ระบุว่าศาลรัฐบาลกลางได้ระงับวันบังคับใช้กฎดังกล่าวไว้เมื่อวันที่ 29 ตุลาคม 2025 ในขณะที่การพิจารณาใหม่ยังคงดำเนินต่อไป กล่าวอีกนัยหนึ่ง อย่าคิดว่าการเปิดตัวระบบธนาคารแบบเปิดในสหรัฐอเมริกาได้เสร็จสิ้นสมบูรณ์แล้วทั้งในด้านกฎหมายและการปฏิบัติงาน สถานะปัจจุบันสรุปไว้ในหน้าสิทธิข้อมูลทางการเงินส่วนบุคคล ของ CFPB
วิธีสังเกตว่าแอปการเงินของคุณช่วยคุณได้จริงหรือไม่
อย่าตัดสินแอปจากจำนวนฟีเจอร์ที่คุณได้ลองใช้ในสัปดาห์แรก ให้เวลาแอปครบหนึ่งรอบบิลก่อน แล้วค่อยดูว่าระบบนั้นน่าเชื่อถือและดูแลรักษาง่ายขึ้นหรือไม่
- ยอดเงินคงเหลือในบัญชีธนาคาร บัตรเครดิต สินเชื่อ และการลงทุนหลักของคุณจะได้รับการอัปเดตอย่างน่าเชื่อถือเพียงพอสำหรับการตัดสินใจของคุณ
- รายได้และค่าใช้จ่ายที่เกิดขึ้นเป็นประจำจะถูกบันทึกโดยมีรายการซ้ำซ้อนหรือรายการที่ขาดหายไปน้อยมาก
- การโอนเงินและการชำระเงินผ่านบัตรเครดิตไม่ได้ทำให้ยอดรวม "การใช้จ่าย" สูงขึ้น
- คุณสามารถอธิบายสถานะกระแสเงินสดปัจจุบันของคุณได้โดยไม่ต้องเปิดแอปพลิเคชันของสถาบันการเงินหลายแห่ง
- การแจ้งเตือนงบประมาณหรือคำแนะนำจากผู้ช่วยจะนำไปสู่การดำเนินการที่เป็นประโยชน์ แทนที่จะทำให้เกิดความเบื่อหน่ายจากการแจ้งเตือน
- ผู้ใช้งานร่วมกันจะเข้าใจว่าใครเป็นผู้เปลี่ยนแปลงงบประมาณ เป้าหมาย หรือธุรกรรม เมื่อการทำงานร่วมกันมีความสำคัญ
- เงินหรือเวลาที่ประหยัดได้นั้นมากกว่าค่าสมัครสมาชิกและภาระในการบำรุงรักษา
หากสัญญาณเหล่านั้นดีขึ้น แสดงว่าเครื่องมือทำงานได้ดี แม้ว่าจะไม่ใช่ตัวเลือกที่มีฟีเจอร์ครบครันที่สุดก็ตาม แต่หากสัญญาณเหล่านั้นไม่ดีขึ้น การใช้ระบบอัตโนมัติมากขึ้นอาจทำให้ต้องเสียเวลาและแรงงานมากขึ้นเท่านั้น
คุณควรเปลี่ยนแอปเมื่อไร?
การเปลี่ยนแอปพลิเคชันทางการเงินนั้นมีค่าใช้จ่าย: การเชื่อมต่อบัญชีใหม่ การสร้างหมวดหมู่ใหม่ การนำเข้าประวัติ และการเรียนรู้ขั้นตอนการทำงานใหม่ แต่ค่าใช้จ่ายเหล่านั้นคุ้มค่าที่จะจ่ายเมื่อระบบปัจจุบันไม่สามารถแก้ปัญหาที่คุณคาดหวังให้มันแก้ไขได้ซ้ำแล้วซ้ำเล่า
ควรพิจารณาเปลี่ยนผู้ให้บริการทางการเงินเมื่อสถาบันการเงินหลักของคุณยังคงไม่น่าเชื่อถือหลังจากแก้ไขปัญหาการเชื่อมต่อแล้ว เมื่อวิธีการจัดทำงบประมาณของคุณไม่สอดคล้องกับวิธีการตัดสินใจของคุณ เมื่อฟีเจอร์สำคัญถูกล็อกไว้ด้วยราคาที่คุณไม่สามารถยอมรับได้ หรือเมื่อผู้ช่วย AI สร้างคำแนะนำแก้ไขมากกว่าข้อมูลเชิงลึกที่เป็นประโยชน์ ความเป็นส่วนตัวก็เป็นปัจจัยสำคัญเช่นกัน ตรวจสอบว่าแอปสามารถเข้าถึงข้อมูลใดได้บ้าง การเชื่อมต่อบัญชีเป็นแบบอ่านอย่างเดียวหรือไม่ สามารถเพิกถอนการอนุญาตได้อย่างไร และคุณพอใจกับนโยบายข้อมูลของผู้ให้บริการหรือไม่
สิ่งที่แอปเหล่านี้ยังทำไม่ได้สำหรับคุณ
ไม่มีแอปพลิเคชันการเงินส่วนบุคคลใดที่รับประกันได้ว่าคุณจะประหยัดเงิน กำจัดหนี้ หรือลงทุนได้อย่างประสบความสำเร็จ ระบบการจัดหมวดหมู่อาจผิดพลาด ยอดเงินที่เชื่อมโยงอาจล่าช้า แผนภูมิแสดงมูลค่าสุทธิจะสมบูรณ์ได้ก็ต่อเมื่อรวมบัญชีและสินทรัพย์ทั้งหมดเท่านั้น การตรวจจับการสมัครสมาชิกอาจพลาดค่าใช้จ่ายที่ชำระผ่านบัญชีที่ไม่ได้เชื่อมโยง คำอธิบายที่สร้างโดย AI ก็อาจไม่สมบูรณ์หรือผิดพลาดเช่นกัน ซึ่งเป็นเหตุผลว่าทำไมผลิตภัณฑ์ในปัจจุบัน เช่น Copilot Money และ Quicken AI จึงยังคงมีขั้นตอนการอนุมัติและเผยแพร่ข้อจำกัดเกี่ยวกับการให้คำแนะนำ
ดังนั้น ประโยชน์สูงสุดของเครื่องมือเหล่านี้จึงไม่ใช่การมอบหมายการตัดสินใจให้ผู้อื่น แต่เป็นการลดภาระงานเชิงกลไกที่จำเป็นในการมองเห็นสถานการณ์อย่างชัดเจน เพื่อให้คุณสามารถตัดสินใจได้ด้วยตนเอง
สรุป
แอปพลิเคชันด้านการเงินส่วนบุคคลที่จะพลิกโฉมวงการในปี 2026 กำลังก้าวไปในสามทิศทางพร้อมกัน ได้แก่ การให้ความช่วยเหลือเชิงรุกมากขึ้น การทำงานอัตโนมัติที่ดีขึ้นสำหรับงานด้านการเงินที่ซ้ำซาก และการทำงานร่วมกันที่แข็งแกร่งขึ้นเกี่ยวกับการใช้เงินร่วมกัน Copilot Money และ Quicken Simplifi แสดงให้เห็นว่า AI กำลังเข้ามามีบทบาทในแดชบอร์ดทางการเงินอย่างไร YNAB ยังคงผลักดันการวางแผนและการเปลี่ยนแปลงพฤติกรรมไปพร้อมกับการทำงานอัตโนมัติในการตั้งค่าต่างๆ Rocket Money มองว่าการสมัครสมาชิกและบิลที่เกิดขึ้นซ้ำๆ เป็นกระบวนการทำงานทางการเงินหลัก และ Monarch เปลี่ยนงบดุลของครัวเรือนให้เป็นพื้นที่ทำงานร่วมกัน
แอปที่ดีที่สุดไม่ใช่แอปที่มีฟีเจอร์ยาวที่สุด แต่เป็นแอปที่ให้ภาพรวมที่แม่นยำกว่า กระตุ้นให้คุณทำในสิ่งที่ควรทำ เข้ากับวิธีคิดเรื่องเงินของคุณ และมีความน่าเชื่อถือมากพอที่คุณจะยังคงใช้มันต่อไปอีกหกเดือน
ความพร้อมใช้งานของฟีเจอร์ ราคา การสนับสนุนจากธนาคาร และฟังก์ชันเบต้าอาจมีการเปลี่ยนแปลงได้ รายละเอียดผลิตภัณฑ์ในบทความนี้ได้รับการตรวจสอบจากแหล่งข้อมูลอย่างเป็นทางการของผู้ให้บริการและรัฐบาลสหรัฐฯ ในเดือนกันยายน 2026 บทความนี้มีวัตถุประสงค์เพื่อการศึกษาทั่วไปเท่านั้น และไม่ใช่คำแนะนำทางการเงิน การลงทุน ภาษี หรือกฎหมายเฉพาะบุคคล