ทำไมคนฉลาดและมีความรู้เรื่องการเงินจึงยังซื้อของที่ไม่ได้วางแผนไว้? คำตอบที่ง่ายที่สุดคือ การตัดสินใจใช้จ่ายนั้นไม่ใช่แค่การคำนวณราคาเทียบกับประโยชน์ใช้สอยเท่านั้น การซื้อของอาจให้ความสะดวกสบาย ความผ่อนคลาย อัตลักษณ์ สถานะ ความเป็นส่วนหนึ่ง ความแปลกใหม่ หรือการทำให้รู้สึกดีขึ้นในทันที ข้อแลกเปลี่ยนก็คือ ทุกบาททุกสตางค์ที่ใช้ไปในวันนี้ จะทำให้เราสูญเสียความยืดหยุ่นในวันพรุ่งนี้ไป
ความตึงเครียดดังกล่าวมีความสำคัญในปี 2026 เนื่องจากผู้บริโภคกำลังตัดสินใจในสภาพแวดล้อมที่การชำระเงินราบรื่นมากขึ้น และตัวเลือกทางการเงินสามารถรวมไว้ในขั้นตอนการชำระเงินได้อย่างง่ายดายรายงานสำรวจเศรษฐกิจและการตัดสินใจของครัวเรือนประจำปี 2025 ของธนาคารกลางสหรัฐฯ ซึ่งเผยแพร่ในเดือนพฤษภาคม 2026พบว่า ราคายังคงเป็นข้อกังวลทางการเงินที่พบบ่อยที่สุดในกลุ่มผู้ใหญ่ชาวอเมริกัน รายงานเดียวกันระบุว่า 16% ของผู้ใหญ่ใช้บริการซื้อตอนนี้จ่ายทีหลัง (BNPL) ในปีที่ผ่านมา และ 11% ของผู้ใช้ BNPL รายงานว่าการชำระเงินทำให้เกิดค่าธรรมเนียมการเบิกเกินบัญชีหรือค่าธรรมเนียมเงินไม่เพียงพอ
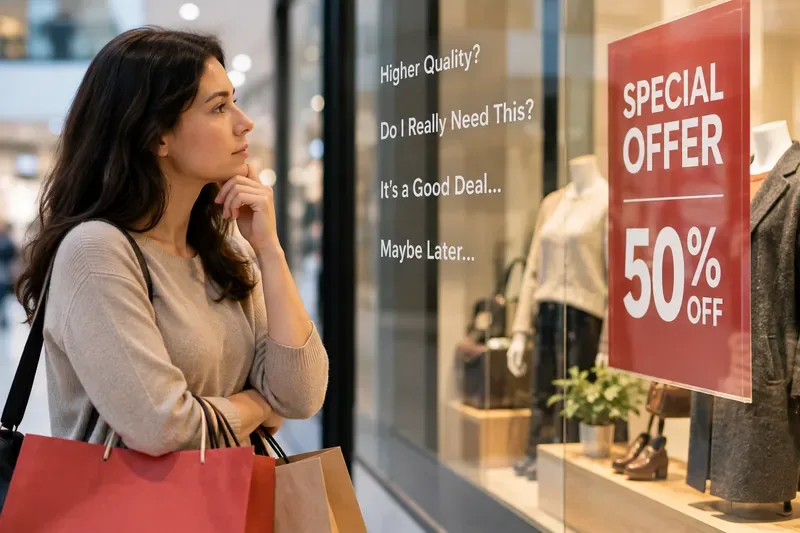 ลูกค้ารายหนึ่งหยุดอยู่หน้าสินค้าลดราคา แสดงให้เห็นถึงการตัดสินใจเลือกระหว่างข้อเสนอที่ดึงดูดใจ ความต้องการที่รับรู้ และตัวเลือกที่จะรอซื้อในภายหลัง
การตัดสินใจเกี่ยวกับการใช้จ่ายเป็นการแข่งขันระหว่างคุณค่าหลายประเภท
วิธีที่มีประโยชน์ในการทำความเข้าใจจิตวิทยาผู้บริโภคคือ การหยุดถามว่า “ทำไมฉันถึงซื้อสิ่งนั้น?” ราวกับว่าต้องมีสาเหตุเดียว การซื้อส่วนใหญ่ประกอบด้วยแรงจูงใจหลายอย่างพร้อมกัน โทรศัพท์เครื่องใหม่ อาจช่วยแก้ปัญหาในชีวิตประจำวัน บ่งบอกถึงตัวตน ลดความหงุดหงิด และสร้างความตื่นเต้น อาหารในร้านอาหาร อาจเป็นการซื้ออาหาร ความสะดวกสบาย เวลาอยู่กับเพื่อน และพักจากการทำอาหาร
นั่นไม่ได้หมายความว่าการใช้จ่ายนั้นไม่สมเหตุสมผล คำถามคือว่าผลประโยชน์ที่ได้รับคุ้มค่ากับต้นทุนค่าเสียโอกาสหรือไม่ และกระบวนการตัดสินใจได้พิจารณาถึงผลที่ตามมาในอนาคตอย่างเพียงพอหรือไม่
ผลตอบแทนทันทีเทียบกับความยืดหยุ่นในอนาคต
นักเศรษฐศาสตร์เชิงพฤติกรรมใช้แนวคิดเรื่องอคติในปัจจุบัน (present bias)เพื่ออธิบายแนวโน้มที่จะให้ความสำคัญกับผลประโยชน์และต้นทุนที่เกิดขึ้นในปัจจุบันมากเกินไป งานวิจัยของเดวิด ไลบ์สันเกี่ยวกับการลดค่าแบบไฮเปอร์โบลิก (hyperbolic discounting) ช่วยทำให้เข้าใจอย่างเป็นรูปธรรมว่าทำไมผู้คนจึงอาจเลือกที่จะออมเงินในเชิงนามธรรม แต่ยังคงเลือกที่จะบริโภคทันทีเมื่อถึงเวลาที่เหมาะสม งานวิจัยของเขาเผยแพร่อยู่ในหน้าเว็บไซต์ของมหาวิทยาลัยฮาร์วาร์ดในหัวข้อการบริโภคตลอดช่วงชีวิตและฟังก์ชันการลดค่าแบบไฮเปอร์โบลิก
นี่ไม่ได้หมายความว่าการซื้อของโดยไม่คิดทุกครั้งจะเป็นความผิดพลาด การจ่ายค่าแท็กซี่แทนการรอรถประจำทางอาจเป็นการตัดสินใจที่ดีหากเวลาเป็นสิ่งมีค่ามากในวันนั้น ปัญหาเกิดขึ้นเมื่อความสะดวกสบายในทันทีทันใดกลายเป็นฝ่ายชนะโดยปริยายซ้ำแล้วซ้ำเล่า แม้ว่าต้นทุนโดยรวมจะขัดแย้งกับเป้าหมายที่ใหญ่กว่าก็ตาม
วิธีที่ดีที่สุด:ใช้ช่วงเวลาในการรอคอยสำหรับการซื้อสินค้าที่ดึงดูดใจทางอารมณ์แต่ไม่เร่งด่วน การหยุดพัก 24 ชั่วโมงมักจะเพียงพอสำหรับสินค้าชิ้นเล็กๆ ที่ไม่จำเป็นมากนัก ส่วนสินค้าที่มีราคาสูงอาจต้องใช้ระยะเวลาเปรียบเทียบที่นานกว่านั้น วิธีนี้มีประโยชน์มากที่สุดสำหรับผู้ซื้อที่รู้จักสินค้าก่อนแล้วค่อยหาเหตุผลในการซื้อทีหลัง
การบัญชีในใจสามารถช่วยในการจัดทำงบประมาณได้ และในขณะเดียวกันก็อาจทำให้งบประมาณผิดเพี้ยนไปได้เช่นกัน
คนเราไม่ได้มองว่าเงินทุกบาททุกสตางค์มีค่าเท่ากันเสมอ ไป งานวิจัยคลาสสิกของริชาร์ด เธเลอร์ เกี่ยวกับการบัญชีทางจิตและทางเลือกของผู้บริโภคอธิบายว่าคนเราจัดหมวดหมู่กำไร ขาดทุน ธุรกรรม และงบประมาณครัวเรือนไว้ในบัญชีต่างๆ กันอย่างไร
วิธีนี้อาจเป็นประโยชน์ การแยกบัญชี "การเดินทาง" ออกมาต่างหากจะช่วยให้เห็นเป้าหมายระยะยาวได้ชัดเจนขึ้น และป้องกันไม่ให้ถูกนำไปใช้จ่ายในชีวิตประจำวัน การจัดงบประมาณตามหมวดหมู่ยังช่วยลดความเหนื่อยล้าจากการตัดสินใจได้ด้วยการกำหนดขอบเขตก่อนที่จะเกิดสิ่งล่อใจ
แต่การคิดแบบนามธรรมก็อาจสร้างช่องโหว่ได้เช่นกัน การคืนภาษี โบนัส บัตรของขวัญ คะแนนสะสม หรือ "เงินที่ประหยัดได้" จากการลดราคา อาจดูมีค่าน้อยกว่ารายได้ปกติ แม้ว่ามันจะยังคงแสดงถึงกำลังซื้อก็ตาม บางคนอาจซื้อของราคา 80 ดอลลาร์เพราะมัน "ลดราคา 40 ดอลลาร์" แม้ว่าพวกเขาจะไม่เลือกที่จะจ่าย 80 ดอลลาร์หากไม่มีส่วนลดก็ตาม
คำตอบที่ดีที่สุด:รักษาหมวดหมู่ที่มีประโยชน์ไว้ แต่ใช้กฎสากลข้อเดียวกับเงินก้อนใหญ่และส่วนลด: ตัดสินการซื้อจากจำนวนเงินที่ออกจากมือคุณ ไม่ใช่จากขนาดของส่วนลดหรือที่มาของเงิน
วิธีการชำระเงินเปลี่ยนแปลงสภาพแวดล้อมในการตัดสินใจ
การจ่ายเงินไม่ใช่เรื่องที่เป็นกลางทางจิตวิทยา ในการทดลองทางเศรษฐศาสตร์ประสาทวิทยาที่รู้จักกันดี นักวิจัยพบว่า ความชอบในผลิตภัณฑ์ ราคา และการตอบสนองของสมองที่เกี่ยวข้องกับผลกำไรและขาดทุนที่คาดการณ์ไว้ สามารถทำนายการตัดสินใจซื้อในภายหลังได้ งานวิจัยต้นฉบับเรื่อง“Neural Predictors of Purchases” ในวารสาร Neuronสนับสนุนแนวคิดที่ว่า การซื้อเกี่ยวข้องกับปฏิกิริยาที่ขัดแย้งกันระหว่างการได้รับสิ่งที่พึงปรารถนาและการจ่ายเงิน
งานวิจัยเปรียบเทียบวิธีการชำระเงินต่างๆ มักพบว่าผู้คนมักเต็มใจจ่ายด้วยบัตรมากกว่าเงินสด แม้ว่าขนาดและความสม่ำเสมอของผลกระทบจะแตกต่างกันไปตามบริบท งานวิจัยที่ทำซ้ำและต่อยอดในปี 2021 พบว่า “ผลกระทบของบัตรเครดิต” แบบดั้งเดิมนั้นอ่อนลงในบางบริบทและไม่ได้ส่งผลต่อการชำระเงินผ่านมือถืออย่างสม่ำเสมอ ความแตกต่างเล็กน้อยนี้มีความสำคัญ: งานวิจัยที่ทำซ้ำเกี่ยวกับบัตรเครดิตและการชำระเงินผ่านมือถือเป็นเครื่องเตือนใจว่าจิตวิทยาการชำระเงินไม่ใช่กฎสากล
ข้อดีข้อเสียในทางปฏิบัตินั้นตรงไปตรงมา บัตรเครดิตและกระเป๋าเงินดิจิทัลให้ความรวดเร็ว การป้องกันการฉ้อโกง การบันทึกข้อมูล และบางครั้งก็มีรางวัลตอบแทน ในขณะที่เงินสดหรือบัญชีเดบิตเฉพาะจะทำให้เห็นข้อจำกัดได้ชัดเจนกว่า และไม่มีสิ่งใดดีกว่ากันโดยอัตโนมัติ
| วิธีการชำระเงิน | ข้อได้เปรียบหลัก | ข้อแลกเปลี่ยนหลัก | เหมาะสมที่สุด |
|---|
| เงินสด | การใช้จ่ายที่เห็นได้ชัดเจนและข้อจำกัดทางกายภาพที่เข้มงวด | ไม่สะดวกเท่าเดิม; ใช้งานออนไลน์ได้จำกัด; ไม่มีรางวัลสะสมแต้มจากบัตร | คนที่ใช้จ่ายเกินงบในหมวดหมู่สินค้าฟุ่มเฟือยบางประเภท |
| บัญชีเดบิตเฉพาะ | ความสะดวกสบายแบบดิจิทัลพร้อมวงเงินใช้จ่ายที่กำหนดไว้ | จำเป็นต้องมีการจัดการบัญชีและการตรวจสอบยอดคงเหลือ | ผู้ที่ต้องการระบบซองจดหมายแบบดิจิทัล |
| บัตรเครดิตชำระเต็มจำนวนแล้ว | ความสะดวกสบาย การคุ้มครองการซื้อ รางวัล บันทึกข้อมูลแบบรวมศูนย์ | วงเงินเครดิตที่มีอยู่ อาจให้ความรู้สึกเหมือนกับงบประมาณที่มีอยู่ ดอกเบี้ยนั้นแพงหากมียอดค้างชำระ | บุคคลที่มีกระแสเงินสดมั่นคงและมีนิสัยการชำระเงินเต็มจำนวนที่เชื่อถือได้ |
| BNPL | โครงสร้างการผ่อนชำระที่คาดการณ์ได้และความยืดหยุ่นด้านกระแสเงินสดในระยะสั้น | แผนการชำระเงินหลายแผนอาจทำให้ไม่ทราบภาระผูกพันทั้งหมด การชำระเงินล่าช้าอาจทำให้เกิดค่าปรับหรือปัญหาด้านกระแสเงินสด | การซื้อสินค้าตามแผนเป็นครั้งคราว เมื่อราคาทั้งหมดอยู่ในงบประมาณที่กำหนดไว้แล้ว |
“การผ่อนชำระรายเดือนที่เหมาะสม” และ “การซื้อในราคาที่เหมาะสม” ไม่ใช่สิ่งเดียวกัน
การแบ่งจ่ายราคาออกเป็นสี่งวดสามารถทำให้รู้สึกว่าค่าใช้จ่ายในทันทีนั้นน้อยลงโดยไม่ต้องเปลี่ยนแปลงจำนวนเงินทั้งหมดที่ต้องจ่าย วิธีนี้มีประโยชน์เมื่อปัญหาเดียวคือเรื่องเวลา เช่น การเปลี่ยนเครื่องใช้ไฟฟ้าที่เสียก่อนวันเงินเดือนออกไม่กี่วัน ในขณะที่ครัวเรือนมีเงินสดเพียงพอที่จะจ่ายทุกงวดอยู่แล้ว
การใช้เงินกู้เพื่อทำให้การซื้อสินค้าดูเหมือนมีราคาที่เหมาะสมจะมีความเสี่ยงมากขึ้นงานวิจัยของสำนักงานคุ้มครองผู้บริโภคทางการเงิน (Consumer Financial Protection Bureau) เกี่ยวกับ BNPL และหนี้ที่ไม่ต้องมีหลักประกันอื่นๆพบว่าผู้ใช้ BNPL มักมีเครดิตรูปแบบอื่นๆ ด้วยเช่นกัน การวิเคราะห์ล่าสุดของธนาคารกลางสหรัฐ (Federal Reserve) ที่เผยแพร่ในเดือนสิงหาคม 2026 พบว่าการใช้ BNPL อยู่ที่ 31% ในกลุ่มผู้ใหญ่ที่สามารถใช้เงินออมเพื่อจ่ายค่าใช้จ่ายฉุกเฉินได้น้อยกว่า 100 ดอลลาร์ เทียบกับ 8% ในกลุ่มผู้ที่สามารถใช้เงินออมเพื่อจ่ายได้ 2,000 ดอลลาร์ขึ้นไป ดูการวิเคราะห์บริบทผู้บริโภคและชุมชนของธนาคารกลางสหรัฐในเดือนสิงหาคม 2026
คำแนะนำตามความต้องการ:หากเป้าหมายคือการปรับสภาพคล่องทางการเงินให้ราบรื่น ควรตรวจสอบยอดผ่อนชำระคงค้างทั้งหมดจากทุกผู้ให้บริการก่อนเริ่มแผนการชำระเงินใหม่ หากเป้าหมายคือการทำให้การซื้อสิ่งที่ไม่สามารถจ่ายได้รู้สึกว่าสามารถซื้อได้ ทางเลือกที่ปลอดภัยกว่ามักจะเป็นการเลื่อนหรือลดจำนวนเงินที่ซื้อลง แทนที่จะปรับตารางการชำระเงินให้เหมาะสม
การเปรียบเทียบทางสังคมเปลี่ยนความหมายของคำว่า “การใช้จ่ายปกติ”
มนุษย์ไม่ได้เลือกสิ่งต่างๆ โดยลำพัง เราเรียนรู้สิ่งที่ดูเหมือนปกติจากเพื่อน เพื่อนบ้าน เพื่อนร่วมงาน ผู้สร้างสรรค์ และชุมชนออนไลน์ หลักฐานเชิงประจักษ์ที่น่าสนใจชิ้นหนึ่งมาจากลอตเตอรี่รหัสไปรษณีย์ของเนเธอร์แลนด์ นักวิจัยศึกษาพื้นที่อยู่อาศัยที่บางครัวเรือนได้รับรางวัลลอตเตอรี่ใหญ่โดยบังเอิญ และพบว่ามีผลกระทบต่อรูปแบบการบริโภคที่เห็นได้ชัดบางอย่าง รวมถึงรถยนต์และการปรับปรุงบ้านภายนอกในหมู่เพื่อนบ้าน งานวิจัยนี้สามารถดูได้จากสำนักงานวิจัยเศรษฐกิจแห่งชาติ (National Bureau of Economic Research )
นั่นไม่ได้หมายความว่าการเห็นรถใหม่ของเพื่อนบ้านจะทำให้ใครหลายคนอยากซื้อตาม แต่มันแสดงให้เห็นว่าสภาพแวดล้อมที่เต็มไปด้วยการเปรียบเทียบสามารถเปลี่ยนจุดอ้างอิงสำหรับสิ่งที่รู้สึกว่าธรรมดาหรือคู่ควรได้
วิธีที่ดีที่สุดคือเปรียบเทียบสินค้าที่จะซื้อกับทางเลือกอื่นๆ ของคุณเอง ไม่ใช่กับการบริโภคที่คนอื่นแสดงออก ถามตัวเองว่า “ฉันจะต้องเสียสละอะไรบ้างในอีกหนึ่งเดือนหรือหนึ่งปีข้างหน้าเพื่อจ่ายค่าสินค้านี้?” คำถามนี้จะเปลี่ยนมุมมองในการตัดสินใจโดยพิจารณาจากต้นทุนค่าเสียโอกาสแทนที่จะเป็นสถานะทางสังคม
กลยุทธ์การขายสามารถใช้ประโยชน์จากความรวดเร็วในการตัดสินใจได้
ตัวจับเวลาถอยหลัง ข้อความแจ้งเตือนสินค้าเหลือน้อย ตัวเลือกเสริมที่เลือกไว้ล่วงหน้า การสมัครสมาชิกที่ยกเลิกยาก และราคา "ลดพิเศษ" ที่ดึงดูดสายตา อาจลดเวลาในการตัดสินใจลงได้ ความเร่งด่วนบางอย่างนั้นสมเหตุสมผล เพราะสินค้าอาจมีจำนวนจำกัด และโปรโมชั่นก็มีวันหมดอายุจริง ๆ ปัญหาคือความเร่งด่วนที่ปลอมหรือเป็นการหลอกลวง
รายงาน “เปิดโปงกลโกง”ของคณะกรรมการการค้าแห่งสหรัฐอเมริกา (Federal Trade Commission) อธิบายถึงกลยุทธ์ต่างๆ เช่น การนับถอยหลังที่ไม่มีมูลความจริง การกล่าวอ้างที่ผิดๆ เกี่ยวกับระยะเวลาจำกัด การปกปิดข้อมูล และอุปสรรคในการยกเลิก การกระทำเหล่านี้ส่งผลกระทบต่อจิตวิทยา เพราะมันเปลี่ยนการตัดสินใจจาก “คุ้มค่าที่จะซื้อหรือไม่?” ไปเป็น “ฉันจะพลาดโอกาสหากไม่ดำเนินการตอนนี้หรือไม่?”
วิธีที่ดีที่สุด:เมื่อเกิดความเร่งด่วน ให้ประเมินข้อเสนอราวกับว่าไม่มีเวลาจำกัด ตรวจสอบราคาทั้งหมด เงื่อนไขการยกเลิก นโยบายการคืนสินค้า และตัวเลือกอื่นๆ ที่แข่งขันได้ ข้อเสนอที่ดีควรผ่านการเปรียบเทียบขั้นพื้นฐานได้
หลักเกณฑ์การควบคุมการใช้จ่ายข้อไหนเหมาะสมกับปัญหาของคุณมากที่สุด?
ระบบที่ดีที่สุดนั้นขึ้นอยู่กับลักษณะของความล้มเหลว คนที่ลืมจ่ายบิลต้องการระบบอัตโนมัติ คนที่ซื้อของโดยไม่คิดหลังจากเห็นส่วนลดต้องการระบบที่ช่วยลดอุปสรรค คนที่มียอดค้างชำระในบัตรเครดิตต้องการกลยุทธ์ที่แตกต่างจากคนที่จ่ายบิลเต็มจำนวนทุกเดือน
| หากปัญหาหลักของคุณคือ... | ลองอันนี้ก่อน | เหตุผลที่มันอาจช่วยได้ | การแลกเปลี่ยน |
|---|
| การซื้อแบบฉับพลัน | รายชื่อผู้รอคิว 24-72 ชั่วโมง | แยกความต้องการออกจากขั้นตอนการชำระเงินทันที | คุณอาจพลาดข้อเสนอสุดพิเศษที่มีระยะเวลาจำกัด |
| การใช้จ่ายเกินงบในหมวดหมู่หนึ่ง | เงินสดหรือยอดเงินเดบิตที่กำหนดไว้สำหรับหมวดหมู่นั้น | ทำให้ขีดจำกัดเป็นรูปธรรม | เพิ่มแรงเสียดทานและการจัดการบัญชี |
| การลืมค่าบริการที่เกิดขึ้นซ้ำ | การตรวจสอบการสมัครสมาชิกรายเดือนและการแจ้งเตือนในปฏิทิน | พื้นผิวที่มีความสำคัญต่ำและการใช้จ่ายอัตโนมัติ | จำเป็นต้องมีการทบทวนอย่างสม่ำเสมอ |
| การใช้จ่ายเกินวงเงินบัตรเครดิต | การแจ้งเตือนธุรกรรมแบบเรียลไทม์ พร้อมตรวจสอบรายการธุรกรรมรายสัปดาห์ | ทำให้การใช้จ่ายที่โดยปกติแล้วเป็นนามธรรมนั้นมองเห็นได้ชัดเจนยิ่งขึ้น | การแจ้งเตือนและความสนใจเพิ่มเติม |
| รายได้ไม่แน่นอน | วางแผนการใช้จ่ายโดยอิงจากรายได้ขั้นต่ำที่เหมาะสม และแยกเงินส่วนที่เปลี่ยนแปลงได้ออกจากกัน | ลดการขยายตัวของไลฟ์สไตล์ลงหลังจากช่วงหลายเดือนที่ผ่านมาแข็งแกร่ง | อาจรู้สึกอึดอัดในช่วงเดือนที่อากาศดี |
| การเปรียบเทียบทางสังคม | ใช้หลักเกณฑ์ "มูลค่าต่อดอลลาร์" ส่วนตัวที่เชื่อมโยงกับเป้าหมายของคุณ | ย้ายจุดอ้างอิงกลับไปยังลำดับความสำคัญของคุณเอง | จำเป็นต้องรู้ว่าสิ่งใดคือสิ่งสำคัญลำดับต้นๆ |
ความสะดวกสบายนั้นคุ้มค่าที่จะจ่ายเงินในบางครั้ง
ข้อผิดพลาดทั่วไปในการให้คำแนะนำเรื่องการใช้จ่ายคือ การมองว่าค่าใช้จ่ายเพิ่มเติมทุกอย่างเป็นการสิ้นเปลือง ความสะดวกสบายมีคุณค่าอย่างแท้จริง การส่งของชำถึงบ้านสามารถช่วยประหยัดเวลาให้กับผู้ดูแลได้หลายชั่วโมง เที่ยวบินตรงที่แพงกว่าอาจช่วยให้ทำงานได้นานขึ้น เครื่องมือคุณภาพสูงสามารถลดงานซ้ำซากจำเจได้ คำถามไม่ใช่ว่าความสะดวกสบายนั้น “ดี” หรือ “ไม่ดี” แต่คือว่าคุณค่าของความสะดวกสบายนั้นสูงกว่าการใช้เงินในทางเลือกที่ดีที่สุดถัดไปหรือไม่
วิธีทดสอบที่ได้ผลคือการเปรียบเทียบราคาของทางเลือกอื่น หากค่าจัดส่ง 20 ดอลลาร์ช่วยประหยัดเวลาได้ 90 นาที และ 90 นาทีนั้นมีค่าเป็นพิเศษในวันนั้น การแลกเปลี่ยนก็อาจคุ้มค่า แต่หากจ่ายค่าจัดส่งห้าครั้งต่อสัปดาห์เพียงเพราะการสั่งซื้อกลายเป็นนิสัย ความสะดวกสบายแบบเดียวกันอาจไม่คุ้มค่ากับต้นทุนสะสมอีกต่อไป
รางวัลจะมีประโยชน์ก็ต่อเมื่อไม่ทำให้การซื้อเปลี่ยนแปลงไป
การคืนเงินสด คะแนนสะสม คูปอง และเครดิตสะสมแต้ม สามารถช่วยลดต้นทุนที่แท้จริงได้ แต่สิ่งเหล่านี้จะคุ้มค่าก็ต่อเมื่อไม่ก่อให้เกิดการซื้อที่แพงกว่า การซื้อที่ไม่จำเป็น หรือดอกเบี้ยที่สูงกว่าผลตอบแทนที่ได้รับ
กฎง่ายๆ คือ ควรคำนวณรางวัลหลังจากตัดสินใจซื้อแล้ว ไม่ใช่ก่อนหน้านั้น ขั้นแรกให้ตัดสินใจว่าสินค้านั้นคุ้มค่ากับราคาที่จ่ายไปหรือไม่ จากนั้นให้ถือว่ารางวัลเป็นผลประโยชน์รอง วิธีนี้จะช่วยป้องกันไม่ให้ "การได้รับ" 10 ดอลลาร์ กลายเป็นเหตุผลหลักที่ทำให้ต้องใช้จ่าย 200 ดอลลาร์
แบบตรวจสอบตนเอง 5 ข้อก่อนชำระเงิน
ไม่มีกรอบการใช้จ่ายใดที่จะสามารถขจัดอารมณ์ได้ และไม่ควรทำเช่นนั้นด้วย ความสุขคือการใช้เงินที่ถูกต้องตามกฎหมาย เป้าหมายคือการทำให้แน่ใจว่าประโยชน์ทางอารมณ์นั้นเกิดจากการเลือกโดยตั้งใจ ไม่ใช่เกิดจากกระบวนการชำระเงินโดยไม่ได้ตั้งใจ
- พรุ่งนี้ฉันยังอยากได้สิ่งนี้อยู่ไหม?ถ้าไม่ ความเร่งรีบหรืออารมณ์อาจเป็นปัจจัยหลักที่ทำให้เกิดการเปลี่ยนแปลง
- ฉันจะซื้อหรือไม่หากไม่มีส่วนลด คะแนนสะสม หรือตัวเลือกผ่อนชำระ?ถ้าไม่ แสดงว่าโปรโมชั่นอาจเป็นปัจจัยสำคัญในการตัดสินใจซื้อ
- ค่าใช้จ่ายทั้งหมดคือเท่าไหร่ ไม่ใช่แค่ค่างวดรายเดือนรวมทั้งค่าธรรมเนียม ค่าใช้จ่ายในการจัดหาเงินทุน ค่าสมัครสมาชิก อุปกรณ์เสริม และค่าบำรุงรักษาที่คาดว่าจะเกิดขึ้นด้วย
- เงินจำนวนนี้จะไปแทนที่อะไรบ้าง?ลองยกตัวอย่างทางเลือกอื่น เช่น การออม การชำระหนี้ การท่องเที่ยว การซื้อของอย่างอื่น หรือเพียงแค่มีเงินสดในมือมากขึ้น
- วิธีการชำระเงินช่วยให้ฉันควบคุมการใช้จ่ายหรือปกปิดการใช้จ่ายนั้นได้หรือไม่?เลือกใช้เงินสด บัตรเดบิต บัตรเครดิต หรือผ่อนชำระตามพฤติกรรมของคุณ ไม่ใช่ตามกระแสหรือความสะดวกสบายที่สุด
เป้าหมายไม่ใช่การประหยัดค่าใช้จ่ายทุกอย่างให้น้อยที่สุด
การใช้จ่ายที่ดีไม่ได้หมายถึงการประหยัดอย่างที่สุด แต่หมายถึงการใช้จ่ายที่สอดคล้องกับลำดับความสำคัญ ยังคงสามารถจ่ายได้แม้ความตื่นเต้นจะจางหายไป และไม่ขึ้นอยู่กับสมมติฐานแอบแฝงเกี่ยวกับรายได้ในอนาคตหรือการควบคุมตนเอง
หากคุณให้ความสำคัญกับการเดินทางมากกว่ารถยนต์รุ่นใหม่ การใช้จ่ายเงินจำนวนมากไปกับการเดินทางอาจเป็นเรื่องที่สมเหตุสมผล หากคุณให้ความสำคัญกับเวลามากกว่าการทำอาหารทุกมื้อ การจ่ายเงินเพื่อความสะดวกสบายอาจเป็นเรื่องที่สมเหตุสมผล หากบัตรเครดิตสะสมแต้มช่วยให้การจัดการการเงินของคุณง่ายขึ้นและคุณชำระเงินเต็มจำนวนอย่างสม่ำเสมอ การใช้บัตรเหล่านั้นก็อาจเป็นเรื่องที่สมเหตุสมผล ผู้คนแต่ละคนอาจเลือกแตกต่างกันออกไปแม้จะมีข้อมูลเดียวกัน เนื่องจากข้อจำกัดและเป้าหมายของแต่ละคนแตกต่างกัน
การเปลี่ยนแปลงทางจิตวิทยาที่มีประโยชน์ที่สุดคือการหยุดถามว่า “นี่เป็นข้อเสนอที่ดีหรือไม่?” และถามว่า “นี่เป็นการแลกเปลี่ยนที่ดีสำหรับฉันหรือไม่?” ข้อเสนอที่ดีคือการเปรียบเทียบราคากับราคาอื่น แต่การแลกเปลี่ยนที่ดีคือการเปรียบเทียบการซื้อกับสิ่งอื่นๆ ที่เงินนั้นสามารถทำได้
บทความนี้มีวัตถุประสงค์เพื่อการศึกษาทั่วไปและไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล