สิ่งสำคัญที่สุดคือการกำหนดวงเงินใช้จ่ายทั้งหมดในช่วงวันหยุดไว้ตั้งแต่ตอนนี้ ก่อนเริ่มช้อปปิ้ง และทยอยเก็บเงินจากส่วนที่คุณสามารถกันไว้ได้จริงอย่าเริ่มจากรายการของขวัญแล้วค่อยมาคำนวณตัวเลขทีหลัง ให้เริ่มจากค่าใช้จ่ายปกติ เงินออม และรายได้สุทธิที่คาดว่าจะได้รับ ส่วนที่เหลือสำหรับช่วงวันหยุดจะเป็นวงเงินสำหรับของขวัญ การเดินทาง อาหาร การต้อนรับแขก การตกแต่ง การจัดส่ง ค่าทิป และค่าใช้จ่ายอื่นๆ ในช่วงเทศกาล
วิธีนี้ได้ผลเพราะค่าใช้จ่ายในช่วงวันหยุดสามารถคาดการณ์ได้ แม้ว่าการซื้อของที่แน่นอนจะไม่สามารถคาดเดาได้ก็ตาม ยิ่งคุณตัดสินใจได้เร็วเท่าไหร่ว่าค่าใช้จ่ายในช่วงเทศกาลจะมากเท่าไหร่ คุณก็จะมีเงินเดือนเหลือมากขึ้นเพื่อกระจายค่าใช้จ่ายนั้นออกไป นอกจากนี้ยังช่วยให้คุณมีเวลาเปลี่ยนแผนก่อนที่ค่าใช้จ่ายในนาทีสุดท้ายจะกลายเป็นหนี้บัตรเครดิต
1. หาจำนวนเงินที่คุณสามารถจ่ายได้จริง ๆ
เริ่มต้นด้วยการจัดทำงบประมาณรายเดือนแบบ "ตามความเป็นจริง" แทนที่จะเป็นงบประมาณในอุดมคติ ตรวจสอบรายการเดินบัญชีธนาคารและบัตรเครดิตหลายเดือน จากนั้นจดรายการค่าใช้จ่ายปกติของคุณ เช่น ค่าที่อยู่อาศัย ค่าสาธารณูปโภค ค่าอาหาร ค่าเดินทาง ค่าประกันภัย ค่าผ่อนชำระหนี้ ค่าเลี้ยงดูบุตร ค่าสมัครสมาชิก ค่ารักษาพยาบาล และเงินออมประจำ สำนักงานคุ้มครองผู้บริโภคทางการเงินแนะนำให้ตรวจสอบย้อนหลังหลายเดือนเพื่อไม่ให้พลาดค่าใช้จ่ายที่ไม่บ่อยนักคู่มือการประเมินการใช้จ่ายและชุดเครื่องมือ "เงินของคุณ เป้าหมายของคุณ" ของสำนักงานฯ มีเครื่องมือการจัดทำงบประมาณและการติดตามการใช้จ่ายที่ใช้งานได้จริง
ถัดไป ให้ประมาณรายได้สุทธิที่คุณคาดว่าจะได้รับระหว่างตอนนี้จนถึงวันสุดท้ายของการใช้จ่ายในช่วงวันหยุด หักค่าใช้จ่ายปกติและภาระผูกพันด้านการออมที่คุณไม่ต้องการรบกวน ส่วนที่เหลือคือวงเงินสูงสุดที่มีให้สำหรับช่วงเทศกาล หากตัวเลขน้อยกว่าที่คุณคาดไว้ นั่นเป็นข้อมูลที่มีประโยชน์: หมายความว่าคุณควรปรับเปลี่ยนแผนก่อนเริ่มช้อปปิ้ง
 เริ่มต้นด้วยค่าใช้จ่ายรายเดือนจริงและเงินสุทธิหลังหักภาษี เพื่อให้งบประมาณวันหยุดอิงจากเงินที่มีอยู่จริง
ควรเก็บเงินสำรองฉุกเฉินไว้แยกต่างหาก
การวางแผนวันหยุดไม่ใช่เหตุฉุกเฉินรายงานของธนาคารกลางสหรัฐฯ ประจำเดือนพฤษภาคม 2026 เกี่ยวกับความเป็นอยู่ที่ดีทางเศรษฐกิจของครัวเรือนในสหรัฐฯพบว่า 63% ของผู้ใหญ่กล่าวว่าพวกเขาสามารถจ่ายค่าใช้จ่ายฉุกเฉินสมมติ 400 ดอลลาร์ได้โดยใช้เงินสด เงินออม หรือบัตรเครดิตที่ชำระหมดในใบแจ้งยอดครั้งถัดไป ในขณะที่ 55% กล่าวว่าพวกเขามีเงินออมสำหรับค่าใช้จ่ายสามเดือน ตัวเลขเหล่านี้เป็นเครื่องเตือนใจว่าเงินสำรองทางการเงินนั้นมีค่า เว้นแต่สถานการณ์ของคุณจะบังคับ อย่านับเงินสำรองฉุกเฉินของคุณเป็นเงินใช้จ่ายในวันหยุด
2. แปลงยอดรวมให้เป็นเป้าหมายการออมต่อเงินเดือนแต่ละครั้ง
เมื่อคุณได้ยอดรวมแล้ว ให้หารด้วยจำนวนงวดเงินเดือนที่คุณคาดว่าจะได้รับก่อนที่คุณจะต้องใช้เงินนั้น ตัวอย่างเช่น สมมติว่างบประมาณสำหรับช่วงวันหยุดของคุณคือ 1,600 ดอลลาร์ และคุณเหลือเงินเดือนอีก 8 งวดก่อนถึงกำหนดชำระเงินหลัก การกันเงิน 200 ดอลลาร์จากเงินเดือนแต่ละงวดจะเพียงพอต่อการใช้จ่ายทั้งหมดโดยไม่ต้องพึ่งพายอดคงเหลือในบัตรเครดิตปลายปี
หากการเก็บเงิน 200 ดอลลาร์ต่อรอบเงินเดือนเป็นเรื่องที่ไม่สมจริง อย่าฝืนตัวเอง คุณมีทางเลือกที่ชัดเจนสามทางคือ ลดงบประมาณโดยรวมลง เริ่มออมเงินเร็วขึ้น หรือหาแหล่งรายได้เสริมชั่วคราวที่ไม่กระทบกับค่าใช้จ่ายที่จำเป็น สิ่งที่คุณควรหลีกเลี่ยงคือการมองว่าส่วนต่างนั้นเป็นปัญหาของตัวคุณในอนาคต
การแยกเงินออมออกเป็นหมวดหมู่ต่างหากจะช่วยให้ทำได้ง่ายขึ้น อาจจะเป็นบัญชีออมทรัพย์โดยเฉพาะ บัญชีย่อยที่มีชื่อระบุไว้ซึ่งธนาคารหรือสหกรณ์เครดิตของคุณ หรือระบบซองเงินสดแบบง่ายๆ สิ่งสำคัญคือการแยกเงิน: เงินสำหรับเดือนธันวาคมไม่ควรกลายเป็นเงินสำหรับใช้จ่ายตามใจชอบในชีวิตประจำวันในเดือนตุลาคมโดยไม่รู้ตัว
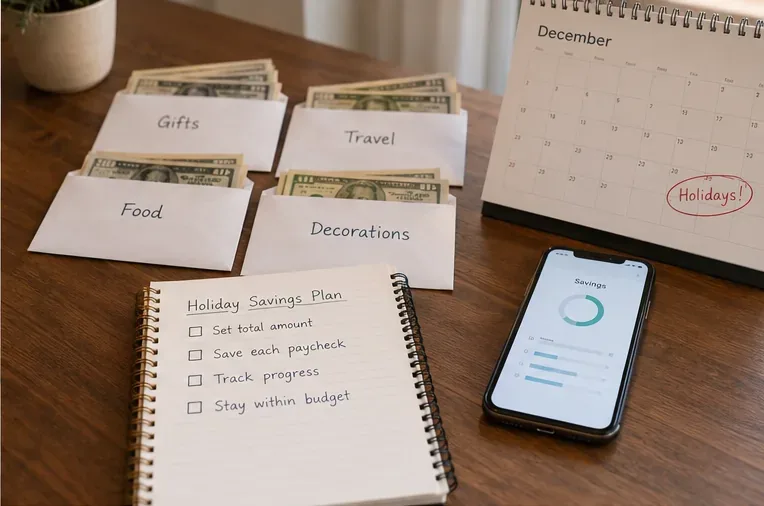 แบ่งยอดรวมออกเป็นหมวดหมู่สำหรับวันหยุด และโอนเงินจำนวนที่วางแผนไว้ไปยังหมวดหมู่เหล่านั้นทุกครั้งที่ได้รับเงินเดือน แทนที่จะรอจนถึงเดือนธันวาคม
3. วางแผนงบประมาณสำหรับทั้งเทศกาล ไม่ใช่แค่ของขวัญ
ของขวัญเป็นเพียงรายการค่าใช้จ่ายรายการหนึ่งเท่านั้น คำแนะนำเกี่ยวกับการใช้จ่ายในช่วงเทศกาลวันหยุดของ CFPB ระบุอย่างชัดเจนว่ารวมถึงการเดินทาง งานเลี้ยง อาหาร และของตกแต่ง นอกเหนือจากของขวัญ แล้ว คำแนะนำด้านการธนาคารในช่วงเทศกาลวันหยุด เดือนพฤศจิกายน 2025 ของ FDIC ก็แนะนำให้จัดทำรายการของขวัญ เปรียบเทียบราคา ติดตามการซื้อ และระมัดระวังการซื้อโดยไม่คิดหน้าคิดหลังเช่นกัน
แผนวันหยุดที่มีประโยชน์อาจประกอบด้วยหมวดหมู่ต่างๆ ดังต่อไปนี้ ตัวเลขเหล่านี้เป็นเพียงตัวอย่างสมมติเท่านั้น การผสมผสานของคุณควรสะท้อนถึงประเพณีและภาระผูกพันที่แท้จริงของคุณ
| หมวดหมู่ | ตัวอย่างจำนวนเงิน | สิ่งที่ต้องใส่ |
|---|
| ของขวัญ | 650 ดอลลาร์ | ครอบครัว เพื่อน เพื่อนร่วมงาน การแลกเปลี่ยนของขวัญ |
| การเดินทาง | 350 ดอลลาร์ | ค่าน้ำมัน ค่าตั๋วเครื่องบิน ค่าที่พัก ค่าจอดรถ ค่าสัมภาระ |
| อาหารและการบริการ | 250 ดอลลาร์ | สินค้าอุปโภคบริโภคพิเศษ เครื่องดื่ม อาหารจากร้านอาหาร งานเลี้ยง |
| การตกแต่งและกิจกรรม | 125 ดอลลาร์ | การตกแต่ง, ตั๋ว, กิจกรรม, งานโรงเรียนหรือชุมชน |
| การจัดส่ง, ทิป และการให้ | 125 ดอลลาร์ | ค่าไปรษณีย์, ทิปค่าบริการ, เงินบริจาค, ของขวัญเล็กๆ น้อยๆ เพื่อแสดงความขอบคุณ |
| บัฟเฟอร์ | 100 ดอลลาร์ | การเปลี่ยนแปลงราคาเล็กน้อยหรือต้นทุนตามฤดูกาลที่ถูกลืมไป |
| ทั้งหมด | 1,600 | หมวกแก๊ปแบบ All-in สำหรับฤดูกาล |
เงินสำรองนี้ไม่ได้หมายความว่าคุณสามารถใช้จ่ายเพิ่มได้ แต่เป็นเหมือนเบาะรองรับภายในวงเงินที่มีอยู่ หากคุณไม่ได้ใช้ ก็เก็บเงินส่วนนี้ไว้ได้
4. จัดทำรายการของขวัญก่อนที่ระบบแจ้งเตือนการขายจะมาถึง
จดบันทึกรายชื่อบุคคลหรือโอกาสที่คุณคาดว่าจะซื้อของขวัญให้ กำหนดวงเงินสูงสุดสำหรับแต่ละคน และจดไอเดียของขวัญที่เหมาะสมไว้หนึ่งหรือสองอย่าง จากนั้นเปรียบเทียบราคาในช่วงเวลาต่างๆ วิธีนี้มีประโยชน์มากกว่าการไล่ตามส่วนลดที่โฆษณามากที่สุด เพราะส่วนลด 40% สำหรับการซื้อที่ไม่ได้วางแผนไว้ ก็ยังคิดเป็น 60% ของยอดซื้อที่คุณไม่ได้ตั้งงบประมาณไว้
ตั้งกฎง่ายๆ ที่เหมาะกับบุคลิกของคุณ ตัวอย่างเช่น “ถ้าของชิ้นนั้นไม่อยู่ในรายการ ฉันจะรอ 24 ชั่วโมงก่อนซื้อ” หรืออีกทางเลือกหนึ่งคือ กำหนดให้การซื้อของโดยไม่ได้วางแผนไว้ล่วงหน้า ต้องใช้เงินจากหมวดหมู่สินค้าอื่นๆ ในช่วงเทศกาลเดียวกันมาจ่าย กฎเหล่านี้มีประโยชน์อย่างยิ่งหากอีเมลส่งเสริมการขาย โซเชียลมีเดีย หรือข้อเสนอพิเศษในช่วงเวลาจำกัด มักกระตุ้นให้คุณซื้อสินค้าโดยไม่ได้วางแผนไว้ล่วงหน้า
 ควรจัดทำรายชื่อผู้รับและกำหนดงบประมาณก่อน จากนั้นจึงเปรียบเทียบราคาของของขวัญที่วางแผนไว้ แทนที่จะปล่อยให้การลดราคาเป็นตัวกำหนดสิ่งที่คุณซื้อ
5. ตัดสินใจว่าจะชำระเงินด้วยวิธีใดก่อนถึงขั้นตอนชำระเงิน
เงินสด บัตรเดบิต และบัตรเครดิต ล้วนสามารถใช้ได้กับงบประมาณในช่วงวันหยุด แต่ไม่ควรเลือกวิธีการชำระเงินที่ทำให้วงเงินใช้จ่ายสูงขึ้น FDIC ระบุว่าบัตรเครดิตให้ความสะดวกสบาย สิทธิประโยชน์ และการคุ้มครองผู้บริโภค ในขณะเดียวกันก็แนะนำให้ผู้บริโภคชำระยอดคงเหลือให้เร็วที่สุดเท่าที่จะเป็นไปได้เพื่อหลีกเลี่ยงดอกเบี้ย CFPB ก็แนะนำเช่นเดียวกันว่าควรวางแผนเฉพาะสำหรับการชำระบิลบัตรเครดิตและกันเงินไว้ในงบประมาณให้เพียงพอสำหรับการชำระบิลนั้น
หากคุณใช้บัตรสะสมแต้ม วิธีที่ได้ผลคือ ให้คิดว่าทุกครั้งที่ซื้อสินค้า เงินสดได้ถูกหักออกจากบัญชีของคุณไปแล้ว เก็บเงินส่วนที่ตรงกันไว้ในกองทุนสำหรับวันหยุดของคุณ เพื่อให้สามารถชำระค่าบัตรได้โดยไม่ต้องยืมเงิน แต้มสะสมเป็นเพียงโบนัส ไม่ใช่กำลังซื้อเพิ่มเติม
จงมองการซื้อตอนนี้ จ่ายทีหลัง เป็นเหมือนหนี้สิน ไม่ใช่ราคาที่ถูกลง
สำหรับการวางแผนงบประมาณ ให้คำนวณราคาสินค้าทั้งหมดในวันที่ซื้อ แม้ว่าบริการชำระเงินจะแบ่งจ่ายเป็นงวดก็ตาม รายงานครัวเรือนของธนาคารกลางสหรัฐฯ ประจำเดือนพฤษภาคม 2026 ระบุว่า 16% ของผู้ใหญ่ใช้บริการซื้อตอนนี้จ่ายทีหลัง (Buy Now, Pay Later หรือ BNPL) ในช่วง 12 เดือนที่ผ่านมา และ 11% ของผู้ใช้บริการ BNPL พบว่าการชำระเงินดังกล่าวทำให้เกิดค่าธรรมเนียมการเบิกเกินบัญชีหรือค่าธรรมเนียมเงินไม่เพียงพอ ขนาดของงวดอาจดูน้อย แต่แผนการผ่อนชำระหลายแผนที่ซ้อนทับกันอาจไปแย่งส่วนแบ่งการตลาดกับค่าเช่า ค่าอาหาร และค่าใช้จ่ายอื่นๆ ในภายหลังได้
หากราคาสินค้าเต็มจำนวนไม่เหมาะสมกับงบประมาณในช่วงวันหยุดวันนี้ สินค้าชิ้นนั้นก็ไม่เหมาะสมเพียงเพราะหน้าจอชำระเงินมีตัวเลือกการชำระเงินสี่แบบเท่านั้น
6. ติดตามการใช้จ่ายจริงอย่างน้อยสัปดาห์ละครั้ง
งบประมาณจะมีประโยชน์ก็ต่อเมื่อมีการเปรียบเทียบกับยอดซื้อจริง เก็บใบเสร็จ ตรวจสอบการใช้บัตร และอัปเดตยอดเงินคงเหลือตามหมวดหมู่ FDIC แนะนำให้บันทึกสิ่งที่คุณใช้จ่ายจริงหรือเก็บใบเสร็จ และเครื่องมือการใช้จ่ายของ CFPB ก็ใช้หลักการพื้นฐานเดียวกัน คือ บันทึกธุรกรรมจริงแทนที่จะพึ่งพาความจำ
โดยปกติแล้ว การทบทวนรายสัปดาห์เพียงห้านาทีก็เพียงพอสำหรับแผนง่ายๆ ตรวจสอบว่าใช้จ่ายไปแล้วเท่าไหร่ อะไรที่ตกลงกันไว้แล้วแต่ยังไม่ได้เรียกเก็บเงิน และอะไรที่ยังต้องซื้อ หากของขวัญมีราคาสูงเกินงบประมาณไป 75 ดอลลาร์ ให้ตัดสินใจทันทีว่าจะลดค่าใช้จ่ายในหมวดหมู่อื่นลง 75 ดอลลาร์หรือไม่ อย่ารอจนกว่าใบแจ้งยอดจะมาถึงหลังช่วงวันหยุด
 อัปเดตแผนด้วยใบเสร็จรับเงินและกิจกรรมการใช้บัตรทุกสัปดาห์ เพื่อแก้ไขค่าใช้จ่ายที่เกินงบประมาณในขณะที่ยังมีเวลาปรับปรุงแก้ไข
7. เลือกใช้แผนการลงทุนที่เล็กลงเมื่อเงินไม่พอใช้หรือรายได้ไม่แน่นอน
หากรายได้ของคุณไม่แน่นอน ให้วางแผนงบประมาณช่วงวันหยุดโดยอิงจากรายได้ที่คาดการณ์ได้อย่างสมเหตุสมผล ไม่ใช่จากค่าล่วงเวลา โบนัส ค่าคอมมิชชั่น หรือรายได้จากงานพิเศษที่คาดหวังไว้ รายได้พิเศษสามารถเพิ่มเข้าไปในแผนได้ก็ต่อเมื่อได้รับมาแล้วเท่านั้น วิธีนี้จะช่วยปกป้องค่าใช้จ่ายที่จำเป็นหากงานลดลง
หากคุณกำลังประสบปัญหาในการจ่ายค่าใช้จ่ายประจำอยู่แล้ว งบประมาณสำหรับช่วงวันหยุดที่เหมาะสมอาจจะน้อยมาก ลองพิจารณาการจับฉลากของขวัญ ของขวัญทำเอง การรับประทานอาหารร่วมกัน กิจกรรมในท้องถิ่นฟรี หรือการให้เวลาแทนการซื้อของเพิ่ม คำแนะนำของ CFPB เกี่ยวกับช่วงวันหยุดได้แนะนำทางเลือกที่มีต้นทุนต่ำกว่ามานานแล้ว เช่น ของขวัญทำเองและการแลกเปลี่ยนของขวัญ เป้าหมายไม่ใช่การเลียนแบบเดือนธันวาคมของคนอื่น แต่เป็นการเริ่มต้นเดือนมกราคมโดยที่การเงินหลักของคุณยังคงสมบูรณ์
ทดสอบง่ายๆ: คุณเตรียมงบประมาณสำหรับวันหยุดไว้แล้วหรือยัง?
- คุณทราบวงเงินสูงสุดที่คุณสามารถใช้จ่ายได้โดยไม่ต้องละเว้นการจ่ายบิลปกติหรือหนี้สินที่จำเป็น
- คุณไม่ได้นับเงินออมฉุกเฉินเป็นเงินสำหรับวันหยุดพักผ่อนตามปกติ
- คุณได้นำยอดรวมมาหารด้วยจำนวนงวดเงินเดือนที่เหลืออยู่ และเป้าหมายต่องวดเงินเดือนนั้นสมเหตุสมผล
- แผนของคุณครอบคลุมค่าเดินทาง ค่าอาหาร ค่าที่พัก ค่าขนส่ง ค่าตกแต่ง ค่าทิป และการให้สิ่งของต่างๆ ตามความเหมาะสม ไม่ใช่แค่ของขวัญเท่านั้น
- ผู้รับหรือการแลกเปลี่ยนที่วางแผนไว้แต่ละครั้งจะมีวงเงินใช้จ่ายจำกัด
- คุณทราบแล้วว่าการชำระเงินจะทำด้วยเงินสด บัตรเดบิต หรือบัตรเครดิต และหากใช้บัตรเครดิต จะชำระค่าสินค้าด้วยวิธีใด
- คุณมีช่องทางในการติดตามยอดซื้อจริงอย่างน้อยสัปดาห์ละครั้ง
หากคำตอบใดๆ ในนั้นระบุว่า “ไม่” ให้แก้ไขส่วนนั้นก่อนที่คุณจะเริ่มช้อปปิ้งช่วงวันหยุดอย่างจริงจัง การเริ่มต้นเร็วเป็นสิ่งที่มีค่า ไม่ใช่เพราะจะทำให้คุณมีเวลาซื้อของมากขึ้น แต่เพราะจะทำให้คุณมีเวลามากขึ้นในการเก็บเงิน เปรียบเทียบ ปรับเปลี่ยน และปฏิเสธการซื้อของที่อาจทำให้เดือนมกราคมยากลำบากยิ่งขึ้น
แหล่งที่มาที่ตรวจสอบแล้ว
สำหรับข้อมูลและแนวทางปฏิบัติล่าสุดที่ใช้ในที่นี้ โปรดดูคำแนะนำด้านการทำธุรกรรมทางการเงินในช่วงวันหยุดเดือนพฤศจิกายน 2025 ของ FDIC , คำแนะนำเกี่ยวกับแผนการใช้จ่ายในช่วงวันหยุดของ CFPB , ชุดเครื่องมือ "เงินของคุณ เป้าหมายของคุณ" ของ CFPBและรายงาน "ความเป็นอยู่ที่ดีทางเศรษฐกิจของครัวเรือนในสหรัฐอเมริกาในปี 2025" ของคณะกรรมการธนาคารกลางสหรัฐ ซึ่งเผยแพร่ในเดือนพฤษภาคม 2026