ข้อมูลอ้างอิงใหม่ที่มีประโยชน์ปรากฏขึ้นในเดือนพฤษภาคม 2026 รายงานการเงินครัวเรือนล่าสุดของธนาคารกลางสหรัฐฯ พบว่า 55% ของผู้ใหญ่ชาวอเมริกันได้กันเงินออมฉุกเฉินไว้เพียงพอสำหรับค่าใช้จ่ายสามเดือน ซึ่งไม่เปลี่ยนแปลงจากปี 2024 นอกจากนี้ยังพบว่า 63% สามารถรับมือกับเหตุฉุกเฉินสมมุติฐานมูลค่า 400 ดอลลาร์ด้วยเงินสดหรือเทียบเท่า ตัวเลขเหล่านี้เป็นเครื่องเตือนใจว่าการสร้างกองทุนฉุกเฉินขึ้นใหม่เป็นงานทางการเงินที่ต้องทำเป็นประจำ ไม่ใช่งานที่ทำครั้งเดียวแล้วจบไปตลอดกาล
หากคุณเพิ่งใช้เงินสำรองไปกับการซ่อมรถ ค่ารักษาพยาบาล ปัญหาบ้าน การตกงาน หรือเหตุฉุกเฉินอื่นๆ ที่สมเหตุสมผล วิธีที่เร็วที่สุดและยั่งยืนที่สุดในการสร้างเงินสำรองขึ้นมาใหม่คือการใช้แผนการฟื้นฟูระยะสั้น: เลือกเป้าหมายที่ชัดเจน สร้างพื้นที่ชั่วคราวในงบประมาณของคุณ ตั้งค่าการเติมเงินอัตโนมัติ และส่งเงินที่ไม่แน่นอนไปยังเงินสำรองก่อนที่มันจะหายไปกับการใช้จ่ายปกติ
เป้าหมายไม่ใช่การฟื้นฟูอย่างรวดเร็วจนเกินไป จนทำให้คุณพลาดค่าเช่า ค่าผ่อนชำระขั้นต่ำ ค่าประกัน ค่าอาหาร หรือสิ่งจำเป็นอื่นๆ คำว่า “เร็ว” ควรหมายถึงการมุ่งเน้นและสม่ำเสมอ ไม่ใช่การทำให้ฐานะทางการเงินเปราะบาง
อะไรเปลี่ยนแปลงไปในปี 2026 และมันหมายความว่าอย่างไรสำหรับคุณ?
รายงานการออมและการลงทุนประจำปี 2026ของธนาคารกลางสหรัฐฯให้ข้อมูลภาพรวมระดับชาติล่าสุดที่มีอยู่ ณ เดือนกันยายน 2026 นอกจากตัวเลขการออมในช่วงสามเดือนแล้ว รายงานยังพบว่า 70% ของผู้ใหญ่กล่าวว่าพวกเขาสามารถรับมือกับค่าใช้จ่ายฉุกเฉินอย่างน้อย 500 ดอลลาร์ได้โดยใช้เงินออมเพียงอย่างเดียว นอกจากนี้ บทสรุปของรายงานระบุว่า 59% ของผู้ใหญ่ประสบกับค่าใช้จ่ายที่ไม่คาดคิดครั้งใหญ่ อย่างน้อยหนึ่งครั้งในช่วง 12 เดือนที่ผ่านมา
ข้อสรุปเชิงปฏิบัติไม่ใช่ว่าทุกคนต้องการเงินจำนวนเท่ากัน แต่เงินสำรองยังคงมีความสำคัญแม้ว่าสถานะทางการเงินของครัวเรือนจะมั่นคงก็ตาม เป้าหมายการสร้างบ้านใหม่ของคุณควรสะท้อนถึงค่าใช้จ่ายรายเดือนที่จำเป็น ความมั่นคงของงาน ค่าใช้จ่ายส่วนแรกที่ต้องจ่ายเองตามประกัน จำนวนผู้ที่ต้องดูแล และความเร็วที่คุณสามารถชดเชยรายได้ที่สูญเสียไปได้
คุณควรซ่อมแซมมันด้วยงบประมาณเท่าไหร่?
ไม่มีเป้าหมายเงินสำรองฉุกเฉินที่ตายตัวสำหรับทุกครัวเรือน ธนาคารกลางสหรัฐฯ มักวัดว่าครัวเรือนสามารถครอบคลุมค่าใช้จ่ายได้สามเดือนหรือไม่ ส่วน FDIC ในคำแนะนำสำหรับผู้บริโภคเดือนมกราคม 2025 ระบุว่าผู้เชี่ยวชาญด้านการเงินโดยทั่วไปแนะนำให้มีเงินสำรองอย่างน้อยหกเดือนในผลิตภัณฑ์ที่ได้รับการประกันโดยรัฐบาลกลาง ตัวเลขเหล่านี้เป็นเพียงจุดอ้างอิง ไม่ใช่กฎที่ใช้ได้กับทุกครัวเรือน
วิธีที่รวดเร็วและไม่น่าท้อใจกว่าคือการสร้างใหม่ทีละชั้น:
| หลักชัย | วัตถุประสงค์ | เมื่อไหร่จึงควรเลื่อนระดับไปสู่ระดับถัดไป |
|---|
| บัฟเฟอร์เริ่มต้น | รับมือกับเหตุการณ์ไม่คาดฝันเล็กๆ น้อยๆ ได้โดยไม่ต้องใช้บัตรเครดิตหรือเงินกู้ในทันที | เมื่อคุณสามารถรับมือกับค่าซ่อมแซมทั่วไป ค่าใช้จ่ายส่วนแรก หรือค่าใช้จ่ายเร่งด่วนที่อาจก่อให้เกิดหนี้สินใหม่ได้ |
| ค่าใช้จ่ายจำเป็นหนึ่งเดือน | ให้เวลาตัวเองได้พักหายใจบ้างในช่วงที่รายได้หยุดชะงักชั่วคราว | หลังจากเติมเงินครบหนึ่งเดือนแล้ว ให้คงการตั้งค่าการออมอัตโนมัติแบบเดิมต่อไป |
| ค่าใช้จ่ายจำเป็นสามเดือน | สร้างเงินสำรองฉุกเฉินให้มากขึ้นกว่าเดิม นี่คือมาตรการสร้างความยืดหยุ่นที่ธนาคารกลางสหรัฐฯ ติดตามอยู่ | ประเมินความมั่นคงในงาน ผู้ที่อยู่ในความดูแล ความเสี่ยงด้านสุขภาพ และความผันผวนของรายได้อีกครั้ง |
| หกเดือนหรือเป้าหมายที่สูงขึ้นตามความเหมาะสม | เพิ่มความคุ้มครองสำหรับเหตุการณ์หยุดชะงักที่ยาวนานขึ้น หรือรายได้ที่ไม่แน่นอนมากขึ้น | หยุดเพิ่มเป้าหมายก็ต่อเมื่อมันสอดคล้องกับความเสี่ยงที่แท้จริงและแผนการเงินโดยรวมของคุณเท่านั้น |
ตัวอย่างเช่น สมมติว่าค่าใช้จ่ายที่จำเป็นของคุณคือ 3,200 ดอลลาร์ต่อเดือน และปัจจุบันคุณมีเงินเหลือในกองทุนฉุกเฉิน 800 ดอลลาร์ หากเป้าหมายต่อไปของคุณคือค่าใช้จ่ายหนึ่งเดือน เงินที่ขาดไปของคุณคือ 2,400 ดอลลาร์ การที่จะสร้างเงินจำนวนนั้นขึ้นมาใหม่ภายในหกเดือนต้องใช้เงิน 400 ดอลลาร์ต่อเดือน หากจำนวนเงินนั้นดูไม่สมจริง ให้ขยายระยะเวลาออกไปแทนที่จะตั้งค่าการโอนเงินอัตโนมัติที่ทำให้เกิดการเบิกเกินบัญชีหรือบังคับให้คุณต้องกู้ยืมอีกครั้ง
ขั้นตอนที่ 1: กำหนดเป้าหมายและกำหนดเวลาในการฟื้นฟู
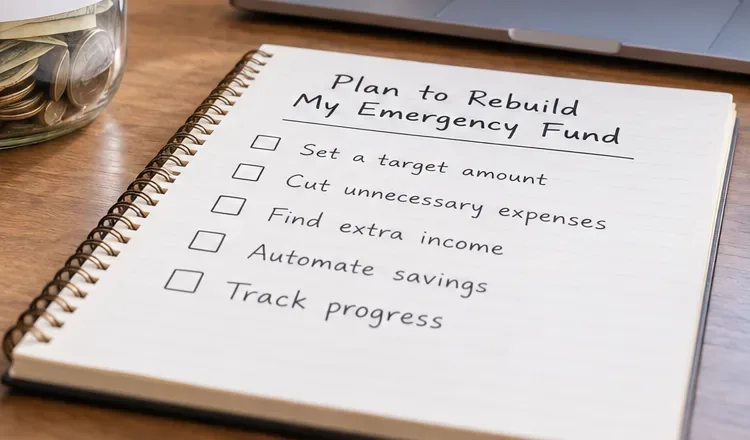 ขั้นตอนที่ 1: เริ่มต้นด้วยการกำหนดเป้าหมายการฟื้นฟูเป็นลายลักษณ์อักษรและรายการตรวจสอบสั้นๆ เพื่อให้แผนการสร้างใหม่สามารถวัดผลได้ แทนที่จะเป็นแผนที่คลุมเครือ
เริ่มต้นด้วยการคำนวณค่าใช้จ่ายรายเดือนที่จำเป็น ไม่ใช่ค่าใช้จ่ายรวมทั้งหมดในชีวิตประจำวัน รวมถึงค่าที่อยู่อาศัย ค่าสาธารณูปโภคพื้นฐาน ค่าอาหาร ค่าเดินทางไปทำงาน ค่าประกันภัย ค่าผ่อนชำระหนี้ขั้นต่ำ ค่ายา และค่าใช้จ่ายอื่นๆ ที่คุณไม่สามารถหยุดได้ในกรณีฉุกเฉิน
จากนั้นเลือกเป้าหมายสำคัญถัดไปแทนที่จะหมกมุ่นอยู่กับตัวเลขหกเดือนสุดท้าย หากเงินในบัญชีของคุณลดลงจาก 10,000 ดอลลาร์เหลือ 2,000 ดอลลาร์ เป้าหมายเร่งด่วนของคุณอาจเป็นการเติมเงินสำหรับค่าใช้จ่ายที่จำเป็นในหนึ่งเดือนก่อน ซึ่งจะทำให้เห็นความคืบหน้าได้เร็วขึ้น
ใช้สูตรการสร้างใหม่แบบง่ายๆ นี้
จำนวนเงินเป้าหมาย ลบด้วยเงินออมฉุกเฉินปัจจุบัน = ส่วนต่างที่ต้องสร้างใหม่
ส่วนต่างที่ต้องสร้างขึ้นใหม่ หารด้วยจำนวนงวดการจ่ายเงินหรือจำนวนเดือนภายในกำหนดส่ง = เงินสมทบที่จำเป็น
จดบันทึกผลลัพธ์ไว้ คำแนะนำของ CFPB เกี่ยวกับการสร้างกองทุนฉุกเฉินแนะนำให้สร้างระบบการออมที่เฉพาะเจาะจงและติดตามความคืบหน้าอย่างสม่ำเสมอ เป้าหมายที่มีอยู่แต่ในความคิดนั้นง่ายต่อการเลื่อนออกไป
ขั้นตอนที่ 2: สร้าง "ช่องว่างสำหรับการสร้างใหม่" ชั่วคราวในงบประมาณของคุณ
 ขั้นตอนที่ 2: จัดสรรงบประมาณเพื่อการฟื้นฟูโดยการโอนย้ายค่าใช้จ่ายที่ไม่จำเป็นไปยังกองทุนฉุกเฉินเป็นการชั่วคราว
เพื่อฟื้นฟูเศรษฐกิจได้เร็วขึ้น คุณจำเป็นต้องสร้างความแตกต่างชั่วคราวระหว่างรายรับและรายจ่าย จุดเริ่มต้นที่ปลอดภัยที่สุดคือการใช้จ่ายแบบยืดหยุ่น แทนที่จะเป็นค่าใช้จ่ายที่จำเป็น
ตรวจสอบรายการธุรกรรมในช่วงหนึ่งหรือสองเดือนที่ผ่านมา และทำเครื่องหมายค่าใช้จ่ายที่สามารถระงับ ลด หรือเลื่อนออกไปได้ในช่วงเวลาที่กำหนด ตัวอย่างเช่น ค่าอาหารในร้านอาหาร ค่าบริการส่งของ ค่าสมัครสมาชิกด้านความบันเทิง การซื้อสินค้าโดยไม่วางแผนล่วงหน้า บริการอำนวยความสะดวกระดับพรีเมียม และการอัปเกรดที่ไม่เร่งด่วน
อย่าตัดทุกอย่างทิ้งไปอย่างไม่มีกำหนด การ "เร่งสร้างใหม่" ในระยะเวลาสั้นๆ จะทำได้ง่ายกว่าหากมีกำหนดสิ้นสุด ตัวอย่างเช่น คุณอาจเปลี่ยนเส้นทางการใช้จ่าย 250 ดอลลาร์ต่อเดือนเป็นเวลาสามเดือน จากนั้นค่อยกลับมาใช้จ่ายส่วนหนึ่งอีกครั้งหลังจากบรรลุเป้าหมายเริ่มต้นแล้ว
ใช้การประเมินแบบสามกลุ่ม
- ควรคงไว้ซึ่ง:ที่อยู่อาศัย อาหาร ประกันภัย การเดินทาง การดูแลสุขภาพ การชำระหนี้ขั้นต่ำ และสิ่งจำเป็นอื่นๆ ที่แท้จริง
- ลด:ค่าใช้จ่ายที่สำคัญแต่สามารถลดลงได้ชั่วคราว
- หยุดพัก:การใช้จ่ายที่ไม่จำเป็นที่คุณสามารถหยุดได้ 30 ถึง 90 วันโดยไม่ก่อให้เกิดปัญหาใหญ่ขึ้นในภายหลัง
ข้อมูลล่าสุดจากธนาคารกลางสหรัฐฯ ยังแสดงให้เห็นว่าเหตุใดการรักษาสมดุลงบประมาณจึงมีความสำคัญ ในปี 2025 ผู้ใหญ่ 86% ที่กล่าวว่าพวกเขามีเงินเหลือใช้ทุกสิ้นเดือน รายงานว่ามีเงินออมฉุกเฉินเพียงพอสำหรับสามเดือน เทียบกับ 13% ของผู้ใหญ่ที่ไม่เคยมีเงินเหลือใช้เลย นี่ไม่ได้พิสูจน์ว่าพฤติกรรมเพียงอย่างเดียวเป็นสาเหตุของความแตกต่าง แต่เน้นให้เห็นถึงความสำคัญของกระแสเงินสดที่เกิดขึ้นซ้ำๆ ในการฟื้นฟู
ขั้นตอนที่ 3: ตั้งระบบออมอัตโนมัติและคว้าโอกาสเงินก้อนใหญ่
 ขั้นตอนที่ 3: โอนเงินสดและเงินก้อนใหญ่ที่ได้มาโดยไม่คาดคิดไปยังบัญชีฉุกเฉินแยกต่างหาก ก่อนที่เงินเหล่านั้นจะถูกนำไปใช้จ่ายในชีวิตประจำวัน
เมื่อคุณกำหนดจำนวนเงินออมที่เหมาะสมได้แล้ว ให้ตั้งค่าการโอนเงินอัตโนมัติ สำนักงานคุ้มครองผู้บริโภคทางการเงิน (CFPB) กล่าวว่าการโอนเงินแบบประจำนั้นเป็นหนึ่งในวิธีที่ง่ายที่สุดในการทำให้การออมเป็นไปอย่างสม่ำเสมอ คุณสามารถกำหนดเวลาการโอนเงินเข้าบัญชีธนาคารหลังจากวันจ่ายเงินเดือนไม่นาน หรือสอบถามนายจ้างของคุณว่าสามารถแบ่งการโอนเงินเข้าบัญชีโดยตรงระหว่างบัญชีกระแสรายวันและบัญชีออมทรัพย์ได้หรือไม่
หากรายได้ของคุณไม่แน่นอน การโอนเงินแบบคงที่อาจใช้ไม่ได้ผลในทุกงวดการจ่ายเงิน ในกรณีนั้น ให้ใช้จำนวนเงินพื้นฐานในการโอนเงินอัตโนมัติที่น้อยลง และเพิ่มเปอร์เซ็นต์จากเงินเดือนที่สูงกว่าด้วยตนเอง นอกจากนี้ CFPB ยังเตือนว่าควรตั้งค่าการโอนเงินอัตโนมัติโดยคำนึงถึงยอดเงินในบัญชีเช็คของคุณด้วย เพื่อป้องกันไม่ให้เกิดค่าธรรมเนียมการเบิกเกินบัญชี
จากนั้นเพิ่มกฎข้อที่สอง: โอนเงินส่วนหนึ่งที่กำหนดไว้ล่วงหน้าจากรายได้ที่ไม่แน่นอนไปยังกองทุนฉุกเฉิน คำแนะนำของ FDIC เรื่องการออมเพื่อเหตุการณ์ไม่คาดฝันและอนาคตของคุณแนะนำเป็นพิเศษให้รวมการฝากเงินอัตโนมัติเป็นประจำเข้ากับเงินก้อนใหญ่ เช่น เงินคืนภาษีหรือโบนัสจากที่ทำงาน
ตัวเร่งการสร้างใหม่ที่เป็นไปได้ ได้แก่:
- การคืนภาษี;
- โบนัสหรือค่าคอมมิชชั่นที่เพิ่มขึ้นอย่างฉับพลัน;
- การทำงานล่วงเวลาหรือการทำงานกะพิเศษชั่วคราว;
- เงินสดจากการขายสิ่งของที่ไม่ได้ใช้แล้ว;
- ส่วนลดหรือเงินคืนที่คุณไม่ได้วางแผนไว้ล่วงหน้า;
- เป็นโครงการเสริมชั่วคราว โดยมีเงื่อนไขว่าค่าใช้จ่ายและภาษีจะไม่หักล้างผลประโยชน์ที่ได้รับ
คุณไม่จำเป็นต้องนำเงินก้อนใหญ่ที่ได้มาโดยไม่คาดคิดทั้งหมด 100% ไปเก็บออม การกำหนดกฎเกณฑ์ตายตัว เช่น “ครึ่งหนึ่งของเงินก้อนใหญ่ที่ได้มาโดยไม่คาดคิด ให้เก็บไว้ในกองทุนฉุกเฉิน จนกว่าจะถึงระยะเวลาหนึ่งเดือน” อาจทำได้ง่ายกว่า
ขั้นตอนที่ 4: เก็บรักษาเงินทุนให้ปลอดภัย เข้าถึงได้ง่าย และแยกออกจากกัน
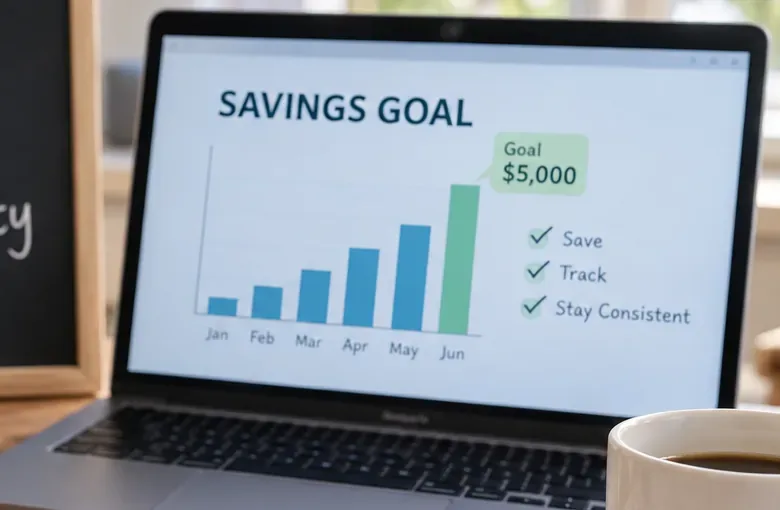 ขั้นตอนที่ 4: ตรวจสอบยอดคงเหลืออย่างสม่ำเสมอและปรับการโอนเงินอัตโนมัติเมื่อรายได้ ค่าใช้จ่าย หรือเป้าหมายเปลี่ยนแปลง
กองทุนฉุกเฉินมีหน้าที่แตกต่างจากบัญชีลงทุนระยะยาว ลำดับความสำคัญอันดับแรกคือการเข้าถึงได้ง่ายและการรักษามูลค่าเงินต้น สำหรับคนส่วนใหญ่ บัญชีออมทรัพย์ที่มีการประกันภัยหรือบัญชีเงินฝากตลาดเงินแยกต่างหากนั้นเหมาะสมกว่าสำหรับการสำรองเงินฉุกเฉินหลัก มากกว่าหุ้น สินทรัพย์ดิจิทัล หรือการลงทุนอื่นๆ ที่อาจร่วงลงอย่างรวดเร็วเมื่อจำเป็นต้องใช้เงิน
ในธนาคารที่ได้รับการประกันโดย FDIC บัญชีเงินฝากกระแสรายวัน บัญชีเงินฝากออมทรัพย์ บัญชีเงินฝากตลาดเงิน และเงินฝากประจำ สามารถได้รับความคุ้มครองจากการประกันเงินฝากของรัฐบาลกลางได้ โดยวงเงินมาตรฐานอยู่ที่ 250,000 ดอลลาร์ต่อผู้ฝากเงิน ต่อธนาคารที่ได้รับการประกัน สำหรับแต่ละประเภทการเป็นเจ้าของ คุณสามารถตรวจสอบความคุ้มครองได้โดยใช้แหล่งข้อมูลการประกันเงินฝากของ FDIC ตั้งแต่วันที่ 1 มีนาคม 2569 เป็นต้นไป จะต้องแสดงลายเซ็นดิจิทัลอย่างเป็นทางการของ FDIC ในสถานที่ที่กำหนดบนเว็บไซต์ แอปพลิเคชัน และตู้เอทีเอ็มบางแห่งของธนาคารที่ได้รับการประกันด้วย
ในสหกรณ์เครดิตยูเนียนที่ได้รับการประกันโดยรัฐบาลกลาง กองทุนประกันเงินฝากสหกรณ์เครดิตยูเนียนแห่งชาติ (National Credit Union Share Insurance Fund) จะให้ความคุ้มครองที่เทียบเท่ากับของรัฐบาลกลาง โดยทั่วไปจะคุ้มครองสูงสุดถึง 250,000 ดอลลาร์สำหรับบัญชีรายบุคคล โปรดดูคู่มือความคุ้มครองประกันเงินฝากของ NCUAสำหรับรายละเอียดเพิ่มเติม
การเปิดบัญชีแยกต่างหากยังช่วยลดโอกาสในการนำเงินฉุกเฉินไปใช้เหมือนเงินสดในบัญชีกระแสรายวันทั่วไปได้อีกด้วย FDIC แนะนำเป็นพิเศษให้พิจารณาเปิดบัญชีออมทรัพย์ที่มีประกันแยกต่างหากสำหรับเงินฉุกเฉิน
แผนฟื้นฟูฉุกเฉินภายใน 30 วัน
| เมื่อ | การกระทำ | ผลลัพธ์ที่คาดหวัง |
|---|
| วันที่ 1 | คำนวณยอดคงเหลือปัจจุบัน ค่าใช้จ่ายรายเดือนที่จำเป็น เป้าหมายต่อไป และส่วนต่างที่ต้องฟื้นฟู | คุณรู้ดีว่าคำว่า “หายดีแล้ว” หมายความว่าอย่างไร |
| วันที่ 2–3 | ตรวจสอบรายการธุรกรรมล่าสุดและเลือกรายการตัดลดหรือลดค่าใช้จ่ายชั่วคราวสามรายการ | คุณจะสร้างกระแสเงินสดรายเดือนได้ทันที |
| วันที่ 4–7 | ตั้งค่าการโอนเงินอัตโนมัติสำหรับวันถัดจากวันจ่ายเงินเดือน หรือจัดให้มีการโอนเงินเข้าบัญชีโดยตรงแบบแบ่งจ่ายหากมีให้เลือก | การสร้างใหม่เกิดขึ้นโดยไม่ต้องอาศัยหน่วยความจำ |
| สัปดาห์ที่ 2 | ขายสิ่งของที่ไม่ได้ใช้แล้ว หรือหาแหล่งรายได้เสริมชั่วคราวหากทำได้ | คุณเร่งให้บรรลุเป้าหมายแรกได้เร็วขึ้น |
| สัปดาห์ที่ 3 | โอนเงินคืน โบนัส ค่าชดเชย หรือเงินก้อนอื่นๆ ตามกฎที่คุณตั้งไว้ล่วงหน้า | เงินที่หมุนเวียนไม่สม่ำเสมอจะช่วยส่งเสริมเป้าหมายแทนที่จะหายไปกับการใช้จ่ายประจำวัน |
| วันที่ 30 | ตรวจสอบยอดคงเหลือ เปรียบเทียบเงินที่โอนจริงกับแผนการโอนเงิน และปรับยอดเงินโอนในเดือนถัดไป | แผนของคุณจะยังคงสมจริงแม้ว่ากระแสเงินสดจะเปลี่ยนแปลงไป |
ควรหยุดการลงทุนชั่วคราวในระหว่างการปรับปรุงบ้านหรือไม่?
ไม่มีคำตอบที่ตายตัวสำหรับทุกกรณี หากเงินสำรองฉุกเฉินของคุณหมดเกลี้ยง การสร้างเงินสดที่เข้าถึงได้ง่ายขึ้นมาใหม่สามารถป้องกันไม่ให้เหตุการณ์ไม่คาดฝันครั้งต่อไปกลายเป็นหนี้สินใหม่ได้ แต่การตัดเงินออมระยะยาวทั้งหมดก็อาจส่งผลกระทบเช่นกัน โดยเฉพาะอย่างยิ่งหากนายจ้างมีโครงการสมทบเงินออมเพื่อการเกษียณอายุ
แนวทางที่ได้ผลคือการจัดลำดับความสำคัญของการจ่ายบิลที่จำเป็นและหนี้สินที่ต้องชำระก่อน สร้างเงินสำรองเบื้องต้น จากนั้นค่อยตัดสินใจว่าจะสร้างเงินสำรองก้อนใหญ่ขึ้นพร้อมกับเป้าหมายระยะยาวเร็วแค่ไหน หากกระแสเงินสดของคุณตึงตัว ความสมดุลที่เหมาะสมจะขึ้นอยู่กับอัตราดอกเบี้ย สวัสดิการของนายจ้าง ข้อควรพิจารณาด้านภาษี ความมั่นคงของงาน และความสามารถในการรับความเสี่ยงของคุณ
ข้อผิดพลาดทั่วไปที่ทำให้การฟื้นฟูช้าลง
- การกำหนดเส้นตายที่ไม่สมจริงการโอนเงินที่ทำให้เกิดปัญหาขาดแคลนเงินสดซ้ำแล้วซ้ำเล่าจะไม่ยั่งยืน
- เก็บออมเฉพาะเงินที่เหลือเมื่อสิ้นเดือนเท่านั้นการตั้งเป้าหมายการออมอัตโนมัติในจำนวนที่เหมาะสมหลังวันจ่ายเงินเดือนมักจะน่าเชื่อถือกว่า
- นับการลงทุนเป็นเงินสดสำรองฉุกเฉินสินทรัพย์ในตลาดอาจลดลงเมื่อคุณต้องการใช้
- การนำเงินทั้งหมดไปลงทุนในผลิตภัณฑ์ที่เข้าถึงได้ยาก เช่นเงินฝากประจำ อาจมีค่าธรรมเนียมสำหรับการถอนก่อนกำหนด ดังนั้นจึงไม่เหมาะสมเสมอไปสำหรับเงินที่คุณอาจต้องการใช้ในทันที
- การสร้างใหม่โดยไม่แก้ไขจุดอ่อนเดิมหากเหตุฉุกเฉินเผยให้เห็นช่องโหว่ด้านประกันภัย ปัญหาการบำรุงรักษา หรือค่าใช้จ่ายที่เกิดขึ้นซ้ำๆ ก็ควรแก้ไขปัญหาเหล่านั้นด้วย
- ควรใช้เงินกองทุนนี้สำหรับค่าใช้จ่ายประจำปีที่คาดการณ์ได้ เช่นภาษีที่ดิน ค่าบำรุงรักษารถยนต์ตามปกติ วันหยุดพักผ่อน และเบี้ยประกันภัยที่ทราบล่วงหน้า ซึ่งควรจัดการด้วยกองทุนสำรองแยกต่างหาก
รายการตรวจสอบการสร้างใหม่อย่างรวดเร็ว
- คำนวณค่าใช้จ่ายรายเดือนที่จำเป็น
- เลือกเป้าหมายย่อยถัดไปแทนที่จะมุ่งเน้นเฉพาะเป้าหมายสุดท้าย
- กำหนดวันสิ้นสุดสัญญาที่ไม่กระทบต่อการชำระค่าใช้จ่ายที่สำคัญ
- ระบุมาตรการลดค่าใช้จ่ายชั่วคราวสำหรับระยะเวลา 30 ถึง 90 วัน
- ตั้งค่าการหักเงินสมทบโดยอัตโนมัติหลังจากการจ่ายเงินเดือนแต่ละครั้ง
- กำหนดล่วงหน้าว่าเงินโบนัส เงินคืน หรือรายได้พิเศษส่วนใดจะถูกนำไปออม
- ควรเก็บเงินสำรองฉุกเฉินหลักไว้ในบัญชีที่เข้าถึงได้ง่ายและมีประกันภัยที่เหมาะสม
- ตรวจสอบยอดคงเหลือทุกเดือน และเพิ่มเงินสมทบเมื่อกระแสเงินสดของคุณดีขึ้น
- เมื่อกองทุนฉุกเฉินได้รับการเติมเต็มแล้ว ให้นำเงินจำนวนนั้นไปใช้ในการฟื้นฟูชั่วคราวเพื่อบรรลุเป้าหมายทางการเงินลำดับถัดไปของคุณ
สรุป
คุณสามารถสร้างกองทุนฉุกเฉินได้เร็วขึ้นโดยไม่ต้องทำให้สถานะทางการเงินของคุณเปราะบางลง เริ่มต้นด้วยเป้าหมายที่ทำได้จริง ขยายช่องว่างระหว่างรายได้และรายจ่ายชั่วคราว ตั้งค่าการหักเงินอัตโนมัติ และใช้เงินก้อนใหญ่ที่ได้มาโดยไม่คาดคิดเพื่อเร่งแผนให้เร็วขึ้น เก็บเงินแยกต่างหาก ให้มีสภาพคล่อง และทำประกันอย่างเหมาะสม จากนั้นทบทวนเป้าหมายเมื่อการงาน ครอบครัว และค่าใช้จ่ายของคุณเปลี่ยนแปลงไป
ข้อมูลล่าสุดจากธนาคารกลางสหรัฐฯ ไม่ได้แสดงให้เห็นถึงการเพิ่มขึ้นอย่างมากของการเตรียมความพร้อมรับมือกับเหตุฉุกเฉินทั่วประเทศในปี 2025 สัดส่วนของผู้ใหญ่ที่มีเงินออมสำรองไว้ใช้ในยามฉุกเฉินเป็นเวลาสามเดือนยังคงอยู่ที่ 55% นั่นทำให้คำแนะนำที่ยั่งยืนมีความสำคัญมากกว่าการไล่ตามกระแสทางการเงินใหม่ๆ นั่นคือ สร้างเงินสำรองอย่างรอบคอบ เติมเงินเข้าไปหลังจากใช้ไปแล้ว และออกแบบระบบให้ยังคงใช้งานได้ต่อไปแม้แรงจูงใจจะลดลง
ตรวจสอบแหล่งที่มา: 14 กันยายน 2026 บทความนี้ให้ข้อมูลทางการศึกษาทั่วไปและไม่ใช่คำแนะนำทางการเงิน ภาษี กฎหมาย หรือการลงทุนเฉพาะบุคคล