หากคุณเปิดแอปตลาดซื้อขายหุ้นหลังจากรายงานผลประกอบการของ Micron เมื่อวันที่ 30 กันยายน 2026 คุณอาจเห็นการค้นหา "หุ้น MU" และ "หน่วยความจำ AI" เพิ่มขึ้นพร้อมกัน เป็นเรื่องที่เข้าใจได้ที่จะถามว่าผลประกอบการที่ดีในไตรมาสนี้จะพิสูจน์ได้หรือไม่ว่ากระแสความนิยม AI จะยังคงหนุนราคาหุ้นเซมิคอนดักเตอร์ต่อไป รายงานดังกล่าวให้หลักฐานที่ชัดเจนแก่นักลงทุนเกี่ยวกับความต้องการที่แข็งแกร่งในปัจจุบัน แต่ผลประกอบการของบริษัทเดียวไม่สามารถรับประกันราคาในอนาคตหรือบอกคุณได้ว่าหุ้น MU มีมูลค่าที่เหมาะสมหรือไม่
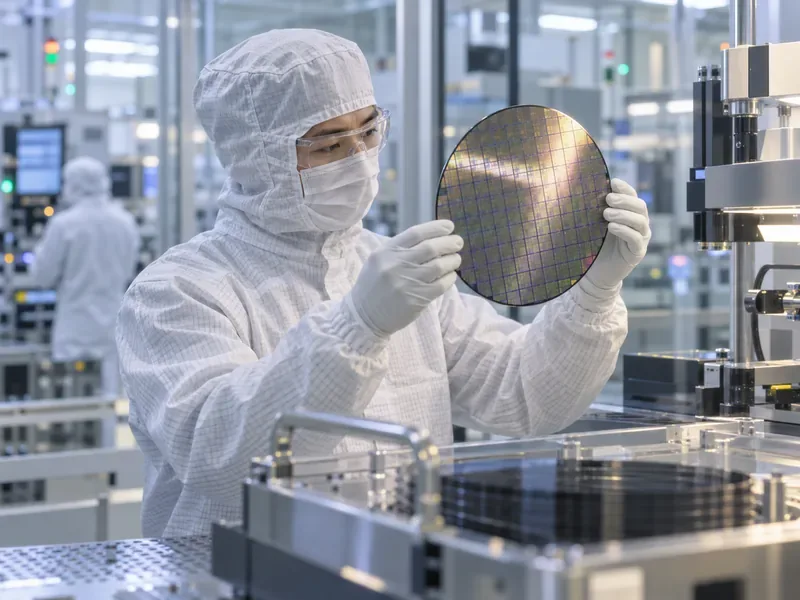
ช่างเทคนิคห้องปลอดเชื้อกำลังตรวจสอบแผ่นเวเฟอร์ซิลิคอนที่มีลวดลาย ซึ่งแสดงถึงกำลังการผลิตที่เพียงพอต่อการจัดหาชิปหน่วยความจำ บริษัท Micron Technology (Nasdaq: MU) ผลิตผลิตภัณฑ์หน่วยความจำและอุปกรณ์จัดเก็บข้อมูล รวมถึง DRAM, NAND flash และหน่วยความจำแบนด์วิดท์สูง (HBM) รายงานผลประกอบการล่าสุดระบุว่า ผลประกอบการไตรมาสที่สี่และผลประกอบการทั้งปี 2026 ทำสถิติสูงสุดเป็นประวัติการณ์ และคาดการณ์ว่าจะเติบโตขึ้นอีกในไตรมาสแรกของปี 2027 ตัวเลขที่ออกมานั้นน่าประทับใจ ขั้นตอนต่อไปที่สำคัญคือการแยกผลประกอบการที่รายงาน การคาดการณ์ของผู้บริหาร และความเสี่ยงของตลาดออกจากกัน
เหตุใดหุ้น MU จึงมีแนวโน้มสูงขึ้นหลังจากผลประกอบการของ Micron?
ปัจจัยกระตุ้นโดยตรงคือรายงานผลประกอบการที่เผยแพร่เมื่อวันที่ 30 กันยายน ไมครอนระบุว่ารายได้ในไตรมาสที่ 4 ของปีงบประมาณอยู่ที่ 54.23 พันล้านดอลลาร์สหรัฐ เทียบกับ 41.46 พันล้านดอลลาร์สหรัฐในไตรมาสก่อนหน้า และ 11.32 พันล้านดอลลาร์สหรัฐในปีก่อนหน้า กำไรต่อหุ้นปรับลดตามหลักการบัญชีที่ไม่เป็นไปตามมาตรฐาน GAAP อยู่ที่ 33.42 ดอลลาร์สหรัฐ และกำไรต่อหุ้นปรับลดตามหลักการบัญชีที่เป็นไปตามมาตรฐาน GAAP อยู่ที่ 32.87 ดอลลาร์สหรัฐ เนื่องจากวิธีการบัญชีทั้งสองแตกต่างกัน ดังนั้นการเปรียบเทียบจึงควรใช้หลักเกณฑ์เดียวกัน
ก่อนหน้านี้ Micron คาดการณ์รายได้ไตรมาสที่ 4 ไว้ที่ 50 พันล้านดอลลาร์ บวกหรือลบ 1 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับลดตามหลักการบัญชีที่ไม่เป็นไปตามมาตรฐาน GAAP อยู่ที่ 31 ดอลลาร์ บวกหรือลบ 1 ดอลลาร์ ตัวเลขสุดท้ายออกมาสูงกว่าช่วงบนสุดของการคาดการณ์ก่อนหน้านี้ของบริษัท รายได้รวมทั้งปีงบประมาณ 2026 อยู่ที่ 133.19 พันล้านดอลลาร์ เทียบกับ 37.38 พันล้านดอลลาร์ในปีงบประมาณ 2025 การเปรียบเทียบเหล่านี้ช่วยอธิบายว่าทำไมรายงานจึงได้รับความสนใจโดยไม่ต้องอาศัยเป้าหมายราคาหุ้นหรือสมมติว่าราคาหุ้นจะต้องเพิ่มขึ้น
บริษัทฯ ยังคาดการณ์รายได้ในไตรมาสแรกของปีงบประมาณ 2027 ไว้ที่ 61.5 พันล้านดอลลาร์สหรัฐฯ บวกหรือลบ 1.5 พันล้านดอลลาร์สหรัฐฯ และกำไรต่อหุ้นปรับลด (non-GAAP diluted EPS) อยู่ที่ 38.15 ดอลลาร์สหรัฐฯ บวกหรือลบ 1 ดอลลาร์สหรัฐฯ นี่เป็นการคาดการณ์ ไม่ใช่ผลประกอบการที่รายงานออกมา ซึ่งบ่งชี้ว่าฝ่ายบริหารคาดว่าโมเมนตัมจะยังคงดำเนินต่อไปในไตรมาสถัดไป ขณะที่ผลลัพธ์ที่แท้จริงจะขึ้นอยู่กับความต้องการ การผลิต ราคา และปัจจัยอื่นๆ
ผลลัพธ์เหล่านี้บ่งชี้อะไรเกี่ยวกับความต้องการหน่วยความจำของ AI?
ระบบ AI ต้องการมากกว่าแค่หน่วยประมวลผล พวกมันยังต้องการหน่วยความจำที่อยู่ใกล้กับหน่วยประมวลผลเหล่านั้น เพื่อให้สามารถเข้าถึงน้ำหนักของโมเดล ข้อมูลที่ใช้งานอยู่ และการคำนวณขั้นกลางได้อย่างรวดเร็ว HBM เป็น DRAM รูปแบบพิเศษที่เรียงซ้อนชิปหน่วยความจำและใช้อินเทอร์เฟซที่กว้างมากเพื่อย้ายข้อมูลจำนวนมากไปไว้ใกล้กับ GPU และตัวเร่งความเร็วอื่นๆ DRAM สำหรับเซิร์ฟเวอร์แบบดั้งเดิมและหน่วยเก็บข้อมูลแบบโซลิดสเตททำหน้าที่อื่นๆ ในโครงสร้างพื้นฐานเดียวกัน
รายงานผลประกอบการของ Micron แสดงให้เห็นว่าความแข็งแกร่งนั้นครอบคลุมมากกว่าแค่สายผลิตภัณฑ์เดียว ในไตรมาสที่ 4 ของปีงบประมาณ บริษัทรายงานรายได้ 18.00 พันล้านดอลลาร์ในหน่วยธุรกิจ Core Data Center, 16.28 พันล้านดอลลาร์ใน Cloud Memory, 13.11 พันล้านดอลลาร์ใน Mobile and Client และ 6.82 พันล้านดอลลาร์ใน Automotive and Embedded ตัวเลขเหล่านี้เป็นตัวเลขแยกตามหน่วยธุรกิจ ไม่ใช่การแบ่งแยกยอดขาย AI โดยตรง การระบุว่ารายได้จากศูนย์ข้อมูลหรือหน่วยความจำทั้งหมดเป็นรายได้จาก AI นั้นไม่ถูกต้อง
ฝ่ายบริหารกล่าวว่ารายได้จาก HBM เติบโตเร็วกว่ารายได้รวมของ Micron ในไตรมาสนี้ และได้ทำข้อตกลงเสร็จสมบูรณ์สำหรับปริมาณการจัดส่ง HBM ส่วนใหญ่สำหรับปี 2027 นอกจากนี้ยังกล่าวว่าข้อตกลงดังกล่าวรวมถึงการปรับราคาขึ้นอย่างมีนัยสำคัญเมื่อเทียบกับปีที่แล้ว ในคำแถลงที่เตรียมไว้ Micron คาดการณ์ว่าสภาวะอุปสงค์และอุปทานของอุตสาหกรรม DRAM และ NAND จะตึงตัวในปี 2027 และ 2028 และการจัดส่ง HBM จะเติบโตเร็วกว่า DRAM แบบดั้งเดิมจนถึงปี 2028 นี่เป็นการคาดการณ์ของบริษัทโดยอิงจากมุมมองของลูกค้า กำลังการผลิต และอุตสาหกรรม ไม่ใช่ผลลัพธ์ที่รับประกันได้โดยอิสระ
คุณควรวิเคราะห์ผลประกอบการอย่างไรโดยไม่แสดงปฏิกิริยาเกินจริง?
เริ่มจากหลักฐานที่ตรวจสอบได้ง่ายที่สุดก่อน จากนั้นค่อยเพิ่มการตีความ:
ตรวจสอบข้อมูลที่รายงาน เปรียบเทียบรายได้จริง กำไรตามหลัก GAAP และกำไรที่ไม่เป็นไปตามหลัก GAAP กับไตรมาสก่อนหน้า ไตรมาสเดียวกันของปีที่แล้ว และการคาดการณ์ก่อนหน้านี้ของ Micron เอง สังเกตว่าตัวเลขกำไรต่อหุ้นที่ระบุเป็นตัวเลขที่ปรับปรุงแล้วหรือเป็นไปตามหลัก GAAPแยกมุมมองในอนาคตออกจากผลลัพธ์ ที่ได้ ตัวเลขรายได้กลางที่ 61.5 พันล้านดอลลาร์ และกำไรต่อหุ้นที่ไม่เป็นไปตามมาตรฐาน GAAP กลางที่ 38.15 ดอลลาร์ เป็นเพียงแนวทางที่ฝ่ายบริหารกำหนดไว้สำหรับไตรมาสที่ 1 ปีงบประมาณ 2027 เท่านั้น ไม่ใช่รายได้ที่บันทึกไว้จริง หรือคำมั่นสัญญาใดๆอย่ามองแค่ภาพรวม ลองสังเกตสิ่งที่บริษัทกล่าวถึงเกี่ยวกับ HBM, DRAM สำหรับเซิร์ฟเวอร์ทั่วไป, หน่วยเก็บข้อมูล NAND, ข้อตกลงกับลูกค้า, ราคา และกำลังการผลิต ความต้องการด้าน AI สามารถรองรับผลิตภัณฑ์ได้หลายอย่าง แต่ผลิตภัณฑ์เหล่านั้นไม่ได้มีต้นทุนที่เหมือนกันทั้งหมดเปรียบเทียบกับปฏิกิริยาของตลาดในช่วงเวลาต่างๆ ความสนใจในการค้นหา ราคาเสนอซื้อขายหลังเวลาปิดตลาด และราคาปิดในรอบการซื้อขายปกติครั้งถัดไป เป็นสัญญาณที่แตกต่างกัน รายงานที่แข็งแกร่งอาจตามมาด้วยราคาหุ้นที่ทรงตัวหรือลดลง หากนักลงทุนคาดหวังมากกว่านี้ เน้นที่ความเสี่ยง หรือเปลี่ยนมุมมองเกี่ยวกับการประเมินมูลค่า ตรวจสอบราคาเสนอซื้อขายที่มีการระบุเวลา แทนที่จะใช้ "แนวโน้ม" เป็นตัวบ่งชี้ทิศทางราคา
อะไรบ้างที่อาจทำให้เรื่องราวเกี่ยวกับหน่วยความจำของ AI อ่อนแอลง?
ธุรกิจหน่วยความจำนั้นมีการแข่งขันสูงและต้องใช้เงินลงทุนมาก ความต้องการและราคาขายสามารถเปลี่ยนแปลงได้เมื่อลูกค้าปรับสต็อกสินค้าและผู้ผลิตเพิ่มกำลังการผลิต รายงานที่ Micron ยื่นต่อ SEC เองระบุถึงการแข่งขันที่รุนแรงในด้านหน่วยความจำและอุปกรณ์จัดเก็บข้อมูล และความเสี่ยงที่การลงทุนในอุตสาหกรรมอาจนำไปสู่ภาวะสินค้าล้นตลาดของ DRAM หรือ NAND การสร้างโรงงานใหม่และกำลังการผลิตบรรจุภัณฑ์ขั้นสูงต้องใช้เวลา แต่หากในภายหลังอุปทานเติบโตเร็วกว่าความต้องการ ราคาและอัตรากำไรอาจได้รับแรงกดดัน
ความไม่แน่นอนอื่นๆ ได้แก่ การใช้จ่ายด้านโครงสร้างพื้นฐาน AI จะยังคงดำเนินต่อไปในอัตราที่ลูกค้าระบุไว้ในปัจจุบันหรือไม่ ลูกค้าจะใช้หน่วยความจำอย่างมีประสิทธิภาพมากขึ้นหรือไม่ ผู้ผลิตคู่แข่งจะชนะการออกแบบหรือไม่ และการเพิ่มกำลังการผลิตจะเป็นไปตามกำหนดการและเป้าหมายผลผลิตหรือไม่ HBM ยังเป็นส่วนประกอบในระบบที่ใหญ่กว่า ความต้องการตัวเร่งความเร็วที่สูงไม่ได้หมายความว่าผู้ผลิตชิปทุกรายจะได้รับรายได้หรือกำไรเท่ากันเสมอไป
นอกจากนี้ยังมีประเด็นเรื่องการประเมินมูลค่าด้วย ธุรกิจที่ยอดเยี่ยมอาจยังคงเป็นการลงทุนที่มีความเสี่ยงสูง หากราคาหุ้นนั้นได้คาดการณ์ถึงการเติบโตที่แข็งแกร่งผิดปกติในอนาคตไว้แล้ว ผลประกอบการที่เปิดเผยออกมาไม่ได้บ่งชี้ว่าหุ้น MU นั้นถูก แพง หรือเหมาะสมกับนักลงทุนรายใดรายหนึ่ง แต่เป็นการรายงานผลการดำเนินงานของบริษัทและความคาดหวังของผู้บริหาร ซึ่งเป็นข้อมูลประกอบการตัดสินใจ ไม่ใช่คำแนะนำในการลงทุน
คุณควรตรวจสอบอะไรต่อไป?
เพื่อตรวจสอบความเป็นจริงอย่างรวดเร็ว ให้จดบันทึกสี่ประเด็นก่อนที่จะสรุปผล: ผลประกอบการไตรมาสที่ 4 ของปีงบประมาณ แนวทางการดำเนินงานในไตรมาสที่ 1 ของปีงบประมาณ ความคิดเห็นเฉพาะของบริษัทเกี่ยวกับ HBM และอุปทาน และความเสี่ยงที่บริษัทระบุไว้ในเอกสารที่ยื่นต่อ SEC จากนั้นตรวจสอบว่ารายงานในภายหลังยืนยันหรือหักล้างแต่ละประเด็นหรือไม่ หากคุณกำลังประเมินหุ้น ให้เพิ่มระยะเวลาการลงทุน ความอดทนต่อความเสี่ยง และสมมติฐานการประเมินมูลค่าของคุณเอง อย่าใช้ความนิยมในการค้นหาเพียงอย่างเดียวเป็นสัญญาณซื้อ
แหล่งข้อมูลที่ตรวจสอบ ณ วันที่ 1 ตุลาคม 2026: ผลประกอบการไตรมาสที่ 4 และผลประกอบการทั้งปี ของ Micron , รายงานผลประกอบการไตรมาสก่อนหน้าและแนวโน้มไตรมาสที่ 4 , คำแถลงการณ์เตรียมการสำหรับ ไตรมาสที่ 4 , ภาพรวมทางเทคนิคของ HBM ของ Micron และแบบฟอร์ม 10-Q ที่ Micron ยื่นต่อ SEC บทความนี้ใช้คำแถลงของ Micron สำหรับผลลัพธ์และการคาดการณ์เฉพาะบริษัท คำแถลงการณ์ที่มองไปข้างหน้าอาจแตกต่างจากผลลัพธ์ที่เกิดขึ้นจริง