สำหรับผู้เริ่มต้นส่วนใหญ่ ไอเดียรายได้แบบ Passive Income ที่ดีที่สุดไม่ใช่ไอเดียที่มีผลตอบแทนสูงสุดตามที่โฆษณาไว้ แต่เป็นไอเดียที่สอดคล้องกับเงิน เวลา ทักษะ และความเสี่ยงที่คุณสามารถทุ่มเทได้อย่างสมจริง วิธีคิดเกี่ยวกับรายได้แบบ Passive Income ที่มีประโยชน์คือการแบ่งออกเป็นสามกลุ่ม ได้แก่ รายได้จากเงินทุนที่คุณมีอยู่แล้ว รายได้จากสินทรัพย์ที่คุณเป็นเจ้าของอยู่แล้ว และรายได้จากงานที่คุณทำเพียงครั้งเดียวและสามารถขายหรือสร้างรายได้ซ้ำๆ ได้
ความแตกต่างนี้มีความสำคัญ เพราะแทบไม่มีรายได้ใดที่เป็นรายได้แบบไม่ต้องลงแรงเลย บัญชีเงินฝากออมทรัพย์และพันธบัตรของรัฐบาลแทบไม่ต้องใช้ความพยายามต่อเนื่อง แต่ก็ต้องใช้เงินทุน ผลิตภัณฑ์ดิจิทัลสามารถเริ่มต้นได้ด้วยเงินเพียงเล็กน้อย แต่ก็ต้องใช้การทำงานล่วงหน้าอย่างมีนัยสำคัญและการอัปเดตเป็นครั้งคราว รายได้จากการให้เช่าอาจดูเหมือนเป็นรายได้แบบไม่ต้องลงแรงในทางทฤษฎี แต่ค่าบำรุงรักษา บริการลูกค้า ภาษี ประกันภัย และการว่างของที่พัก อาจเปลี่ยนให้เป็นกิจกรรมที่ต้องลงมือทำเอง
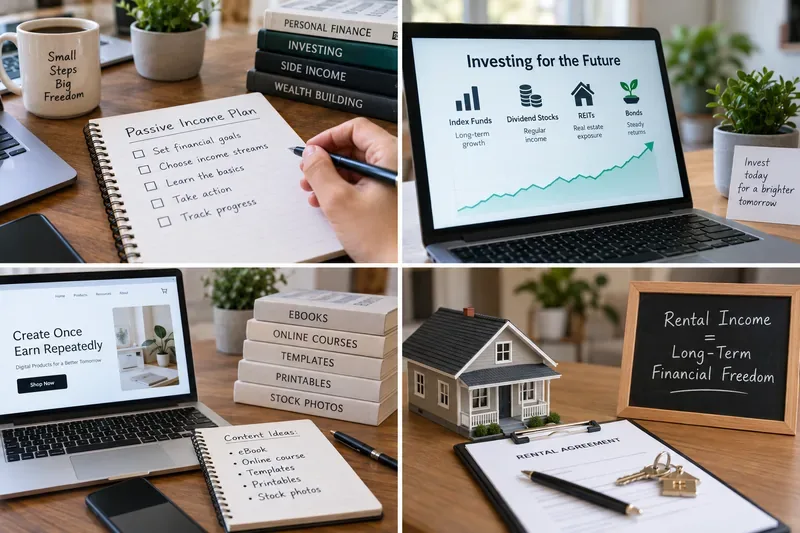 ผู้เริ่มต้นสามารถสร้างรายได้แบบ Passive Income ได้หลายวิธี เช่น การใช้เงินออมหรือการลงทุน การสร้างผลิตภัณฑ์ดิจิทัลที่สามารถนำกลับมาใช้ใหม่ได้ หรือการหารายได้จากทรัพย์สินที่ตนเองเป็นเจ้าของอยู่แล้ว
เปรียบเทียบอย่างรวดเร็ว: ไอเดียรายได้เสริมที่เหมาะสำหรับมือใหม่
| ความคิด |
เงินสดเริ่มต้น |
ความพยายามอย่างต่อเนื่อง |
ความเสี่ยงหลัก |
เหมาะสมที่สุด |
| บัญชีเงินฝากออมทรัพย์หรือบัญชีเงินฝากตลาดเงินที่มีประกัน |
จากต่ำไปสูง |
ต่ำมาก |
อัตราดอกเบี้ยมีการเปลี่ยนแปลง; อัตราเงินเฟ้ออาจสูงกว่าอัตราดอกเบี้ย |
เงินสำรองฉุกเฉินและเงินสดระยะสั้น |
| ใบรับรองเงินฝาก (CDs) |
จากต่ำไปสูง |
ต่ำมาก |
เงินอาจถูกล็อกไว้ และมีค่าปรับสำหรับการถอนเงินก่อนกำหนด |
เงินสดที่คุณไม่จำเป็นต้องใช้จนกว่าจะถึงวันที่กำหนด |
| ตั๋วเงินคลังสหรัฐฯ |
ปานกลาง |
ต่ำมาก |
ความเสี่ยงด้านอัตราดอกเบี้ยและการลงทุนซ้ำ ความเสี่ยงด้านราคาตลาดหากขายก่อนกำหนดผ่านนายหน้า |
นักลงทุนชาวสหรัฐฯ ที่มองหาหลักทรัพย์รัฐบาลระยะสั้น |
| กองทุนรวมดัชนีหรือ ETF ที่กระจายความเสี่ยง |
จากต่ำไปสูง |
ต่ำ |
ความสูญเสียในตลาดและการเปลี่ยนแปลงการจ่ายเงินปันผล |
นักลงทุนระยะยาวที่สามารถรับมือกับความผันผวนได้ |
| กองทุนอสังหาริมทรัพย์เพื่อการพาณิชย์ที่จดทะเบียนในตลาดหลักทรัพย์ |
จากต่ำไปสูง |
ต่ำ |
ความเสี่ยงด้านอสังหาริมทรัพย์และตลาดหุ้น |
ผู้ที่ต้องการลงทุนในอสังหาริมทรัพย์โดยไม่จำเป็นต้องเป็นเจ้าของบ้านให้เช่า |
| ไฟล์ดิจิทัลหรือเทมเพลตที่ดาวน์โหลดได้ |
ต่ำ |
ตอนแรกปานกลาง จากนั้นค่อยลดลงเหลือปานกลาง |
ความต้องการต่ำ การแข่งขันสูง การพึ่งพาแพลตฟอร์ม |
ผู้ที่มีทักษะที่สามารถนำไปใช้ซ้ำได้และมีประโยชน์ |
| อีบุ๊กหรือคู่มือที่จัดพิมพ์เอง |
ต่ำ |
ในตอนแรก ระดับปานกลางถึงสูง |
ความต้องการไม่แน่นอน ค่าลิขสิทธิ์ขึ้นอยู่กับเงื่อนไขของแพลตฟอร์ม |
นักเขียนและผู้เชี่ยวชาญเฉพาะด้าน |
| วิดีโอหรือเนื้อหาพันธมิตรที่ได้รับความนิยมตลอดกาล |
ต่ำถึงปานกลาง |
ราคาสูงในตอนแรก และต้องมีการบำรุงรักษาอย่างต่อเนื่อง |
กลุ่มเป้าหมายและแพลตฟอร์มมีการเปลี่ยนแปลง รายได้จึงไม่แน่นอน |
ครีเอเตอร์ที่เต็มใจสร้างฐานผู้ชมไปเรื่อยๆ ในระยะยาว |
| การให้เช่าทรัพย์สินที่คุณเป็นเจ้าของอยู่แล้ว |
ขึ้นอยู่กับสินทรัพย์ |
ปานกลาง |
ความเสียหาย, พื้นที่ว่าง, ความรับผิดชอบ, การบำรุงรักษา |
ผู้ที่มีทรัพย์สิน พื้นที่ หรืออุปกรณ์ที่ไม่ได้ใช้งานอย่างเต็มที่ |
1. บัญชีออมทรัพย์ที่มีประกัน: จุดเริ่มต้นที่ง่ายที่สุด
หากคุณมีเงินสดอยู่แล้วและจำเป็นต้องเข้าถึงได้ บัญชีออมทรัพย์ที่ได้รับดอกเบี้ยหรือบัญชีเงินฝากตลาดเงินอาจเป็นแหล่งรายได้แบบพาสซีฟแรกที่เหมาะสมที่สุด ผลตอบแทนอาจไม่สูงนัก แต่ใช้ความพยายามน้อย และเงินต้นไม่เสี่ยงต่อความผันผวนของตลาดหุ้น
ในธนาคารที่ได้รับการประกันโดย FDIC บัญชีเงินฝากที่เข้าเกณฑ์ เช่น บัญชีกระแสรายวัน บัญชีออมทรัพย์ บัญชีเงินฝากตลาดเงิน และบัญชีเงินฝากประจำ จะได้รับการประกันเงินฝากโดยอัตโนมัติ วงเงินประกันมาตรฐานคือ 250,000 ดอลลาร์ต่อผู้ฝาก ต่อธนาคารที่ได้รับการประกัน สำหรับแต่ละประเภทการเป็นเจ้าของ ความคุ้มครองที่แน่นอนสำหรับโครงสร้างบัญชีเฉพาะอาจซับซ้อนกว่า ดังนั้นควรใช้แหล่งข้อมูลการประกันเงินฝากของ FDICเมื่อยอดเงินในบัญชีมีจำนวนมาก
เหมาะสำหรับ:เงินออมฉุกเฉิน เป้าหมายระยะสั้น หรือผู้เริ่มต้นที่ยังไม่พร้อมรับความสูญเสียจากการลงทุน
สิ่งที่ควรระวัง:อัตราดอกเบี้ยผันแปร ข้อกำหนดยอดเงินขั้นต่ำ ข้อจำกัดในการถอน และค่าธรรมเนียม เปรียบเทียบอัตราผลตอบแทนต่อปีและเงื่อนไขบัญชีทั้งหมด แทนที่จะคิดว่าบัญชีที่มีอัตราดอกเบี้ยสูงสุดนั้นดีกว่าเสมอไป
2. เงินฝากประจำ: มีประโยชน์เมื่อคุณรู้ว่าคุณจะต้องใช้เงินเมื่อไหร่
ใบรับฝากเงิน (Certificate of Deposit หรือ CD) คือบัญชีเงินฝากที่โดยทั่วไปจะจ่ายดอกเบี้ยให้เมื่อคุณฝากเงินไว้กับธนาคารเป็นระยะเวลาที่กำหนด สำนักงานประกันเงินฝากแห่งสหรัฐอเมริกา (FDIC) ระบุว่า โดยทั่วไปแล้ว CD กำหนดให้คุณต้องฝากเงินไว้เป็นระยะเวลาที่ระบุ การถอนเงินก่อนกำหนดอาจทำให้เสียค่าปรับหรือสูญเสียดอกเบี้ยบางส่วน
บัญชีเงินฝากประจำ (CD) เหมาะสำหรับใช้เก็บเงินเพื่อเป้าหมายที่มีกำหนดเวลาแน่นอน เช่น ค่าเล่าเรียนในอนาคต หรือค่าใช้จ่ายในการปรับปรุงบ้าน แต่ไม่เหมาะสำหรับใช้เป็นเงินสำรองฉุกเฉิน เนื่องจากอาจมีข้อจำกัดในการถอนเงิน
เหมาะสำหรับ:เป้าหมายการออมที่คาดการณ์ได้ ซึ่งสภาพคล่องมีความสำคัญน้อยกว่าความมั่นคง
3. พันธบัตรกระทรวงการคลังสหรัฐฯ: หลักทรัพย์รัฐบาลที่ดูแลรักษาง่าย
สำหรับนักลงทุนชาวสหรัฐฯ พันธบัตรกระทรวงการคลังอาจเป็นอีกทางเลือกหนึ่งที่ดูแลรักษาง่ายสำหรับเงินทุนที่ไม่จำเป็นต้องใช้ในทันที TreasuryDirect ระบุว่าบุคคลทั่วไปสามารถซื้อหลักทรัพย์กระทรวงการคลังที่ซื้อขายได้ผ่านบัญชี TreasuryDirect หรือผ่านธนาคาร โบรกเกอร์ หรือตัวแทนจำหน่าย อัตราดอกเบี้ยของหลักทรัพย์กระทรวงการคลังใหม่จะถูกกำหนดในการประมูล ดังนั้นจึงไม่ทราบอัตราดอกเบี้ยเมื่อกำหนดเวลาซื้อใน TreasuryDirect
เริ่มต้นด้วยคู่มืออย่างเป็นทางการของ TreasuryDirect เกี่ยวกับการซื้อหลักทรัพย์ที่ซื้อขายได้หากคุณซื้อผ่านโบรกเกอร์และขายก่อนครบกำหนด ราคาตลาดอาจเปลี่ยนแปลงได้ ดังนั้นอย่าสับสนระหว่าง "ได้รับการค้ำประกันโดยรัฐบาลสหรัฐฯ" กับ "ราคาจะไม่เปลี่ยนแปลง"
เหมาะสำหรับ:นักลงทุนชาวสหรัฐฯ ที่ต้องการลงทุนในตราสารหนี้ระยะสั้น และสามารถเลือกวันครบกำหนดไถ่ถอนให้ตรงกับความต้องการเงินสดในอนาคตได้
4. กองทุนดัชนีและ ETF ที่กระจายการลงทุน: การลงทุนแบบพาสซีฟ ไม่ใช่การลงทุนที่ให้ผลตอบแทนแน่นอน
กองทุนดัชนีและ ETF หลายประเภทได้รับความนิยมเนื่องจากสามารถถือครองหลักทรัพย์ที่หลากหลายและต้องการการบริหารจัดการรายวันจากนักลงทุนเพียงเล็กน้อย เว็บไซต์ Investor.gov อธิบายว่ากองทุนดัชนีมีเป้าหมายเพื่อติดตามดัชนีตลาด ในขณะที่ ETF สามารถสร้างผลตอบแทนให้กับนักลงทุนผ่านการจ่ายเงินปันผลและการเปลี่ยนแปลงของราคาตลาด
บทเรียนสำคัญสำหรับผู้เริ่มต้นคือ การจ่ายเงินปันผลนั้นไม่ได้รับการรับประกัน ในประกาศสำหรับนักลงทุนเมื่อวันที่ 19 สิงหาคม 2569 สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) อธิบายว่ากองทุนอาจจ่ายเงินปันผลเป็นประจำ แต่ผู้ลงทุนยังคงสามารถสูญเสียเงินได้แม้ว่ากองทุนจะจ่ายเงินปันผลแล้วก็ตาม โปรดตรวจสอบประกาศของ SEC เกี่ยวกับการจ่ายเงินปันผลของกองทุนและคู่มือ ETF ของ Investor.govก่อนที่จะถือว่าเงินปันผลหรือผลตอบแทนจากการจ่ายเงินปันผลเป็นคำสัญญา
เหมาะสำหรับ:เป้าหมายระยะยาว โดยเฉพาะอย่างยิ่งเมื่อคุณสามารถรับมือกับการลดลงของตลาดได้ และไม่จำเป็นต้องใช้เงินลงทุนในเร็วๆ นี้
หลักปฏิบัติที่ใช้ได้จริง:เลือกกองทุนที่มีการกระจายความเสี่ยง ค่าธรรมเนียมที่เข้าใจง่าย และกลยุทธ์ที่คุณสามารถยึดมั่นได้ แทนที่จะไล่ตามกองทุนที่มีผลตอบแทนสูงสุดในช่วงที่ผ่านมา
5. กองทุนรวมอสังหาริมทรัพย์ที่จดทะเบียนในตลาดหลักทรัพย์: การลงทุนในอสังหาริมทรัพย์โดยไม่ต้องบริหารจัดการผู้เช่า
กองทุนรวมอสังหาริมทรัพย์ หรือ REIT คือกองทุนที่ถือครองหรือให้เงินทุนแก่อสังหาริมทรัพย์ที่สร้างรายได้ เว็บไซต์ Investor.gov ระบุว่า REIT ช่วยให้บุคคลทั่วไปสามารถเข้าถึงอสังหาริมทรัพย์ขนาดใหญ่ เช่น อพาร์ตเมนต์ โกดัง โรงแรม สำนักงาน และอสังหาริมทรัพย์ประเภทอื่นๆ โดยไม่ต้องซื้ออาคารเหล่านั้นโดยตรง
สำหรับผู้เริ่มต้น การลงทุนใน REIT ที่ซื้อขายในตลาดหลักทรัพย์ หรือกองทุน REIT ที่มีการกระจายการลงทุน มักจะเข้าใจและขายออกได้ง่ายกว่า REIT ที่ไม่ได้ซื้อขายในตลาดหลักทรัพย์ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) เตือนว่า REIT ที่ไม่ได้ซื้อขายในตลาดหลักทรัพย์อาจมีข้อจำกัดด้านสภาพคล่องอย่างมาก และอาจประเมินมูลค่าได้ยาก โปรดอ่าน ภาพรวมของ REIT และประกาศความเสี่ยงของ REIT ที่ไม่ได้ซื้อขายในตลาดหลักทรัพย์จาก Investor.govก่อนลงทุน
เหมาะสำหรับ:นักลงทุนระยะยาวที่ต้องการลงทุนในอสังหาริมทรัพย์ แต่ไม่ต้องการภาระด้านการบริหารจัดการทรัพย์สินให้เช่าโดยตรง
6. ไฟล์ดิจิทัลและเทมเพลต: เงินลงทุนต่ำ แต่ต้องลงแรงเตรียมการล่วงหน้ามาก
หากคุณมีเวลามากกว่าเงิน ผลิตภัณฑ์ดิจิทัลขนาดเล็กอาจเป็นหนึ่งในวิธีที่เข้าถึงได้ง่ายที่สุดในการสร้างรายได้แบบกึ่ง passive income ตัวอย่างเช่น เทมเพลตสเปรดชีต แพลนเนอร์ที่พิมพ์ได้ รายการตรวจสอบ ทรัพย์สินด้านการออกแบบ โค้ดที่คุณเป็นเจ้าของ หรือเอกสารอ้างอิงเฉพาะทาง
โมเดลธุรกิจนั้นเรียบง่าย: สร้างชิ้นงานเพียงครั้งเดียว แล้วขายสำเนาซ้ำๆ ส่วนที่ยากไม่ใช่การอัปโหลดไฟล์ แต่เป็นการสร้างสิ่งที่ผู้คนต้องการจริงๆ และรักษาความถูกต้องแม่นยำ คุณต้องเตรียมตัวที่จะใช้เวลาในการค้นคว้าข้อมูล การจัดรูปแบบ การตอบคำถามลูกค้า การอัปเดต การตลาด และการคืนเงิน
เหมาะสำหรับ:ผู้ที่สามารถแก้ปัญหาเฉพาะเจาะจงให้กับกลุ่มเป้าหมายได้
การทดสอบสำหรับผู้เริ่มต้น:ก่อนที่จะสร้างผลิตภัณฑ์ขนาดใหญ่ ให้สร้างผลิตภัณฑ์ขนาดเล็กหนึ่งชิ้นที่แก้ปัญหาเฉพาะเจาะจงได้ หากผู้คนซื้อผลิตภัณฑ์นั้นและขอคุณสมบัติเพิ่มเติมที่เกี่ยวข้อง ก็ค่อยขยายต่อยอดจากจุดนั้น
7. หนังสืออิเล็กทรอนิกส์และคู่มือปฏิบัติที่จัดพิมพ์เอง
อีบุ๊กเป็นอีกหนึ่งโมเดล “ทำงานก่อน รับเงินทีหลัง” มันไม่ใช่การทำงานแบบอยู่เฉยๆ ในขณะที่คุณกำลังค้นคว้า เขียน แก้ไข ออกแบบ และเปิดตัว แต่หนังสือที่มีประโยชน์สามารถสร้างรายได้ค่าลิขสิทธิ์อย่างต่อเนื่องหลังจากการเผยแพร่แล้ว
ณ วันที่ 21 เมษายน 2569 Amazon Kindle Direct Publishing ระบุตัวเลือกค่าลิขสิทธิ์อีบุ๊ก 35% และ 70% โดยคุณสมบัติและกฎการคำนวณจะขึ้นอยู่กับปัจจัยต่างๆ เช่น เขตพื้นที่ ราคา ภาษี และค่าจัดส่ง ตรวจสอบหน้าข้อมูลราคาหนังสือดิจิทัลของ KDP ปัจจุบัน ก่อนทำการคาดการณ์รายได้
เหมาะสำหรับ:นักเขียน นักการศึกษา ผู้เชี่ยวชาญด้านเทคนิค และผู้เชี่ยวชาญที่สามารถรวบรวมความรู้ความสามารถไว้ในแหล่งข้อมูลที่ตรงประเด็น
กลยุทธ์ที่ดีกว่าสำหรับมือใหม่:เขียนหนังสือเฉพาะเรื่องที่ตอบคำถามที่เกิดขึ้นซ้ำๆ แทนที่จะพยายามเขียนหนังสือที่ครอบคลุม "ทุกอย่างเกี่ยวกับหัวข้อนั้น"
8. วิดีโอและคอนเทนต์พันธมิตรที่คงความสดใหม่: ปรับขนาดได้แต่ไม่ใช่ระบบอัตโนมัติ
วิดีโอ บทแนะนำ และการเปรียบเทียบผลิตภัณฑ์ สามารถสร้างยอดวิวได้อย่างต่อเนื่องแม้หลังจากเผยแพร่ไปแล้ว แต่หมวดหมู่นี้มักถูกเข้าใจผิดว่าเป็นสิ่งที่ไม่ต้องลงมือทำอะไรมาก คุณยังคงต้องทำการวิจัย ผลิต อัปเดต พัฒนาฐานผู้ชม และปฏิบัติตามกฎของแพลตฟอร์มอยู่ดี
YouTube ระบุว่าผู้สร้างเนื้อหาที่ได้รับการคัดเลือกเข้าสู่โปรแกรม YouTube Partner สามารถสร้างรายได้จากการโฆษณาและฟีเจอร์การสร้างรายได้อื่นๆ แต่ก็ระบุไว้อย่างชัดเจนว่าไม่มีการรับประกันว่าผู้สร้างเนื้อหาจะได้รับเงินมากน้อยเพียงใด หรือจะได้รับเงินหรือไม่ โปรดตรวจสอบภาพรวมรายได้ของ YouTube Partner ในปัจจุบัน เนื่องจากข้อกำหนดของแพลตฟอร์มอาจมีการเปลี่ยนแปลงได้
หากคุณใช้ลิงก์พันธมิตร คำแนะนำของคณะกรรมการการค้าแห่งสหรัฐอเมริกา (FTC) ระบุว่าควรเปิดเผยความสัมพันธ์ทางการเงินอย่างชัดเจนและเด่นชัด FTC แนะนำเป็นพิเศษให้ผู้ทำการตลาดพันธมิตรชี้แจงว่าพวกเขาได้รับค่าคอมมิชชั่นจากการซื้อสินค้าผ่านลิงก์ของพวกเขา ดูคำแนะนำเกี่ยวกับการรับรองและการเปิดเผยข้อมูลพันธมิตรของ FTC
เหมาะสำหรับ:ผู้ที่ชื่นชอบการสอน การทบทวน หรือการอธิบาย และยินดีที่จะสร้างคลังเนื้อหาขึ้นมาก่อนที่จะคาดหวังรายได้ที่คุ้มค่า
9. การให้เช่าทรัพย์สินที่คุณเป็นเจ้าของอยู่แล้ว
หากคุณมีห้องว่าง ที่จอดรถ พื้นที่เก็บของ กล้องถ่ายรูป เครื่องมือ ยานพาหนะ หรือทรัพย์สินที่มีประโยชน์อื่นๆ อยู่แล้ว การให้เช่าทรัพย์สินเหล่านั้นสามารถสร้างรายได้โดยไม่ต้องซื้อสินทรัพย์ใหม่เพื่อการลงทุนโดยเฉพาะ ซึ่งอาจดูน่าสนใจเพราะทรัพย์สินนั้นมีอยู่แล้ว แต่โดยทั่วไปแล้วจะเป็นการลงทุนแบบกึ่งอัตโนมัติเท่านั้น
ก่อนให้เช่าอะไรก็ตาม ควรประเมินค่าใช้จ่ายในการทำความสะอาด การบำรุงรักษา ประกันภัย ความเสียหาย ค่าเช่าระหว่างรอเช่า ค่าธรรมเนียมแพลตฟอร์ม ภาษี และมูลค่าเวลาของคุณด้วย รายได้ต่อเดือนโดยรวมไม่เหมือนกับกำไรสุทธิ
ความหมายทางภาษีของคำว่า “รายได้ที่ไม่ก่อให้เกิดรายได้” อาจแตกต่างจากความหมายในชีวิตประจำวัน เอกสารเผยแพร่หมายเลข 925 ของกรมสรรพากร (IRS Publication 925) อธิบายกฎเกณฑ์เกี่ยวกับรายได้ที่ไม่ก่อให้เกิดรายได้ในสหรัฐอเมริกา และระบุว่าโดยทั่วไปแล้วกิจกรรมการให้เช่าถือเป็นรายได้ที่ไม่ก่อให้เกิดรายได้ในทางภาษี เว้นแต่จะมีข้อยกเว้น นอกจากนี้ยังอธิบายว่ารายได้จากการลงทุน เช่น ดอกเบี้ยและเงินปันผล โดยทั่วไปแล้วจะไม่นับรวมเป็นรายได้จากกิจกรรมที่ไม่ก่อให้เกิดรายได้ นี่เป็นการเตือนความจำที่มีประโยชน์ว่า “รายได้ที่ไม่ก่อให้เกิดรายได้” ในการสนทนาทางการเงินส่วนบุคคลนั้นไม่เหมือนกับความหมายทางเทคนิคทางภาษี โปรดดู เอกสารเผยแพร่ หมายเลข 925 ของกรมสรรพากรสำหรับกฎเกณฑ์ปัจจุบัน
มือใหม่ควรเลือกไอเดียสร้างรายได้แบบ Passive Income แบบไหนดี?
ใช้กรอบการตัดสินใจแบบง่ายๆ นี้:
- หากคุณมีเงินสดแต่มีเวลาน้อย:เริ่มต้นด้วยบัญชีออมทรัพย์ที่มีประกัน บัญชีเงินฝากประจำ หรือกลยุทธ์การลงทุนในพันธบัตรระยะสั้นของรัฐบาลที่ตรงกับความต้องการสภาพคล่องของคุณ
- หากคุณมีระยะเวลาการลงทุนที่ยาวนานและยอมรับความสูญเสียจากตลาดได้ควรพิจารณาลงทุนในกองทุนดัชนีหรือ ETF ที่กระจายความเสี่ยง แทนที่จะเลือกซื้อหุ้นรายตัวที่มีผลตอบแทนสูง
- หากคุณมีทักษะแต่มีเงินทุนเริ่มต้นน้อย:ทดลองสร้างผลิตภัณฑ์ดิจิทัลขนาดเล็กสักชิ้น เช่น อีบุ๊ก หรือเนื้อหาที่ใช้ได้ตลอดไป
- หากคุณมีทรัพย์สินที่ไม่ได้ใช้ประโยชน์อย่างเต็มที่อยู่แล้ว:คำนวณรายได้ค่าเช่าสุทธิหลังจากหักค่าใช้จ่ายที่เกิดขึ้นประจำทั้งหมดแล้ว ก่อนที่จะนำทรัพย์สินนั้นไปลงประกาศให้เช่า
- หากคุณต้องการเงินภายในหนึ่งหรือสองปีข้างหน้า:ควรหลีกเลี่ยงการนำการลงทุนที่มีความผันผวนสูงมาใช้แทนการออมเงินสด
รายการตรวจสอบสำหรับผู้เริ่มต้นก่อนเริ่ม
- กำหนดเป้าหมายให้ชัดเจน: เงินสดหมุนเวียนรายเดือนเพิ่มเติม, ความมั่งคั่งในระยะยาว หรือเป้าหมายการออมที่เฉพาะเจาะจง
- จดบันทึกจำนวนเงินที่คุณสามารถเสี่ยงได้โดยไม่กระทบต่อค่าใช้จ่ายที่จำเป็นหรือเงินออมฉุกเฉิน
- ประเมินจำนวนชั่วโมงและค่าใช้จ่ายล่วงหน้าให้ชัดเจน
- แยกรายรับรวมออกจากรายได้สุทธิหลังหักค่าธรรมเนียม ภาษี ค่าบำรุงรักษา การคืนเงิน และการขาดทุน
- ตรวจสอบสภาพคล่อง: คุณจะได้รับเงินคืนเร็วแค่ไหนหากต้องการ?
- โปรดอ่านข้อกำหนดและข้อมูลเปิดเผยจากแหล่งข้อมูลหลักก่อนซื้อการลงทุนหรือเข้าร่วมแพลตฟอร์ม
- ทดลองสร้างรายได้เพียงช่องทางเดียวก่อน แทนที่จะเปิดตัวห้าช่องทางพร้อมกัน
- ประเมินผลลัพธ์หลังจากสามถึงหกเดือน และยุติแนวคิดที่ใช้เวลาหรือเงินมากกว่าผลตอบแทนที่ได้รับ
แนวคิดรายได้แบบไม่ต้องลงแรงที่มือใหม่ควรพิจารณาอย่างรอบคอบ
ควรระมัดระวังเป็นพิเศษกับข้อเสนอใดๆ ที่ให้ผลตอบแทนสูงผิดปกติโดยมีความเสี่ยงน้อยหรือไม่มีเลย โดยเฉพาะอย่างยิ่งเมื่อมีการกดดันให้ดำเนินการทันที เว็บไซต์ Investor.gov ระบุว่าโอกาสการลงทุนที่ "ปราศจากความเสี่ยง" ผลตอบแทนที่รับประกัน กลยุทธ์การขายที่ก้าวร้าว และข้อเสนอที่ "ดีเกินจริง" เป็นสัญญาณเตือนทั่วไปของการฉ้อโกงการลงทุน ใช้รายการตรวจสอบการฉ้อโกงการลงทุนของ Investor.govก่อนที่จะส่งเงินให้กับผู้โปรโมตที่ไม่คุ้นเคย
สำหรับผู้เริ่มต้น นั่นหมายถึงการหลีกเลี่ยงการสันนิษฐานว่าผลิตภัณฑ์ผลตอบแทนจากคริปโตเคอร์เรนซี ระบบการซื้อขายแบบใช้เลเวอเรจ การลงทุนส่วนตัวที่ไม่โปร่งใส ผลิตภัณฑ์อสังหาริมทรัพย์ที่ไม่สามารถซื้อขายได้ หรือบอท "สร้างรายได้" อัตโนมัติจะปลอดภัยกว่าเพียงเพราะมีคนเรียกรายได้นั้นว่ารายได้แบบพาสซีฟ หากคุณไม่สามารถอธิบายได้ว่าผลตอบแทนเกิดขึ้นได้อย่างไร อะไรบ้างที่อาจทำให้เกิดการขาดทุน ค่าธรรมเนียมถูกเรียกเก็บอย่างไร และคุณสามารถถอนตัวได้อย่างไร ผลิตภัณฑ์นั้นก็ไม่เหมาะสำหรับผู้เริ่มต้น
สรุปแล้ว
กลยุทธ์สร้างรายได้แบบ Passive Income ที่ดีที่สุดสำหรับมือใหม่มักจะน่าเบื่อและเข้าใจง่าย ใช้เงินออมที่มีประกันหรือหลักทรัพย์รัฐบาลระยะสั้นสำหรับเงินที่ต้องคงที่ค่อนข้างนาน ลงทุนในสินทรัพย์ที่หลากหลายสำหรับเป้าหมายระยะยาว และลงทุนในผลิตภัณฑ์ดิจิทัลหรือคอนเทนต์ขนาดเล็กเมื่อคุณมีเวลามากกว่าเงินทุน จงมองรายได้จากค่าเช่าเป็นการคำนวณทางธุรกิจ ไม่ใช่เงินฟรี
เริ่มต้นด้วยแหล่งรายได้เพียงแหล่งเดียว วัดผลตอบแทนที่แท้จริงหลังจากหักค่าใช้จ่ายและเวลาแล้ว และค่อยขยายขนาดเมื่อได้ผลดี รายได้แบบพาสซีฟจะน่าเชื่อถือที่สุดเมื่อสร้างขึ้นจากสินทรัพย์ การลงทุน หรือการทำงานที่คุณเข้าใจ ไม่ใช่จากคำสัญญาว่าเงินจะปรากฏขึ้นโดยไม่ต้องใช้ความพยายามหรือความเสี่ยง
ตรวจสอบข้อมูล ณ เดือนกันยายน 2569 อัตรา เงื่อนไขแพลตฟอร์ม กฎระเบียบด้านภาษี และเงื่อนไขการลงทุนอาจมีการเปลี่ยนแปลง บทความนี้เป็นข้อมูลเพื่อการศึกษาทั่วไป ไม่ใช่คำแนะนำด้านการลงทุน กฎหมาย หรือภาษีเฉพาะบุคคล